Reprezentatív példa: 3 000 000 Ft, 60 hónap, fix kamat kb. 13,5%, THM 14,58%, havi törlesztő kb. 69 000 Ft; folyósítási díj 0 Ft. Tájékoztató jellegű.
Nem tudjuk garantálni, hogy az adatok minden nap teljesen pontosak.
Szűrők
Hitel összege
Jogosultsági feltételek
Hitelcél
Termékstatisztikák
Az összehasonlításban szereplő termékek összes adatpontjának teljes áttekintése, hogy a legjobb döntést hozhassa meg.
Személyi kölcsön
7 (87,5%)
Adósságrendezés
3 (37,5%)
autóhitel
1 (12,5%)
Hitel összege
40 000 Ft - 15 000 000 Ft (6 283 750 Ft)
Futamidő
24 hónap - 96 hónap (60 hónap)
Éves kamatláb
9,4% - 30,2% (16,76%)
Minimális életkor
18 - 23 (19,75)
Minimális jövedelem
0 Ft - 250 000 Ft (175 832,75 Ft)
Belföldi bankszámla
2 (25%)
Állampolgárság
1 (12,5%)
Folyósítás 24 órán belül
1 (12,5%)
Törlesztési halasztás
2 (25%)
Előtörlesztés
5 (62,5%)
Kezes bevonható
4 (50%)
Elállási jog
8 (100%)
Magas jóváhagyási arány
1 (12,5%)
A statisztikák az adatbázisunkban lévő 8 darab Hitelek típusú termékre épülnek.
CégLegalacsonyabbLegmagasabb
OTP Bank10,8%21,3%
Provident9,4%30,2%
Cofidis10,36%24,9%
Erste Bank13,09%15,44%
MagNet Bank12,3%25,4%
UniCredit Bank10,27%21,03%
Raiffeisen Bank9,9%19,6%
MBH Bank10,6%23,5%
Kamatlábak
Nézze meg, hogyan viszonyulnak egymáshoz az egyes szolgáltatók kamatlábai. A sávok az egyes cégek által kínált legalacsonyabb és legmagasabb kamatláb közötti tartományt mutatják.
Financera ajánlása
OTP Bank
A személyi kölcsön THM 10,8–23,2% között, lakáshitel végig fix kamattal. A számlacsomagok árazata átlagos, de számos rejtett díjjal kell számolni.
Telefonos és e-mailes ügyfélszolgálat elérhető, de a válaszidők változóak. A fiókokban személyes ügyintézés, de gyakori a hosszú várakozás.
Személyi kölcsön 24–84 hónapos futamidővel, előtörlesztési lehetőséggel. Lakáshitel akár 30 évre, kizárólag végig fix kamatozással.
A MobilBank alkalmazás modern és átlátható, de időnként technikai akadályok lépnek fel. Az internetbank funkcionális, de a kezelőfelület elmarad a fintech versenytársakétól.
Szerezzen exkluzív feltételeket a legjobb pénzügyi cégektől
Lakásfelújítást tervez, de nem biztos benne, hogy melyik hitel lenne a legjobb választás? Ha arra kíváncsi, milyen hitelt lehet felvenni felújításra, három hiteltermék áll rendelkezésre:
A választás elsősorban a felújítás összegétől, a rendelkezésre álló fedezettől és attól függ, hogy milyen gyorsan van szüksége a pénzre.
Melyik hitel a legjobb lakásfelújításra?
Az alábbi táblázat összefoglalja a három hiteltípus legfontosabb jellemzőit, hogy könnyebben eldönthesse, melyik illik az Ön helyzetéhez.
Lakáshitel
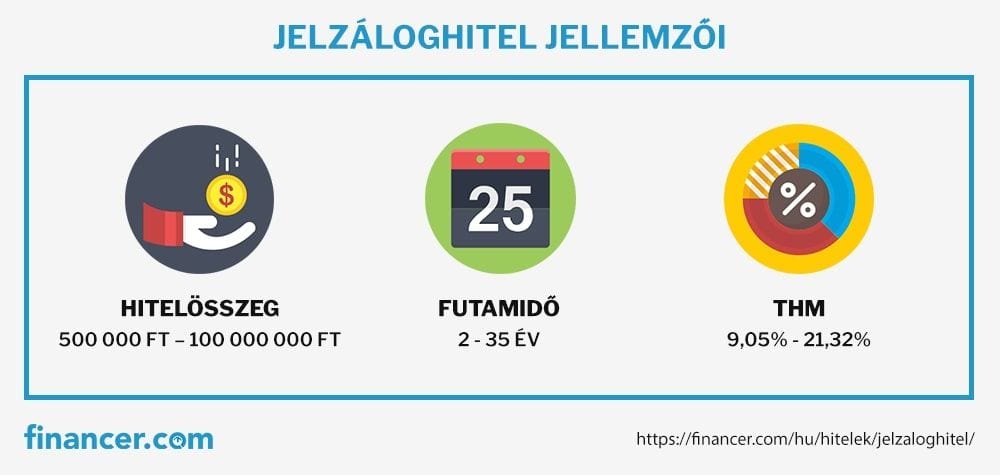
Jelzáloghitel
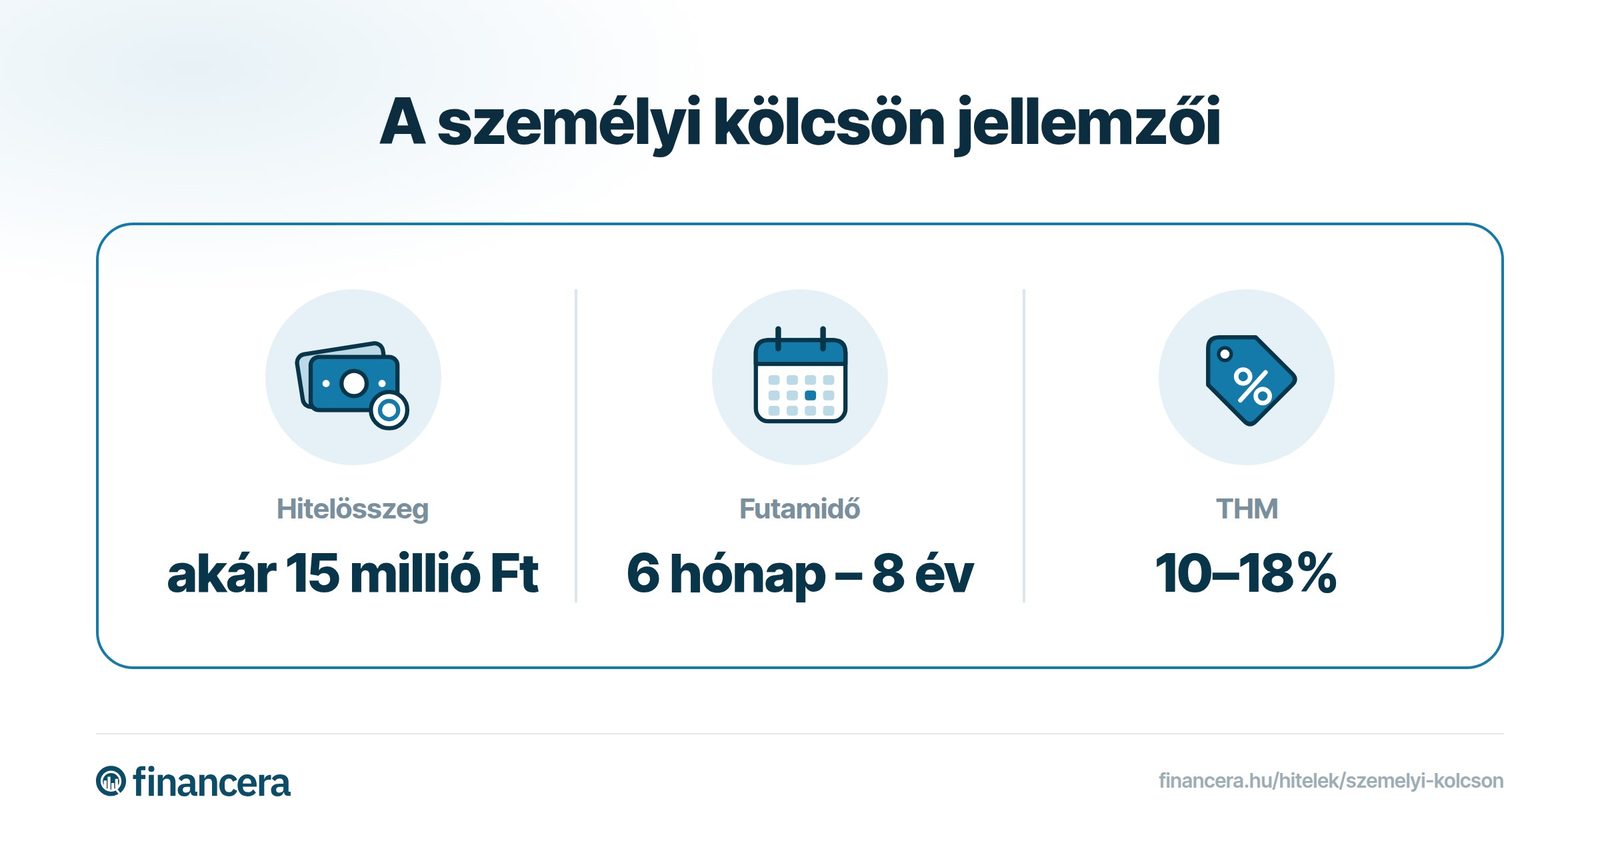
Személyi kölcsön
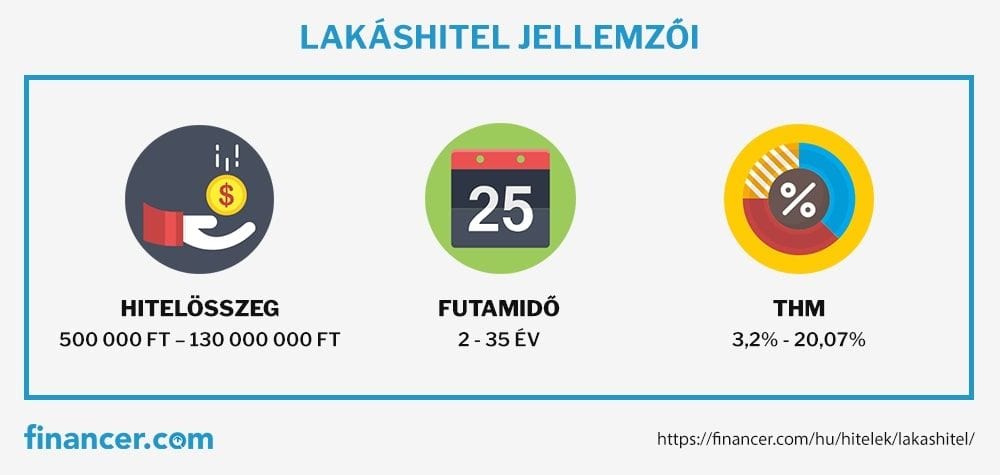
Hitelösszeg
500 000 - 130 000 000 Ft
500 000 - 100 000 000 Ft
25 000 - 15 000 000 Ft
Futamidő
2 - 35 év
2 - 35 év
6 hónap - 8 év
Fedezet
kötelező (ingatlan)
kötelező (ingatlan)
nem szükséges
Kamatozás
fix vagy változó
fix vagy változó
fix vagy változó
Kamattámogatás
elérhető
nincs
nincs
Felhasználás
kizárólag lakáscélra
szabad felhasználás
szabad felhasználás
Jellemző THM
6-10%
7-12%
10-18%
Folyósítás
részletekben vagy egy összegben
egy összegben
egy összegben, akár 24 órán belül
Lakáshitel lakásfelújításra
A lakáshitel a legkedvezőbb kamatozású hiteltípus, ha felújításra keres finanszírozást. A hitelösszeget akár 130 millió Ft-ig is igényelheti, ami gyakorlatilag bármilyen felújítási munka elvégzésére elegendő.
A lakáshitel előnyei felújításnál:
alacsonyabb kamat a többi hiteltípushoz képest
kamattámogatás is elérhető bizonyos feltételek mellett
magas hitelösszeg, akár teljes lakásfelújításra is elég
hosszú futamidő (akár 35 év), ami alacsonyabb havi törlesztőt jelent
Mire használható a lakáshitel felújításnál?
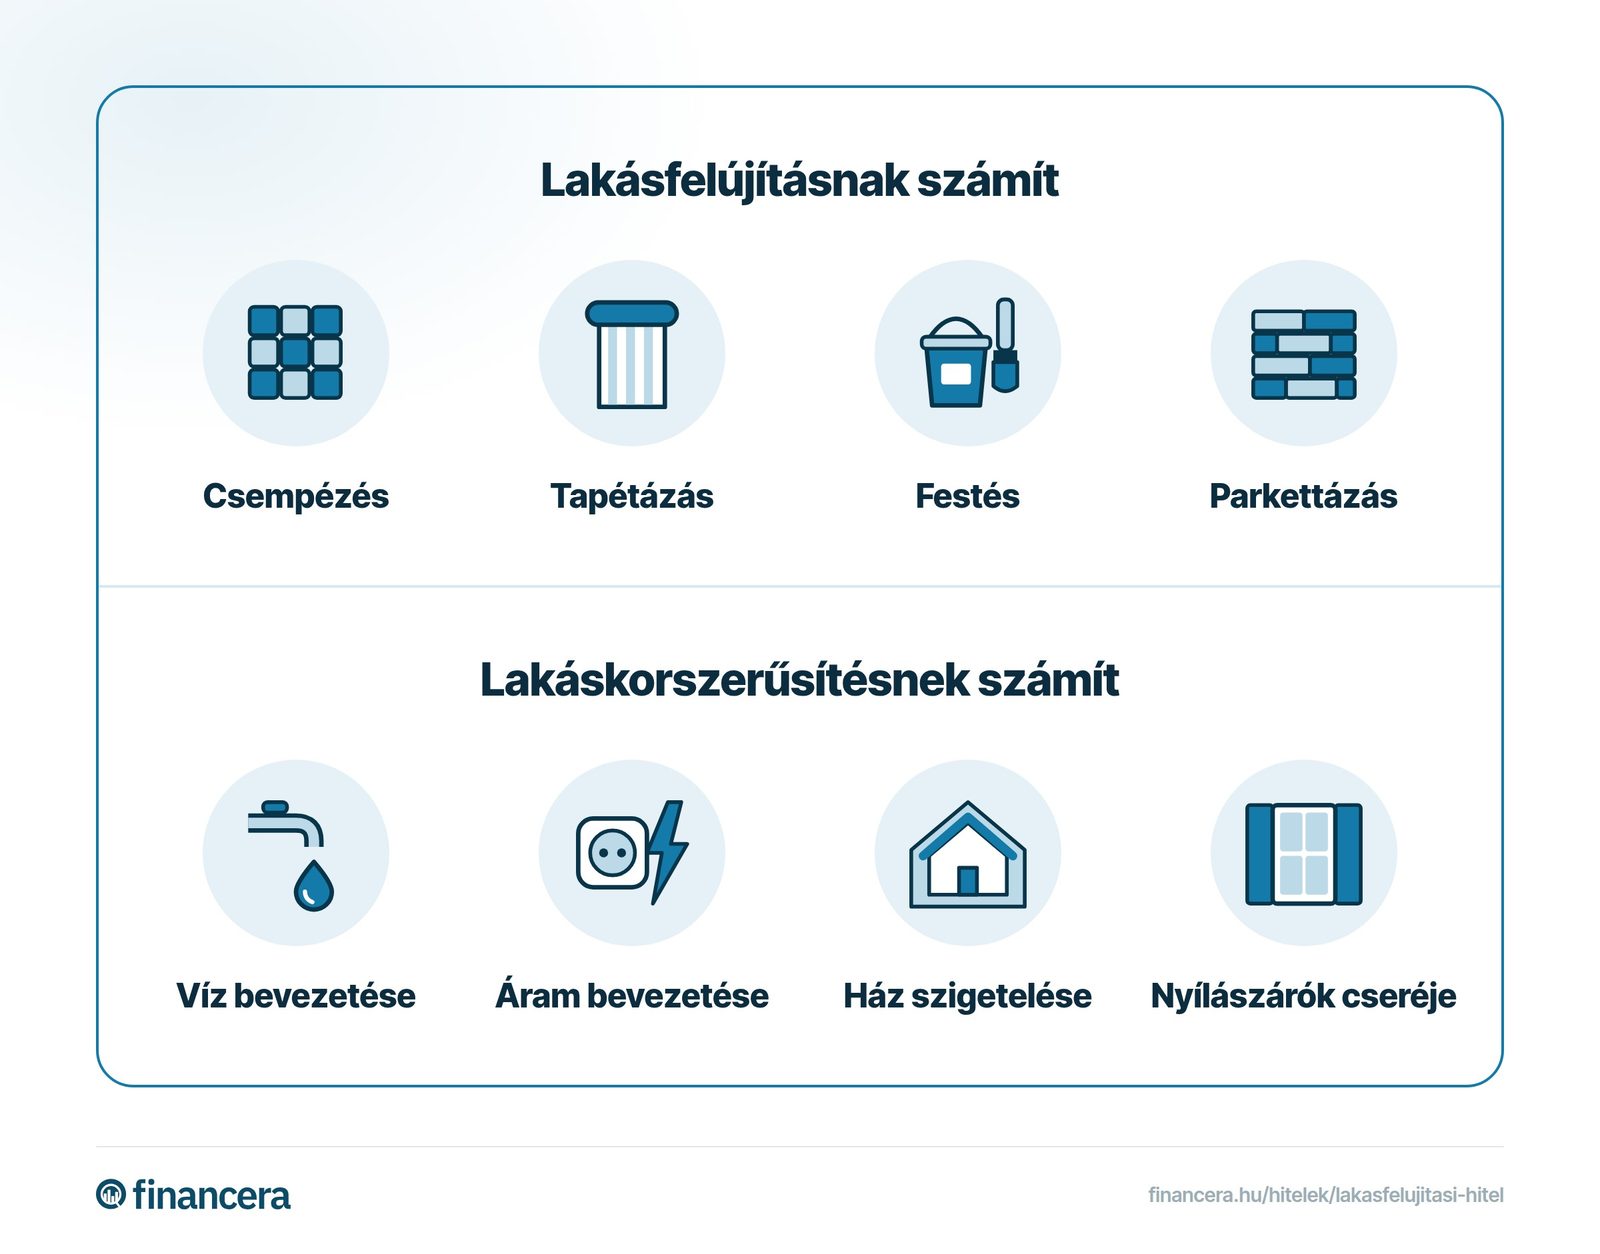
A lakáshitel kizárólag lakáscélú felhasználásra vehető igénybe. A bankok általában az alábbi felújítási munkálatokat fogadják el:
tetőcsere, tetőfelújítás
nyílászáró csere (ablak, ajtó)
homlokzati hőszigetelés
fűtésrendszer cseréje, korszerűsítése
víz-, villany- és gázvezeték cseréje
fürdőszoba és konyha felújítása
bővítés, toldalék építése
Ha a tervezett felújítás nem fér bele a bank által elfogadott lakáscélokba, akkor érdemes a szabad felhasználású jelzáloghitelt vagy a személyi kölcsönt fontolóra venni.
Jelzáloghitel lakásfelújításra
A szabad felhasználású jelzáloghitel abban különbözik a lakáshiteltől, hogy az összeget bármire felhasználhatja. Nem kell a banknak elszámolnia, mire költötte a pénzt, tehát olyan felújításokat is meg lehet belőle valósítani, amelyek lakáshitel esetén nem kerülnének elfogadásra.
A jelzáloghitel jellemzői felújításnál:
akár 100 millió Ft-os hitelösszeg
szabad felhasználás, nincs elszámolási kötelezettség
a THM általában magasabb, mint a lakáshitelé
szintén ingatlanfedezet szükséges
Személyi kölcsön lakásfelújításra
A személyi kölcsön a leggyorsabb megoldás, ha felújításra van szüksége, de nem szeretne ingatlanfedezetet adni. Akár 15 millió Ft-ot is felvehet, a pénz pedig akár 24 órán belül a számláján lehet.
A személyi kölcsön jellemzői:
nem szükséges fedezet
szabad felhasználás, nem kell elszámolni
a folyósítás gyors, akár 1-2 munkanap
a THM magasabb, mint a jelzáloghiteleknél (jellemzően 10-18%)
rövidebb futamidő, maximum 8 év
Lakásfelújítás költségei: mennyi hitelre van szükségem?
A szükséges hitelösszeg becslésénél érdemes reális árakkal számolni. Az alábbi összegek 2026-ben jellemzőek Magyarországon:
Teljes lakásfelújítás (60-80 nm-es lakás): 8-20 millió Ft
Fürdőszoba felújítás: 1,5-4 millió Ft
Konyhafelújítás: 2-6 millió Ft
Nyílászáró csere (teljes lakás): 1,5-4 millió Ft
Homlokzati hőszigetelés: 2-5 millió Ft
Tetőcsere: 3-8 millió Ft
Fűtésrendszer korszerűsítés: 1,5-4 millió Ft
Ezek az árak tájékoztató jellegűek, a tényleges költségek a lakás méretétől, az anyagok minőségétől és a kivitelező díjszabásától függenek. A hitelösszeg tervezésekor célszerű 10-15%-os tartalékot is beépíteni a váratlan kiadásokra.
Állami támogatások lakásfelújításra 2026-ben
A hagyományos banki hiteleken túl 2026-ben több állami támogatás is elérhető, amelyek jelentősen csökkenthetik a lakásfelújítás költségeit.
Energetikai Otthonfelújítási Program
Az Energetikai Otthonfelújítási Program keretében családi házak energetikai korszerűsítéséhez akár 10 millió Ft igényelhető: 5 millió Ft vissza nem térítendő támogatás és további 5 millió Ft kamatmentes hitel formájában.
Fontosabb feltételek:
a felújításnak legalább 30%-os energiamegtakarítást kell eredményeznie
az ingatlannak családi háznak kell lennie
a kölcsön futamideje legfeljebb 15 év
a kamatmentes hitel THM-je 0%
Vidéki Otthonfelújítási Program
Az 5000 fő alatti települések lakóinak akár 3 millió Ft vissza nem térítendő támogatás áll rendelkezésre a lakásuk felújítására. A támogatás fele anyagköltségre, fele munkadíjra fordítható.
Feltételek:
5000 fő alatti településen kell laknia
gyermekes családok és nyugdíjasok is igényelhetik
utófinanszírozásos: először ki kell fizetni a számlákat, utána igényelhető a támogatás
a program 2026. június 30-ig érhető el
A korábbi 3 százalékos lakásfelújítási hitel
2021 és 2023 között elérhető volt egy speciális, 3 százalékos kamattámogatott otthonfelújítási hitel, amely fix 3%-os kamattal akár 6 millió Ft-os hitelösszeget biztosított. Ez a program megszűnt, de a fenti állami támogatások továbbra is kedvező feltételeket kínálnak.
CSOK Plusz: Gyereket vállaló szülők számára elérhető kamattámogatott hitel. A gyerekek számától függően akár 50 millió Ft támogatott lakáshitel kapható, amelynek összege lakásfelújításra is felhasználható.
Babaváró hitel: Legfeljebb 11 millió Ft kamatmentes kölcsön, amelyet friss házaspárok igényelhetnek. A kölcsön szabad felhasználású, tehát lakásfelújításra is elkölthető. A 3. gyerek megszületése után a teljes tartozást elengedik.
Lakásfelújítási hitel feltételei
A hitelfelvétel feltételei függnek a választott hiteltípustól, de van néhány általános követelmény, amelyet minden bank elvár:
Igazolt jövedelem: Legalább a mindenkori minimálbér összegének megfelelő nettó jövedelem (2026-ban 166 500 Ft nettó a garantált bérminimum)
Stabil munkahely: Legalább 3 hónap folyamatos munkaviszony
Életkor: Általában 20-65 év között, a futamidő nem nyúlhat a 75. életéven túl
Tiszta KHR: Nem szerepelhet a KHR adóslistán aktív negatív bejegyzéssel
Jövedelemarányos törlesztőrészlet (JTM): A havi törlesztő nem haladhatja meg a nettó jövedelem 50%-át (800 000 Ft felett 60%)
Jelzáloghitel és lakáshitel esetén ezen felül:
ingatlanfedezet szükséges
az ingatlan piaci értékének általában maximum 80%-áig kapható hitel
41 év alattiak esetén, első lakás vásárlásnál akár 90% is lehetséges
értékbecslés szükséges
Lakásfelújítás hitel nélkül: mikor érdemes várni?
A lakásfelújítást nem feltétlenül kell hitelből megvalósítani. A hitel mindig plusz kiadást jelent a kamatok és díjak miatt, ezért igénylés előtt érdemes végiggondolni a következőket:
Mennyire sürgős a felújítás? Ha halasztható, érdemes megtakarításból finanszírozni.
A felújítás növeli az ingatlan értékét? Ha igen, a hitel jó befektetés lehet.
Hogyan befolyásolja a havi költségvetését a törlesztőrészlet?
Amikor viszont a hitel felvétele jó döntés lehet:
sürgős javítás szükséges (pl. csőtörés, tetőbeázás)
az ingatlan rossz állapota további károkat okozhat
az ingatlant bérbe szeretné adni, és a felújítás növeli a bérleti díjat
energetikai korszerűsítéssel hosszú távon csökkenti a rezsit
Hogyan igényeljen lakásfelújítási hitelt?
Az igénylés menete hiteltípustól függetlenül hasonló lépésekből áll.
Határozza meg a felújítás költségeit
Készítsen részletes költségvetést: kérjen árajánlatot kivitelezőktől, és számoljon 10-15% tartalékkal a váratlan kiadásokra.
Válassza ki a megfelelő hiteltípust
Kisebb összegű felújításra (10-15 millió Ft-ig) személyi kölcsön, nagyobb összegre lakáshitel vagy jelzáloghitel a legmegfelelőbb. Ellenőrizze az állami támogatások elérhetőségét is.
Hasonlítsa össze az ajánlatokat
Ne az első banki ajánlatot fogadja el. Hasonlítsa össze több bank ajánlatát, figyeljen a THM-re, a kamatperiódusra és az egyéb díjakra. A hitelkalkulátor segít az összehasonlításban.
Gyűjtse össze a szükséges dokumentumokat
Személyi igazolvány, lakcímkártya, jövedelemigazolás (munkáltatói igazolás vagy NAV-igazolás), bankszámlakivonat. Jelzáloghitel esetén az ingatlan tulajdoni lapja is szükséges.
Nyújtsa be az igénylést
Az igénylést online vagy bankfiókban is benyújthatja. Személyi kölcsönnél a döntés akár 24 órán belül megszülethet. Jelzáloghitelnél az értékbecslés és a közjegyzői eljárás miatt 2-6 hét is eltelhet.
A lakásfelújítási hitel megfelelő választás, ha az otthona korszerűsítését, bővítését vagy fejlesztését tervezi. Az igénylés előtt alaposan gondolja végig, hogy milyen hiteltípus illik a helyzetéhez, és mindenképpen hasonlítsa össze több bank ajánlatát.
Gyakran ismételt kérdések a lakásfelújítási hitelről
Milyen hitelt érdemes felvenni lakásfelújításra?
A lakáshitel a legkedvezőbb kamatozású opció felújításra, de ingatlanfedezet szükséges hozzá. Ha nem szeretne jelzálogot alapítani, a személyi kölcsön is megoldás lehet akár 15 millió Ft-ig, fedezet nélkül.
Mekkora hitelösszeget kaphatok lakásfelújításra?
Lakáshitel esetén akár 130 millió Ft-ot, szabad felhasználású jelzáloghitel esetén 100 millió Ft-ot, személyi kölcsön esetén pedig 15 millió Ft-ot igényelhet. A pontos összeg a jövedelmétől és az ingatlan értékétől függ.
Van állami támogatás lakásfelújításra?
Igen, több állami program is elérhető. Az Energetikai Otthonfelújítási Program keretében akár 10 millió Ft igényelhető (5 millió Ft támogatás + 5 millió Ft kamatmentes hitel). A Vidéki Otthonfelújítási Programban 3 millió Ft vissza nem térítendő támogatás érhető el.
Mennyi idő alatt folyósítják a lakásfelújítási hitelt?
Személyi kölcsönnél akár 24 órán belül megkaphatja a pénzt. Jelzáloghitel és lakáshitel esetén az értékbecslés és a közjegyzői eljárás miatt jellemzően 2-6 hét a folyósítási idő.
Mennyi a lakásfelújítási hitel THM-je?
A THM hiteltípustól függ: lakáshitelnél jellemzően 6-10%, szabad felhasználású jelzáloghitelnél 7-12%, személyi kölcsönnél 10-18% körül alakul. A kamattámogatott hitelek THM-je jelentősen alacsonyabb, akár 0% is lehet.
Szükséges-e fedezet a felújítási hitelhez?
Lakáshitelhez és jelzáloghitelhez igen, ingatlanfedezet szükséges. Személyi kölcsönnél nincs szükség fedezetre, ezért ez a gyorsabb és egyszerűbb megoldás kisebb összegű felújításoknál.
Csatlakozz a Financera Stacks -hez - Heti útmutatód a pénzügyi alapok elsajátításához, extra jövedelem építéséhez, és egy olyan élet megteremtéséhez, ahol a pénz neked dolgozik. A befektetés kockázattal jár – csak olyan pénzt fektessen be, amit megengedhet magának, hogy elveszítsen.