Reprezentatív példa: 375 000 Ft hitelkeretnél THM 40,66%, akár 45 nap kamatmentesség; 1% állandó pénzvisszatérítés + 5% forgó kategóriákban. Második évtől 5 602 Ft éves díj.
Bár mindent megteszünk az adatok naprakész tartásáért, nem tudjuk garantálni a teljes pontosságot napi szinten
Szűrők
Éves díjak
Előnyök
Kártya típus
Kártya kategória
Hálózat
Üdvözlő bónusz
Termékstatisztikák
Az összehasonlításban szereplő termékek összes adatpontjának teljes áttekintése, hogy a legjobb döntést hozhassa meg.
Visszatérítés
5 (62,5%)
Jutalmak
5 (62,5%)
Diák
3 (37,5%)
Személyes
3 (37,5%)
Éves díj
0 Ft - 4 800 Ft (1 124,75 Ft)
THM tartomány
35,4% - 44,49% (39,04%)
Kamatmentes időszak
45 - 45 (45)
Minimális életkor
7 - 21 (15,13)
Minimális jövedelem
150 000 Ft - 214 000 Ft (171 476,4 Ft)
A statisztikák az adatbázisunkban lévő 8 darab Hitelkártyák típusú termékre épülnek.
CégLegalacsonyabbLegmagasabb
Cofidis40,52%40,66%
OTP Bank38,6%42,4%
Erste Bank39,9%44,49%
UniCredit Bank37,07%37,87%
Raiffeisen Bank35,4%38,1%
Raiffeisen Bank35,4%38,1%
THM tartomány
Nézze meg, hogyan viszonyulnak a kamatlábak az egyes szolgáltatóknál. A sávok az egyes cégek által kínált legalacsonyabb és legmagasabb kamatláb közötti tartományt mutatják.
Financera ajánlása
Legjobb értékelés
Cofidis
A fogyasztóbarát példákban 10,36% THM és 0 Ft díj/jutalék/költség is szerepel. Csekkes vagy készpénzes fizetésnél +720 Ft/alkalom lehet.
Telefonos és online ügyintézés, app és panaszkezelési felület elérhető. Független válaszidő-adatot nem találtunk, ezért óvatos az értékelés.
Fix kamat és részletes hirdetmények segítik az átláthatóságot. A Cofidis Bank és a Fióktelep külön jogi entitás, ezért termék előtt ÁSZF-et kell nézni.
Az online igénylés és app kényelmes, a Cetelem-Cofidis átállás viszont zavaró lehet. A Google Play 50 000+ letöltést jelez az Ügyfélkapu appnál.
A hitelkártya által a bank egy hitelkeretet biztosít a felhasználója számára.
Vásárláskor a pénz nem kerül levonásra a folyószámláról, mivel Ön lényegében pénzt kölcsönöz a banktól. Ezt a kölcsönvett összeget előre meghatározott időn belül vissza kell fizetni, ellenben a bank utólag kamatostól fogja levonni a számláról.
A hitelkártyák bizonyos rugalmasságot biztosítanak a számlák rendezésében. Ezt a rugalmassági szintet nem érheti el személyi kölcsön vagy más típusú hitel által.
A hitelkártya könnyen hozzáférhető hitelforma, és 2026-ben a legtöbb banknál már online is igényelhető.
Hitelkártyák összehasonlítása
Legyen szó külföldi utazásról, online vásárlásról vagy autóbérlésről – a hitelkártya akár ezekre is megoldást nyújthat.
Bizonyos esetekben a hitelkártya használata sokkal előnyösebb, mint egy személyi kölcsön felvétele. A hitelkártyák több lehetőséget és nagyobb rugalmasságot adnak, mint a szokásos hiteltípusok.
Mindig ellenőrizze a hitelkártya kamatlábát és azt, vannak-e más díjai a kártyának.
Ilyen díj lehet például:
kártya éves díja
készpénzfelvétel során jelentkező kamatok
Hitelkártyák előnyei
Első évben ingyenes
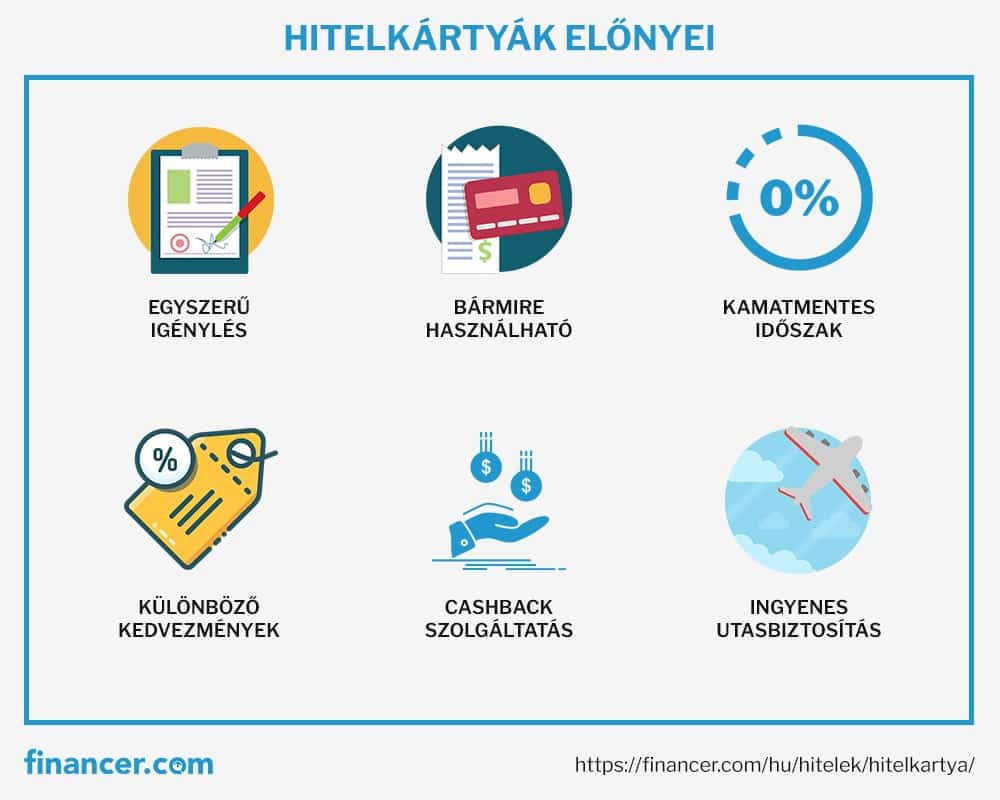
A legtöbb banknál az első évben ingyenes a hitelkártya használata. Könnyen kipróbálhatja, megtapasztalhatja az előnyeit, és ha nem tetszik, akkor bármikor megszüntetheti a szerződést.
Kamatmentes időszak
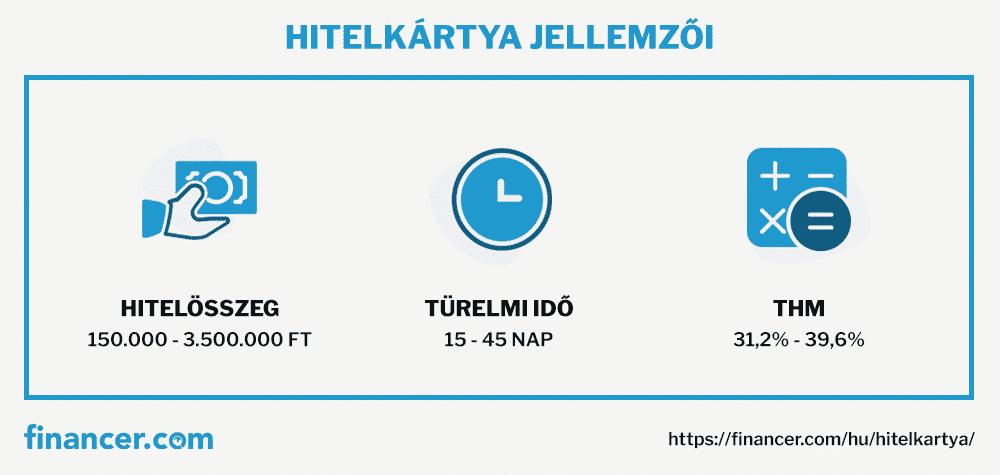
A legtöbb pénzintézetnél 45–53 napig ingyen használhatja a bank pénzét. A költési időszakot követően általában 15 nap áll rendelkezésre az adósság kamatok nélkül történő rendezésére. Ezt nevezik türelmi időszaknak.
A kamatmentes időszak hossza a hitelkártya kibocsátójától függ.
Rugalmasság
A hitelkártya bármilyen költekezsi stílust kielégít. A hitelkeretet bármikor, bármilyen ütemben el tudja költeni, szóval nem számít, hogy a pénzt mekkora terjedelemben használja.
A kártyát igénybe veheti minden nap vagy meg is őrizheti olyan alkalomra, amikor vészhelyzet alakul ki.
A pénzvisszafizetés szintén rugalmasan működik, hiszen az adósságot bármikor, bármilyen ütemezéssel vissza tudja fizetni. Ez segíteni fog, hogy a hitelkártya tartozását még a kamatmentes időszakban törleszteni tudja.
Engedmények különböző üzletláncokban
Egyes hitelkártyákkal különféle engedmények kaphatóak a kiválasztott üzletláncokban.
Ha gyakran vásárol egy bizonyos helyről vagy gyakran használja az egyik cég szolgáltatásait, akkor megéri olyan hitelkártyát igényelni, amivel kedvezményt kaphat az adott cégnél.
Cashback szolgáltatás
Ez azt jelenti, hogy a fizetett összeg egy része jóváíródik a számlájára. A hitelkártya visszatérítés mértéke általában 1–4% szokott lenni. Az Erste Max kártyával akár évi 96 000 Ft-ot is visszakaphat.
Nem minden kártyához jár ilyen szolgáltatás, és egyes kártyáknál csak előre meghatározott termékkör vásárlása esetén kaphat visszatérítést.
Jó társ utazás közben
A hitelkártyák gyakran előnyösek külföldi vásárlásokra. Olyan fizetéseket is végrehajthat velük, amelyek egy hagyományos bankkártyával nem mindig lehetségesek.
A hitelkártyák jól jönnek, ha nem tudja pontosan, hogy mennyi pénzt fog külföldön elkölteni. Bármikor rendelkezésére áll a szükséges pénzösszeg, így nem kell sok készpénzt vinnie magával. A hitelkártya használata csökkenti a lopás kockázatát is.
Ingyenes utasbiztosítás
Olyan hitelkártyák is léteznek, amelyek ingyenes külföldi utasbiztosítást kínálnak. Ez tartalmazhat baleset-, betegség-, poggyszbiztosítást vagy szükség esetén Magyarországra való szállítást is.
Jó választás ünnepi vásárláskor
Hitelkártyát karácsonyi vagy születésnapi ajándékok vásárlására is használhat, ha biztos benne, hogy rövid időn belül vissza fogja fizetni a pénzt.
A hitelkártya ilyen kicsi kiadásokra előnyösebb, mint egy személyi kölcsön.
Jó hitelminősítést alakít ki
Ha a hitelkártyát megfelelően fizeti, akkor ez később hasznára válhat. A KHR rendszerben a pozitív adatok (amelyeket Ön külön engedélyezhet) segíthetik a későbbi hitelek gyöngyöződését.
Ha a pénzintézet tudja, hogy a korábbi adósságait probléma nélkül törlesztette, akkor nagyobb eséllyel kaphat kedvezőbb hitelajánlatot.
Hitelkártyák hátrányai
Magas kamat
Figyelembe kell venni, hogy a hitelkártyák esetében a kamat magasabb, mint a személyi kölcsönnél. Ha az adósságot nem fizeti ki időben, akkor 38–45% közötti THM-mel kell számolnia. A törvényes maximum jelenleg 45,5%.
Hitelkeret
A hitelkeret nagyságát hátrányként is meg lehet említeni. Ha túl nagy a hitelkeret, akkor könnyen adósságba kerülhet, mert hajlamosabb a kelleténél többet költeni. Késés esetén magas kamatot kell majd fizetni.
JTM hatás
Fontos tudni, hogy a hitelkeret 5%-át beszámítják a havi adósságszolgálatba (JTM). Ez azt jelenti, hogy egy 1 millió Ft-os hitelkeret esetén havi 50 000 Ft-tal csökken a más hitelekre fordítható kapacitása.
Költséges készpénzfelvétel
Ha a hitelkártyájáról pénzt vesz fel ATM-en keresztül, akkor ez költséges lehet. A szolgáltatás díja akár az 5%-ot is elérheti, ráadásul a kamatmentes időszak nem vonatkozik a készpénzfelvételre.
Megtévesztő feltételek
A szerződés feltételei nem minden esetben átláthatóak.
Például
A 45 kamatmentes nap nem a fizetési időtől van számolva, hanem a bank által felállított előre meghatározott ciklusok szerint.
A kamatot akkor is felszámolják, ha csak 100 forinttal tartozol a banknak, viszont ezt a teljes összegre fogod fizetni.
Egyes esetekben hitelkeret-túllépési díjat is felszámolnak.
A hitelkártya használata előtt mindig figyelmesen olvassa el a szerződési feltételeket. Ha valami nem világos, akkor kérdezzen rá a pénzintézetnél.
Hitelkártya vagy személyi kölcsön?
Akinek kisebb hitelösszegre van szüksége, az általában a hitelkártya és a személyi kölcsön között gondolkodik.
Mindkét termék más tulajdonságokkal és más működési elvvel rendelkezik, ezért döntés előtt érdemes tisztában lenni a különbségekkel:
Mindkét terméket szabad hitelcélra lehet felhasználni, viszont hitelösszeg és THM terén nagy különbségeket veszünk észre.
Mennyibe kerül egy hitelkártya?
A hitelkártya az egyik legdrágább hiteltermék, amit kapni lehet. Ezen kártyák esetén 3 díjra kell nagyobb figyelmet fordítani:
kamat
kártya éves díja
kibocsátói díj
A THM általában mindhárom költséget magába foglalja.
A kártya éves díját értelemszerűen évente egyszer kell fizetni, egészen addig, ameddig a kártyát meg nem szünteted.
A kibocsátói díjat akkor kell kifizetni, amikor igényled a kártyát. Ebbe a díjba beletartozik a kártya elkészítésének a költsége is.
A pénzintézetek egyéb díjakat is felszámolhatnak, ezek közé a következők tartoznak:
készpénzfelvétel díja
kártya cseréjének költsége
egyenleglekérdezés díja
limit módosítás díja (szerződésmódosítással jár)
Türelmi időszak
A hitelkártyák esetén meghatároznak egy türelmi időszakot, amely idő alatt az adós a tartozását kamatmentesen vissza tudja fizetni.
A türelmi időszak jellemzően 45–53 napos intervallum szokott lenni. Ha ez idő alatt visszafizeti a teljes összeget, akkor lényegében ingyen használhatta a bank pénzét.
Ha a türelmi időszak alatt nem törleszti az elköltött összeget, akkor a fennmaradó tartozásra addig fog kamatot fizetni, ameddig a teljes összeg törlesztésre kerül.
Magyarországon pont ezért a hitelkártya az egyik legdrágább hiteltermk. Személyi kölcsönt akár 10% alatti THM-mel is lehet találni, viszont a hitelkártyák jellemzően 38–45% közötti THM-mel rendelkeznek. A legalacsonyabb THM jelenleg a CIB Optimum hitelkártyánál (38,37%), míg a legmagasabb az MBH Vásárlókártyánál közel 50%.
Hitelkártya a gyakorlatban
A hitelkártyák működése nagyon egyszerű, hiszen ugyanúgy működnek, mint bármelyik más bankkártya. Minden egyes fizetéssel a számodra bocsátott kölcsönösszegből fogyasztasz, az elköltött összeget pedig később kell visszafizetned.
A hitelkártya működése
Használod a kártyát. A kártya használatába beletartozik a bolti és az internetes fizetés, valamint a készpénzfelvétel is.
Elfogadják a tranzakciót. A kártyaolvasó kapcsolatba lép a bankkal és ha megfelelő az egyenleg, akkor levonják a szükséges összeget.
Fizetsz a termékekért. Ha végbemegy a tranzakció, akkor azt jelenti, hogy a bank kifizette számodra a számlát.
Levonódik az összeg. A tranzakció megjelenik a bankszámlakivonaton és az elköltött összeg a tartozásodhoz adódik.
Hitelkártya törlesztése
A hitelkártya tartozást több módon is lehet törleszteni:
A tartozást átutalhatod te a hitelszámlára
Igényelheted a banktól, hogy automatikus csoportos beszedést kezdeményezzen
Ha biztosra szeretnél menni, akkor a csoportos beszedési megbízás lesz a legjobb választásod.
Ha egy automatizált rendszert választasz, akkor biztos lehetsz benne, hogy nem fogsz elfeledkezni az adósság törlesztéséről.
Egyedül arra kell vigyáznod, hogy a megfelelő folyószámlán mindig legyen elegendő pénz, másképp a bank nem tudja levonni a megfelelő összeget.
Ha a bank a hónap elején levonja a tartozás összegét, akkor azt az összeget nem lesz lehetőséged elkölteni.
Hitelkártya okosan
A tudatosan használt hitelkártya nemcsak költségmentes, hanem akár profitáló is lehet számodra.
A következő kedvezmények előnyöket nyújtanak a kártyabirtokos számára:
Pénzvisszatérítés: a legtöbb kártya minden vásárlás után 1–4%-os pénzvisszatérítésben részesít. Az Erste Max kártyával akár évi 96 000 Ft-ot is visszakaphat.
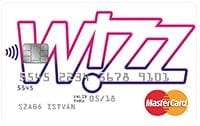
Pontok: Bizonyos kártyák, mint a Wizz Air hitelkártya, vásárlás során pontokat gyűjthetnek, melyeket repülőjegyre válthat be.
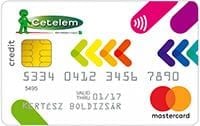
Kedvezmények: Vannak kártyák, amelyek egyes terméktípusokra akár 10%-os kedvezményt biztosítanak. A Cetelem kártya például a partnerüzletekben nyújt kedvezményeket.
Biztosítások: A prémium hitelkártyák nagy része utasbiztosítást nyújt a tulajdonosok számára.
VIP szolgáltatások: A prémium kártyák hozzáférést biztosíthatnak a repülőterek elkülönített váróihoz.
Igénylés előtt egy olyan kártyát kell választanod, amelyik számodra hasznos kedvezményeket biztosít. Lehet, hogy valakinek sokat segít a repülőjegy, viszont másoknak az a fontos, hogy olcsóbban vásárolhassanak üzemanyagot.
Döntés előtt hasonlítsd össze a hitelkártya ajánlatokat.
Hitelkártyák összehasonlítása
Ne feledje el azt sem, hogy a legtöbb hitelkártya költségekkel rendelkezik: van olyan termék, melynek az éves díja meghaladja a 10 000 Ft-ot. Az OTP Bonus kártya éves díja például 4 198 Ft, míg a prémium kártyáknál ez akár 15 000 Ft felett is lehet.
Ha nem használja eleget a kártyát, akkor lehet, hogy a pénzvisszatérítés még a díjak kifizetésére sem lesz elég.
Hitelkártyák bemutatása
Hitelkártya számos bónusszal
Az Erste Max hitelkártya az egyik legnépszerűbb termék Magyarországon. A kártyával 3%-os pénzvisszatérítést kaphat két kiválasztott kategóriában, és 1%-ot minden egyéb vásárlásra. Ez akár évi 96 000 Ft visszatérítést is jelenthet.
Minden Erste Max tulajdonos díjmentes utasbiztosítással rendelkezik, ami segít felkészülni a váratlan eseményekre. A THM 44,66%.
Hitelkártya azoknak, akik gyakran utaznak
A WIZZ-hitelkártya olyan emberek számára kedvező, akik mindig úton vannak. A hitelkártya igénybevételével levásárolható pontokat gyűjthetsz, továbbá WIZZ Discount Club tagságban is részesülsz.
A hitelkártyát a világ bármelyik országában elfogadják, ezért nem kell attól félned, hogy utazás közben nem tudsz vele megfelelően fizetni. A kártyát igénylő ügyfelek utasbiztosításban is részesülnek.
Hosszú kamatmentesség, számlák fizetése
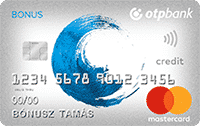
Az OTP Bonus hitelkártya előnyös azok számára, akik a kártyájukat gyakran tervezik használni. A kártya igénylésével 10 000 Ft-os belépési bónuszban részesül, ráadásul minden vásárlás után 1%-os pénzvisszatérítést kap. Az éves díj első évben levásárolható, utána 4 198 Ft. A THM 42,8%.
A hitelkártyával 45 napig kamatmentesen tud vásárolni, valamint a számláit csoportos beszedéssel fizetheti.
Az OTP Bonus Gold hitelkártya hasonló előnyöket biztosít, viszont magasabb pénzvisszatérítést és utasbiztosítást is garantál. Az OTP Bonus Gold THM-je 45,2%, és legalább 300 000 Ft nettó jövedelem szükséges hozzá.
Magas kedvezmények mindennapi használatra
A Cetelem hitelkártya (a Cofidis Bank kiadványa) tökéletes társ a mindennapi vásárlásokhoz. A partnercégek üzleteiben akár 10%-os kedvezményt is kaphat, emellett 1%-os állandó pénzvisszatérítést biztosítanak. A kártyával akár 45 napig tud kamatmentesen vásárolni. A THM 40,52%.
Hitelkártya igénylése
Igénylés feltételei
18 év feletti életkor
legalább havi 80 000 – 193 000 Ft nettó jövedelem (banktól függően)
legalább 3–6 hónapos munkaviszony (nyugdíjasok esetében nem érvényes)
nem lehet negatív KHR státusza
Szükséges dokumentumok
érvényes magyar személyigazolvány
lakcímet igazoló kártya
3 havi bankszámlakivonat arról a bankszámláról, amelyikre a rendszeres jövedelem vagy a nyugdíj érkezik
Általában ezek a dokumentumok szükségesek a hitelkártya igényléséhez, viszont a bankok továbbiakat is kérhetnek.
Látogasd meg a pénzintézet honlapját, hogy megtudd a hitelkártya igényléséhez szükséges összes feltételt.
A bankok az ügyfelek igényeinek széles skáláját próbálják kielégíteni az egyes ajánlatokkal.
Reméljük, hogy egy jó áttekintést nyújtottunk a hitelkártya használatáról és annak előnyeiről.
Ha úgy döntött, hogy hitelkártyára van szüksége, akkor a legjobb kártya megtalálása érdekében hasonlítsa össze ezeket a Financera hitelkártya kalkulátora segítségével.
A hitelkártya igénylés online is megvalósítható.
Keresd meg a legmegfelelőbb hitelkártyát
Hasonlítsd össze a különböző bankok termékeit. A Financera segítségével könnyen kiválaszthatod a számodra alkalmas bankkártyát.
Kattints a bank honlapjára
Ha megtaláltad a kártyát, akkor lépj fel a bank oldalára. A legtöbb pénzintézetnél az igénylést online is meg tudod ejteni.
Küldd el az igénylésed
Töltsd ki a szükséges adatokat és küldd el az igénylést. A bank rövid időn belül fel fog keresni egy személyreszabott ajánlattal.
Használd a kártyát
Ha a bank elfogadta a kérelmed és megkaptad a kártyát, akkor már használatba is veheted. Ne felejtsd el kihasználni a kártya nyújtotta kedvezményeket!
Gyakran ismételt kérdések a hitelkártyáról
Mi az a hitelkártya?
A hitelkártya egy bankkártya, amellyel a bank által biztosított hitelkeret terhére vásárolhat. A vásárlás összegét nem a saját számlájáról vonják le, hanem a bank hitelezi meg Önnek. Az elköltött összeget a türelmi időszakon belül kamatmentesen visszafizetheti.
Mekkora a hitelkártyák THM-je Magyarországon?
A magyarországi hitelkártyák THM-je jellemzően 38–45% között mozog. A legalacsonyabb THM jelenleg a CIB Optimum hitelkártyánál (38,37%), míg a törvényes maximum 45,5%. Személyi kölcsönhöz képest ez magas, de ha a türelmi időszakon belül törleszti a tartozást, nem fizetni kamatot.
Mennyi ideig használhatom kamatmentesen a hitelkártyát?
A legtöbb magyar hitelkártya 45–53 napos kamatmentes időszakot biztosít vásárlásokra. Ez a költési ciklus és a türelmi idő összege. Ha ezen belül visszafizeti a teljes tartozást, lényegében ingyen használta a bank pénzét. Fontos: a készpénzfelvételre a kamatmentesség nem vonatkozik.
Milyen feltételek szükségesek a hitelkártya igényléséhez?
A hitelkártya igényléséhez általában szükséges: 18 év feletti életkor, legalább havi 80 000–193 000 Ft nettó jövedelem (banktól függően), legalább 3–6 hónapos munkaviszony, és nem lehet negatív KHR bejegyzése. A szükséges dokumentumok: személyi igazolvány, lakcímkártya és 3 havi bankszámlakivonat.
Melyik a legjobb hitelkártya 2026-ben?
A legjobb hitelkártya az egyéni igényektől függ. Ha a pénzvisszatérítés a legfontosabb, az Erste Max kártya akár évi 96 000 Ft-ot visszaadhat. Ha gyakran utazik, a Wizz Air hitelkártya pontgyűjtéssel és utasbiztosítással jár. Mindennapi vásárlásokhoz az OTP Bonus hitelkártya is jó választás. Használja az összehasonlító kalkulátorunkat a legmegfelelőbb ajánlat megtalálásához.
Mi történik, ha nem fizetem vissza időben a hitelkártya tartozást?
Ha a türelmi időszakon belül nem fizeti vissza a teljes tartozást, a bank a fennmaradó összegre 38–45% közötti THM-nek megfelelő kamatot számít fel. Ez a kamat a teljes tartozásra vonatkozik, nem csak a hátralékra. Éppen ezért a hitelkártya-tartozást érdemes minél hamarabb rendezni.
Csatlakozz a Financera Stacks -hez - Heti útmutatód a pénzügyi alapok elsajátításához, extra jövedelem építéséhez, és egy olyan élet megteremtéséhez, ahol a pénz neked dolgozik. A befektetés kockázattal jár – csak olyan pénzt fektessen be, amit megengedhet magának, hogy elveszítsen.