Reprezentatív példa: 10 éves kamatperiódusú piaci lakáshitel, THM 6,53%–7,40%. A kondíciók a hatályos Hirdetmény szerint változhatnak. Tájékoztató jellegű.
Nem tudjuk garantálni, hogy az adatok minden nap teljesen pontosak.
Szűrők
Hitel összege
Futamidő
Jogosultsági feltételek
Kamatláb típusa
Jelzáloghitel célja
Kamatkedvezmények
Termékstatisztikák
Az összehasonlításban szereplő termékek összes adatpontjának teljes áttekintése, hogy a legjobb döntést hozhassa meg.
Első otthon
5 (100%)
Második otthon
5 (100%)
Jelzáloghitel-kiváltás
3 (60%)
Minimális APR
5,8% - 7,31% (6,38%)
Maximális APR
7,4% - 9,3% (8,29%)
Legalacsonyabb nominális kamatláb
5,6% - 6,92% (6,14%)
Legmagasabb nominális kamatláb
6,99% - 8,49% (7,7%)
Minimális hitelösszeg
1 000 000 Ft - 4 000 000 Ft (2 400 000 Ft)
Maximális hitelösszeg
100 000 000 Ft - 200 000 000 Ft (140 000 000 Ft)
Minimális életkor
18 - 18 (18)
Bankszámla kedvezmény
2 (40%)
Kártyahasználati kedvezmény
1 (20%)
Biztosításhoz kapcsolódó kedvezmény
1 (20%)
Csoportos beszedési vagy jövedelemjóváírási kedvezmény
1 (20%)
Belföldi bankszámla
1 (20%)
A statisztikák az adatbázisunkban lévő 5 darab Lakáshitelek típusú termékre épülnek.
CégLegalacsonyabbLegmagasabb
OTP Bank6,1%9,3%
Erste Bank6,53%7,4%
UniCredit Bank7,31%8,85%
Raiffeisen Bank6,16%8,02%
MBH Bank5,8%7,9%
Kamatlábak
Nézze meg, hogyan viszonyulnak egymáshoz az egyes szolgáltatók kamatlábai. A sávok az egyes cégek által kínált legalacsonyabb és legmagasabb kamatláb közötti tartományt mutatják.
Financera ajánlása
Legjobb értékelés
OTP Bank
A személyi kölcsön THM 10,8–23,2% között, lakáshitel végig fix kamattal. A számlacsomagok árazata átlagos, de számos rejtett díjjal kell számolni.
Telefonos és e-mailes ügyfélszolgálat elérhető, de a válaszidők változóak. A fiókokban személyes ügyintézés, de gyakori a hosszú várakozás.
Személyi kölcsön 24–84 hónapos futamidővel, előtörlesztési lehetőséggel. Lakáshitel akár 30 évre, kizárólag végig fix kamatozással.
A MobilBank alkalmazás modern és átlátható, de időnként technikai akadályok lépnek fel. Az internetbank funkcionális, de a kezelőfelület elmarad a fintech versenytársakétól.
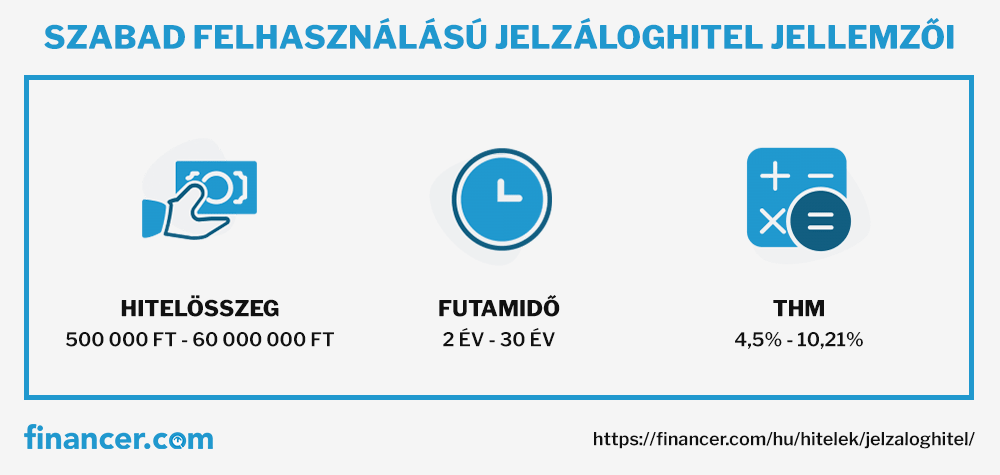
A szabad felhasználású jelzáloghitel (más néven ingatlanfedezetes hitel, hitel ingatlanfedezettel, jelzálog alapú személyi kölcsön) olyan típusú kölcsön, amelynél a bank részére házat vagy egyéb ingatlant kell fedezetként felajánlani.
Mivel a bank jelzálogjogot kap az ingatlanra, a kölcsön sokkal kedvezőbb feltételek mellett vehető igénybe a többi személyi kölcsönhöz képest, főleg akkor, ha magasabb hitelösszegről van szó.
Ha a hitelfelvevő valamilyen okból kifolyólag nem tudja törleszteni a hitelt, a banknak jogában áll birtokba venni és értékesíteni az ingatlant.
Mivel ez a jelzáloghitel szabad felhasználásra igényelhető, ezért váratlan kiadásokra, nagyobb befektetések intézésére vagy adósságrendezésre rendkívül alkalmas választás.
Az ingatlanfedezetű hitel célja azokat segíteni, akiknek nagyobb összegű pénzre van szükségük és rendelkeznek a hitelfelvételhez megfelelő ingatlanfedezettel.
Típusai
Lakáscélú jelzáloghitel: A pénz kizárólag építkezésre, telekvásárlásra, ezenkívül lakásvásárlásra, lakásfelújításra, korszerűsítésre, bővítésre használható.
Adósságrendező jelzáloghitel: Fedezet nélküli személyi hitelek kifizetésére használható.
Szabad felhasználású jelzáloghitel: Nevéhez híven hitelcél megadása nélkül szabadon elkölthető.
A jelzáloghitel előnyei
Előtörlesztés. Lehetőségedben áll előtörleszteni, illetve a futamidő lejárta előtt is visszafizetheted az összeget.
Hosszú futamidő. Választhatsz kedvezőbb, hosszú futamidőt, ezzel csökkentve a törlesztőrészlet nagyságát.
Kedvező kamat. Mivel a kölcsön ingatlanfedezettel működik, a szabad felhasználású jelzáloghitel feltételei sokkal kedvezőbbeka fedezet nélküli hiteleknél.
Hosszú futamidő. A hitel futamideje akár 35 év is lehet, ezért mérsékelhető a törlesztőrészlet nagysága.
A jelzáloghitel hátrányai
Magas kockázat.Ha nem törleszted a hitelt, akkor akár az ingatlanodat is elveszítheted.
Hosszas igénylés. A sok beküldendő dokumentum, illetve az ingatlannal kapcsolatos teendők miatt a jelzáloghitel igénylés akár hetekig is elhúzódhat.
Elkötelezettség. A jelzáloghitel nemcsak a hosszú futamidő miatt kötelez le, hanem az ingatlan felett uralkodó jelzálogjog miatt is.
A jelzálogjog
Ahhoz, hogy megértse, hogy működik a jelzáloghitel, fontos tisztában lenni a jelzálogjog fogalmával. A jelzálogjog egy szerződésben előírt kötelezettség, amely a fedezetként szolgáltatott ingatlanra érvényes. A jogot a Földhivatalnál kell bejegyeztetni.
A hitelfelvevő rendelkezhet az ingatlannal és szabadon használhatja azt mindaddig, ameddig törleszti a hitelt. Amennyiben elmulasztja a törlesztést, a kölcsönszerződés szerint a bank szabadon élhet az ingatlannal és értékesítheti azt.
A jelzáloghitel alanyai
A zálogjogosult: az a személy, akinek a javára van írva a zálogjog, ebben az esetben a bank.
A személyes kötelezett: az adós, a hitelfelvevő.
A zálogkötelezett: az a személy, akinek a tulajdonában áll az ingatlan.
Ebből is kiderül, hogy a személyes kötelezett és a zálogkötelezett nem minden esetben ugyanaz a személy.
Mi alapján válaszd ki a megfelelő hitelajánlatot?
A legfontosabb választási szempont egyértelműen a havi törlesztőrészlet nagysága, hiszen mindenki törekszik a lehető legkisebb törlesztőrészletet megkapni.
A bankok honlapjain a hitelösszeg és a futamidő megadásával könnyen kiválaszthatod a számodra optimális törlesztőrészletet.
Fontos tudnivalók a jelzáloghitelről
Az utóbbi időkben a bankok jelentősen szigorítottak az igénylési feltételeken. Érdemes tisztában lenni a következőkkel, mielőtt jelzáloghitelt igényelnél:
Ha a hitelt igénylő személy egyéni, vagy társas vállakozó, és nem alkalmazott, akkor rendelkeznie kell legalább 1 éves vállalkozói múlttal.
Legtöbb esetben a bankoknál csak forint alapú hitelt találhatsz, mivel a pénzügyi válság után már nincs lehetőség deviza alapú hitelt kérvényezni.
A törlesztőrészlet nagysága a hitelfelvevő jövedelme és gazdasági helyzete szerint változhat.
Kötelező a jövedelemigazolás, mivel biztos jövedelem nélkül akkor sem lehet jelzáloghitelt igényelni, ha nagyon drága ingatlanfedezettel rendelkezel.
Az adós jövedelme el kell érje a minimum minimálbérrel megegyező összeget.
Miért szükséges a jövedelemigazolás?
Az ingatlan értékétől függetlenül kötelező a jövedelem igazolása, hiszen egy ingatlan önmagában nem elég biztosíték egyik bank számára sem.
Az igénylés benyújtása után a bank utánanéz annak is, ha van-e aktív hiteled vagy esetleg megkötött jelzáloghiteled.
A bank csak ezek után tud dönteni az ügyfél fizetőképessége felől és ekkor fogja meghatározni az igényelhető összeg mértékét is.
Mit tartalmaz a jövedelemigazolás?
A jövedelemigazolásnak tartalmaznia kell a munkáltatóról és a munkavállalóról minden szükséges információt.
Ide a következők tartoznak:
munkavállaló adatai
munkáltató adatai
bruttó és nettó bér mértéke
munkabért érintő levonások
Amennyiben alkalmazott vagy, az igazolást amunkáltatódtól kell kérned. Ha vállalkozó vagy, akkor aNAV-tól kell beszerezned a szükséges dokumentumokat.
Jelzáloghitel feltételei
A jelzáloghitel feltételei megegyeznek a lakáshitel feltételeivel. Ez azt jelenti, hogy több feltételnek meg kell felelni, mint egy személyi kölcsönnél, viszont a fedezetnek hála nem vizsgálják annyira szigorúan az adós jövedelmét.
A lakáshitelhez képest az a különbség, hogy szabad felhasználású jelzáloghitelnél magasabb a kamat mértéke, illetve alacsonyabb hitelösszeget lehet igényelni.
Általános jelzáloghitel feltételek
legalább 18 éves kor
érvényes magyar lakcímkártya
legalább 3 hónapos munkaviszony a jelenlegi munkahelyen
nem lehet negatív/passzív KHR státuszod
önerő megléte, megfelelő ingatlanfedezet
Igényléshez szükséges dokumentumok
A jelzáloghitel igényléséhez jóval több dokumentum szükséges, mint a személyi kölcsön felvételéhez. Ez leginkább az ingatlanfedezetnek köszönhető.
Szükséges dokumentumok listája
Személyi igazolvány
Jövedelemigazolás
Magyar lakcímkártya
Bankszámlakivonat
Adásvételi szerződés
Alaprajz
Tulajdoni lap
Építési engedély
Értékbecslési szakvélemény
Egyes bankok egyéb dokumentumokat is elkérhetnek.
A hitelösszeg meghatározása
A hitelösszeg nagyságát a következő tényezők befolyásolják:
fedezetként felajánlott ingatlan piaci értéke
ügyfél jövedelme
meglévő hitelkiadások mértéke
Az ingatlan piaci értékét egy értékbecslés során fogják meghatározni. Ha jelzálogkölcsönt igényelsz, akkor a bankok általában biztosítani fogják az erre kijelölt szakembert.
A jövedelmet szintén vizsgálat alá vetik. Minden bank megköveteli az elsődleges jövedelmet, ezek a következők lennének:
alkalmazotti viszonyból származó munkabér
vállalkozói jövedelem
öregségi, rokkantsági vagy egyéb típusú nyugdíj
Az értékbecslés menete
Az ingatlan értékbecslésére szakembert jelöl ki a bank. A folyamat helyszíni szemlével kezdődik és a következő lépésekből áll:
Ellenőrzik az ingatlan dokumentumait
Felülvizsgálják az alaprajz hitelességét
Megnézik az ingatlan műszaki állapotát
Képekkel dokumentálják az ingatlan tulajdonságait
Megnézik az ingatlan környékét és elhelyezkedését
Az egész folyamat általában pár órát vesz igénybe, viszont az értékbecslés legalább 1-2 hétbe telik.
JTM korlát
A jövedelemarányos törlesztőrészlet mutatót minden ingatlanfedezetű hitel felvételekor meg kell vizsgálni. A mutatóban számba kell venni a meglévő hitelek törlesztési terhét is.
A JTM fogja megmutatni, hogy a hitelfelvétel után a jövedelmednek mekkora része kerülne terhelésre.
A jelenlegi szabályozások szerint a JTM korlát a következő:
Kamatperiódus
5 évesnél rövidebb
5 és 10 éves
legalább 10 éves
800.000 Ft alatti jövedelem
25%
35%
50%
800.000 Ft vagy ennél nagyobb jövedelem
30%
40%
60%
Ez azt jelenti, hogy például egy 300.000 Ft-os jövedelemből legjobb esetben 150.000 Ft-os törlesztőrészletet fizethetsz (10+ éves kamatperiódusnál). Ha rendelkezel már felvett hitellel, akkor annak a törlesztőrészletét ki kell vonnod a korlátból.
Fontos: 2026. január 1-jétől az MNB 600.000 Ft-ról 800.000 Ft-ra emelte a jövedelmi küszöböt. Aki havi nettó 800.000 Ft felett keres, az magasabb JTM korláttal igényelhet jelzáloghitelt.
A hitel költségei
A szabad felhasználású jelzáloghitel legnagyobb költségét a kamat képezi. A szabad felhasználású jelzáloghitelek összehasonlításakor aTHM-et érdemes nézni, hiszen ez fogja megmutatni a kölcsön teljes díját.
A THM a kamat mellett a következő költségeket is magába foglalja:
Megtörténhet, hogy a bankok bizonyos akciók keretében elengedik a költségek egy részét.
Költség típusa
Költség
Hitelbírálati díj
0 – 50.000 Ft
Értékbecslés díja
30.000 – 50.000 Ft
Jelzálogbejegyzés
12.600 Ft
Közjegyzői díj
hitelösszeg 0,4 – 0,5%-a
Folyósítási díj
hitelösszeg 0 – 1%-a
A kamatozás típusa
A kamatozás szintén nagy szerepet játszik a hitel teljes költségében. A termékkel való ismerkedéskor mindig figyelj oda akamat típusára.
Fix kamatozás
Változó kamatozás
Igénylés előtt neked kell eldöntened, hogy melyik megoldás alkalmasabb számodra.
Kamatozás terén nem lehet az előnyösebb döntést meghatározni, hiszen mindkét típusnak megvan az előnye és a hátránya is.
Jelzálogkölcsön vagy személyi kölcsön?
A szabad felhasználású jelzáloghitel több szempontból is különbözik a kistestvérénél.
Mivel egy jelzáloghitelről beszélünk, ezért egyértelmű, hogy aszemélyi kölcsönnélalacsonyabb költségekkel és nagyobb hitelösszeggel rendelkezik.
A következő táblázatban összefoglaltuk a két hitel jellemzőit:
Személyi kölcsön
Szabad felhasználású jelzáloghitel
THM
8% – 28%
9% – 13%
Futamidő
akár 10 év
akár 35 év
Maximális hitelösszeg
10.000.000 Ft
100.000.000 Ft
Kamattámogatás
nincs
nincs
Jelzálog
nem szükséges
kötelező
Kockázat
közepes
magas
Hitelbírálat
akár 1 munkanap
legalább 4–6 hét
Jelzáloghitelt annak érdemes igényelni, aki rendelkezik megfelelő ingatlannal és egy kedvező alternatívát keres a költségei kifizetésére. Akinek nincs magas hitelösszegre szüksége, annak egy személyi kölcsön is megfelelő döntés lesz.
A személyi kölcsön kisebb kockázattal rendelkezik, viszont ezért magasabb THM-et kell fizetni.
Számítási példa
A két termék költségének szemléltetése érdekében vegyünk egy számítási példát.
Tegyük fel, hogy mindkét hitelt ugyanazokkal a paraméterekkel** igényelnéd:
Hitelösszeg: 8.000.000 Ft
Futamidő: 6 év
Az egyetlen különbség a THM-ben rejlik. Ameddig a személyi kölcsön 15%-os THM-mel rendelkezik, addig a jelzáloghitel 9,5%-os THM-mel lép versenybe.
Nézzük meg, hogy hogyan alakulnak a költségek:
Személyi kölcsön
Szabad felhasználású jelzáloghitel
Törlesztőrészlet
169.160 Ft
146.198 Ft
Teljes visszafizetendő összeg
12.179.528 Ft
10.526.222 Ft
A fenti példa esetében a jelzáloghitel 1.653.306 Ft-tal olcsóbb a személyi kölcsönnél. Egyértelmű, hogyha hajlandó vagy ingatlanfedezettel szolgálni, akkor sokkal olcsóbban megúszhatod a hitel visszafizetését.
Igénylés előtt mérlegelned kell, hogy melyik lehetőség érné meg jobban a számodra. Ne feledd, hogy az a legfontosabb, hogy a hiteltprobléma nélkül törleszteni tudd.
A jelzáloghitel fedezete
A jelzáloghitelingatlanfedezettelműködik. A bank jelzálogot fog kötni a felajánlott ingatlanra, amelyet többszörös hitelmulasztás után, végső esetben elárverezhet.
Elfogadott ingatlantípusok
Családi ház, ikerház, sorház, társasházi lakás
Hétvégi ház
Vegyes funkciójú ingatlan
Építési telek
Garázs
Tanya
El nem fogadott ingatlanok
Vendéglátó egység
Gazdasági ingatlan
Műhely
Erdő
Gyümölcsös
Érdemes megjegyezni, hogy a felsoroltak közül egyes ingatlanok (pl. garázs) csak kiegészítő fedezetként vonhatóak be a szerződésbe.
A jelzáloghitel törlesztése
A személyi kölcsönhöz képest jelzáloghitel esetén nagyobb kockázatot kell vállalnod.
Ha nem törleszted a hitelt, akkor akár a lakásodat is elveszítheted. Érdemes olyan törlesztőrészletet választani, amelyet később probléma nélkül fizethetsz.
A hitel futamidejére ugyanúgy figyelni kell. Sokkal előnyösebb egy hosszú futamidőt választani, mert ezzel csökkenteni fogsz a havi törlesztőrészleten.
A hitelszerződésbeadóstársis bevonható. Az adóstársnak kötelezően rendelkeznie kell az alábbi jövedelmek egyikével:
munkabér, fizetés
nyugdíj (amennyiben igazoltan élete végéig kapja)
ápolási díj
nevelési és nevelőszülői díj
életjáradék (csak akkor, ha határozatlan időre szól)
Miért érdemes adóstársat bevonni?
A bankok sok esetben megkövetelik az adóstárs bevonását. Mivel jelzáloghitel esetében magas hitelösszegről van szó, találsz olyan bankot, amely adóstárs nélkül nem fog hitelt folyósítani.
Ha teheted, akkor mindenképp érdemes adóstársat is bevonni, hiszen:
az adóstárs segíteni fog a hitel fizetésében
adóstárs bevonásával növelhetsz a felvehető hitelösszegen
csökkenthetsz a hitel költségén
könnyebben megkaphatod a hitelt
Előtörlesztés és végtörlesztés
Ha nem fizeted a jelzáloghiteled, akkor könnyen problémád adódhat.
Minden pénzintézetnél van lehetőség előtörlesztésre és végtörlesztésre. Ha előtörlesztesz, akkor ezzel mindig a hitel tőketartozását fogod csökkenteni.
Mivel ez szerződésmódosítással jár, ezért minden banknál meghatározzák az előtörlesztés díját.
Ha lehetőségedben áll, akkor érdemes előtörleszteni. Az előtörlesztési díj mértéke elhanyagolható, ha számba veszed, hogy ezzel nagyobb mértékben csökkentesz a hitel végső költségén.
Milyen hitelt válasszak?
A megfelelő hitel kiválasztásakor mindig a hitelcélra kell törekedned.
Személyi kölcsön
szabad felhasználású hitelre van szükséged
nem szeretnél vagy nincs lehetőséged fedezetet bevonni a hitelszerződésbe
Rugalmasság. A hitelek összehasonlításakor Ön választja ki a kívánt futamidőt és hitelösszeget.
Megtalálja a legolcsóbb jelzáloghitelt. Az oldal tetején megtalálhatja a legkedvezőbb szabad felhasználású jelzáloghiteleket.
Időt spórol meg. Hasonlítsa össze másodpercek alatt, egy helyen a piac legjobb ajánlatait.
Ingyenes a szolgáltatásunk. Használja szolgáltatásainkat akár regisztráció nélkül, elkötelezettségmentesen.
Rengeteg elégedett felhasználóval rendelkezünk. Naponta többezer felhasználó veszi igénybe a Financera szolgáltatásait.
Gyakran ismételt kérdések
Mi a szabad felhasználású jelzáloghitel?
A szabad felhasználású jelzáloghitel olyan kölcsön, amelynél ingatlant kell fedezetként felajánlani a banknak, de a kapott összeget bármilyen célra felhasználhatja. Kedvezőbb kamattal és magasabb hitelösszeggel elérhető, mint a fedezet nélküli személyi kölcsön.
Mennyi a szabad felhasználású jelzáloghitel THM-je?
A THM bankonként és feltételenként változik. A legjobb ajánlatok THM-je jelenleg 9% körül mozog, míg a legmagasabb elérheti a 13%-ot. A pontos THM a hitelösszeg, a futamidő és a kamatperiódus függvénye.
Mekkora jelzáloghitelt kaphatok?
A hitelösszeg függ az ingatlan piaci értékétől, az Ön jövedelmétől és a meglévő hiteleitől. Általánosságban az ingatlan forgalmi értékének 60-80%-áig igényelhet hitelt. A maximális hitelösszeg elérheti a 100 millió forintot is.
Milyen feltételei vannak a jelzáloghitelnek?
Az alapfeltételek: legalább 18 éves kor, érvényes magyar lakcímkártya, legalább 3 hónapos munkaviszony, igazolt jövedelem (minimum a minimálbér összege), tiszta KHR státusz, valamint megfelelő ingatlanfedezet.
Mennyi idő alatt folyósítják a jelzáloghitelt?
A jelzáloghitel igénylési folyamata hosszabb, mint a személyi kölcsöné. Az értékbecslés, a közjegyzői okirat elkészítése és a jelzálogjog bejegyzése miatt általában 4-6 hetet kell számítani az igénylés benyújtásától a folyósításig.
Mi a különbség a jelzáloghitel és a lakáshitel között?
A lakáshitel kizárólag lakáscélra (vásárlás, építés, felújítás) használható, és alacsonyabb kamattal érhető el. A szabad felhasználású jelzáloghitel bármilyen célra igényelhető, de valamivel magasabb kamattal. Mindkettő ingatlanfedezettel működik.
Csatlakozz a Financera Stacks -hez - Heti útmutatód a pénzügyi alapok elsajátításához, extra jövedelem építéséhez, és egy olyan élet megteremtéséhez, ahol a pénz neked dolgozik. A befektetés kockázattal jár – csak olyan pénzt fektessen be, amit megengedhet magának, hogy elveszítsen.