Reprezentatív példa: 10 000 000 Ft, 60 hónap, 1 havi BUBOR + kamatfelár mellett a THM kb. 7–11%. Legalább 1 lezárt üzleti év szükséges. Tájékoztató jellegű.
Azonosító adatok
Hitelkeret
Igen
Kamatok és összegek
Éves kamatláb
7% - 11,5%
Névleges kamatláb
5,9% - 10%
Kamatláb típusa
Változó
Hitel összege
500 000 Ft - 120 000 000 Ft
Folyósítási díj
Folyósítási jutalék a mindenkori Hirdetmény szerint.
Bár mindent megteszünk az adatok naprakész tartásáért, nem tudjuk garantálni a teljes pontosságot napi szinten
Szűrők
Hitel összege
Jogosultsági feltételek
Kamatláb típusa
Termékforma
Szükséges dokumentumok
Termékstatisztikák
Az összehasonlításban szereplő termékek összes adatpontjának teljes áttekintése, hogy a legjobb döntést hozhassa meg.
Hitelkeret
4 (100%)
Hitel összege
500 000 Ft - 750 000 000 Ft (171 687 500 Ft)
Éves kamatláb
1,9% - 13% (8,24%)
Névleges kamatláb
1,5% - 11% (6,86%)
Startupokat is elfogad
1 (25%)
Korai visszafizetés
4 (100%)
A statisztikák az adatbázisunkban lévő 4 darab Üzleti hitelek típusú termékre épülnek.
CégLegalacsonyabbLegmagasabb
OTP Bank1,9%4,5%
Erste Bank7%11,5%
Raiffeisen Bank8%12%
MBH Bank8%13%
Kamatlábak
Nézze meg, hogyan viszonyulnak a kamatlábak az egyes szolgáltatóknál. A sávok az egyes cégek által kínált legalacsonyabb és legmagasabb kamatláb közötti tartományt mutatják.
Financera ajánlása
Legjobb értékelés
OTP Bank
A személyi kölcsön THM 10,8–23,2% között, lakáshitel végig fix kamattal. A számlacsomagok árazata átlagos, de számos rejtett díjjal kell számolni.
Telefonos és e-mailes ügyfélszolgálat elérhető, de a válaszidők változóak. A fiókokban személyes ügyintézés, de gyakori a hosszú várakozás.
Személyi kölcsön 24–84 hónapos futamidővel, előtörlesztési lehetőséggel. Lakáshitel akár 30 évre, kizárólag végig fix kamatozással.
A MobilBank alkalmazás modern és átlátható, de időnként technikai akadályok lépnek fel. Az internetbank funkcionális, de a kezelőfelület elmarad a fintech versenytársakétól.
Szerezzen exkluzív feltételeket a legjobb pénzügyi cégektől
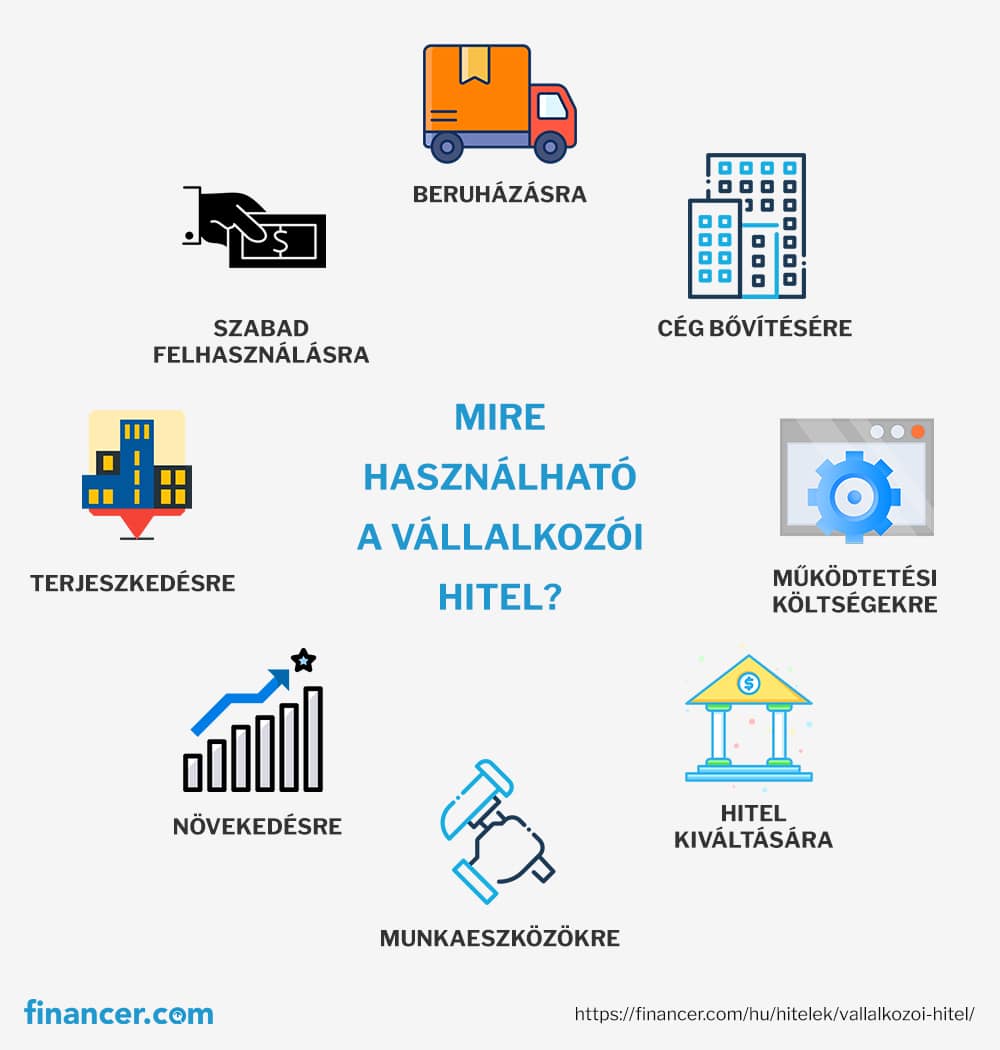
A vállalkozói hitel az egyik leggyakoribb finanszírozási forma, amellyel a cégek beruházásaikat, működési költségeiket vagy bővítési terveiket fedezhetik. Hasonlít a személyi kölcsönhöz, viszont ezt a terméket kifejezetten vállalkozások igényeire szabták.
A kamatláb, a futamidő és a feltételek a hiteltípustól és a cég pénzügyi helyzetétől függenek. A Széchenyi Kártya Program keretében 2026-ben akár fix 3%-os éves kamattal is elérhető támogatott vállalkozói hitel.
Ha Ön is arra keresi a választ, hogyan igényelhetek vállalkozói hitelt, az alábbiakban megtalál mindent a típusokról, feltételekről és aktuális kamatokról.
Működési költségek átmeneti fedezésére: bérfizetés, számlák kiegyenlítése
Pályázatok előfinanszírozására: EU-s vagy hazai pályázatok önerejének biztosítása
Régebbi hitel kiváltására: kedvezőbb feltételek mellett
A hitel felhasználhatóságát a kiválasztott konstrukció típusa határozza meg. A szabad felhasználású vállalkozói hitelek bármilyen célra elkölthetők, míg a célhoz kötöttek kedvezőbb kamatot kínálnak cserébe.
Vállalkozói hitelek típusai
A vállalkozói hiteleket többféle szempont szerint lehet csoportosítani. Az alábbiakban a legfontosabb felosztásokat mutatjuk be.
Cél szerint
Kötött (célhoz kötött): a hitelt csak az előre meghatározott célra lehet felhasználni (pl. beruházás, gépvásárlás). Olcsóbb, de kevésbé rugalmas.
Szabad felhasználású: nincs megkötés a felhasználásra. Drágább, viszont teljes szabadságot ad.
Futamidő szerint
Rövid távú (1-3 év): forgóeszköz hitelek, folyószámlahitelek, faktoring
Hosszú távú (3-10 év): beruházási hitelek, Széchenyi hitelek, projekthitelek
A hosszú távú, fedezet mellett kötött hitelek általában alacsonyabb kamattal vehetők igénybe, mint a rövid távú, fedezet nélküli konstrukciók.
Széchenyi Kártya Program MAX+
A Széchenyi Kártya Program az államilag támogatott vállalkozói hitelek legfontosabb kerete Magyarországon. A program mikro-, kis- és középvállalkozásoknak kínál kedvezményes feltételeket.
2026-ben a következő főbb konstrukciók érhetők el:
Hiteltípus
Max. összeg
Futamidő
Éves kamat
Széchenyi Kártya Folyószámlahitel MAX+
250 millió Ft
1-3 év
Fix 5%
Széchenyi Beruházási Hitel MAX+
500 millió Ft
Max. 10 év
Fix 5%
ZÖLD Széchenyi Beruházási Hitel MAX+
500 millió Ft
Max. 10 év
Fix 1,5%
Széchenyi Likviditási Hitel
250 millió Ft
1-3 év
Fix 3%
Széchenyi Mikrohitel MAX
50 millió Ft
Max. 10 év
Fix 1%
A Széchenyi hitelek vállalkozáson belül szabad felhasználásúak: bármilyen üzleti célra elkölthetők. Az igénylés feltétele, hogy a cégnek legyen legalább 1 lezárt üzleti éve, ne legyen lejárt köztartozása vagy hiteltartozása, és a foglalkoztatotti létszáma 250 fő alatt legyen.
Beruházási hitel
A beruházási hitel mikro-, kis- vagy középvállalkozások számára alkalmas, és jellemzően a beruházás nettó összegére lehet igényelni.
Jellemzői
Futamidő: 1-10 év
Szükséges önerő: minimum 20%
Türelmi idő: jellemzően 1 év
Kamat: a jegybanki alapkamat (jelenleg 6,25%) + banki felár alapján egyedi ajánlat
A beruházási hitel felhasználható fejlesztési célra: gépvásárlás, építkezés, ingatlanfejlesztés. A pénz felhasználását számlákkal kell igazolni a bank felé.
Forgóeszköz hitel
A forgóeszköz hitelt legalább 1 éve működő gazdálkodó szervezetek igényelhetik. Ez a konstrukció az átmeneti forráshiány pótlására szolgál.
Jellemzői
Hitelösszeg: legfeljebb 50-100 millió Ft (bankonként eltérő)
Futamidő: 1 év, tartós forgóeszköznél legfeljebb 3 év
A faktoringot kevesen használják Magyarországon, pedig a kisebb tőkével rendelkező vállalkozások számára előnyös alternatíva. A faktoring lényege, hogy a vevőköveteléseit egy faktorcég (jellemzően bank) finanszírozza: Ön megkapja a számla összegének nagy részét azonnal, a vevő pedig a faktornak fizet.
Előnyei
Nem szükséges ingatlanfedezet
Pár munkanapon belül folyósítják
A hitelhez képest gyorsabb és egyszerűbb az igénylése
Pénzügyileg kiszámíthatóságot biztosít
A faktoring különösen akkor érdemes, ha a vevőkövetelések folyamatos finanszírozása kritikus a cég működéséhez. Rövidebb elkötelezettséget jelent, mint egy hitel.
Folyószámlahitel
A folyószámlahitel vállalkozások számára egy rugalmas hitelkeret, amelyet bármikor felhasználhat és visszatölthet. Előre nem látható, rövid lejáratú finanszírozási szükségletre alkalmas.
Előnyei
Rugalmas, bármikor felhasználható hitelkeret
Bármilyen célra elkölthető
Nem szükséges fedezet a kisebb keretekhez
Hátrányai
Alacsonyabb hitelösszeg (jellemzően az éves árbevétel 20-25%-a)
Magasabb kamat a célzott hitelekhez képest
Szabad felhasználású és célhoz kötött hitelek összehasonlítása
Vállalkozóként érdemes mérlegelni, hogy szabad felhasználású vagy célhoz kötött hitelt érdemes igényelni. Az alábbi táblázat segít a döntésben:
Szabad felhasználású
Célhoz kötött
Kamat
Magasabb
Alacsonyabb
Állami kamattámogatás
Nem kapható
Kapható (Széchenyi hitelek)
Költség
Magasabb
Alacsonyabb
Rugalmasság
Teljes
Korlátozott
Hitelösszeg
Közepes
Magas
Ellenőrzés
Nincs
Számlákkal igazolni kell
Felhasználás
Bármilyen kiadásra
Csak a meghatározott célra
Ha a cégének szabad felhasználású hitelt szeretne, de a vállalkozói hitelek feltételei nem teljesülnek, egy magasabb összegű személyi kölcsön is megoldás lehet egyéni vállalkozók számára.
Vállalkozói hitel feltételei
A bankok a vállalkozói hitel elbírálásánál több szempontot vizsgálnak. Az alábbiakban a legfontosabb feltételeket és kizáró okokat foglaltuk össze.
Alapvető feltételek
Legalább 1 lezárt üzleti év (egyes bankoknál 2 év)
Nincs lejárt adótartozás vagy hiteltartozás
A cég nem áll csőd- vagy felszámolási eljárás alatt
Rendezett KHR-státusz (a cégvezető nem szerepel az aktív negatív adóslistán)
Önerő megléte: jellemzően 10-30% a beruházás értékéből
Érvényes tevékenységi engedélyek megléte
Milyen dokumentumok szükségesek?
Az előző 1-2 év mérlegbeszámolója és eredménykimutatása
Aktuális főkönyvi kivonat
Részletes üzleti terv (különösen induló vállalkozásoknál)
A cég bevételi és kiadási kimutatása
A beruházás költségvetése (célzott hiteleknél)
A cégtulajdonos személyes dokumentumai és vagyonnyilatkozata
A bank megvizsgálja a vállalkozás főkönyvi kivonatát, a lezárt évek mérlegét és a cég pénzügyi állapotát. Figyelembe veszik a cég fő tevékenységét, vagyonát, a tulajdonában lévő ingatlanokat és eszközöket.
Ha a cégnek korábbi tartozása van vagy volt, az szintén befolyásolja a döntést. A legtöbb bank csak azt a bevételt fogja figyelembe venni, amely a cég bankszámlájára érkezik.
A vállalkozói hitel költségei
A vállalkozói hitel teljes költségét a THM (Teljes Hiteldíjmutató) fejezi ki, amely magában foglalja a kamatot és az összes díjat.
A THM-et a következők határozzák meg:
Kamatláb: fix vagy változó. A Széchenyi hitelek fix kamatozásúak. A piaci hitelek kamata jellemzően a jegybanki alapkamathoz (jelenleg 6,25%) kötött, ehhez jön a banki felár.
Kezelési költség: éves díj a hitelösszeg százalékában (0-2%)
Folyósítási díj: egyszeri díj a szerződéskötéskor
Értékbecslési díj: ingatlanfedezet esetén
Közjegyzői díj: jelzálogjog bejegyzésénél
A Széchenyi Kártya Programban a kezelési költség 0%, és nincs sikerdíj vagy tanácsadói díj az igényléshez.
Vállalkozói hitel példa
Nézzük meg egy konkrét példán, hogyan alakulnak a költségek 2026-ben.
Egy működő kisvállalkozás 10 millió Ft összegű Széchenyi Beruházási Hitelt igényel a következő feltételekkel:
Hitelösszeg: 10 000 000 Ft
Futamidő: 5 év (60 hónap)
Éves kamat: fix 5%
Kezelési költség: 0%
Ebben az esetben a havi törlesztőrészlet kb. 188 700 Ft, a teljes visszafizetendő összeg pedig kb. 11 322 000 Ft lesz. A hitel ára tehát 5 év alatt 1 322 000 Ft.
Ha ugyanezt piaci vállalkozói hitelként igényelné (pl. 10% THM mellett), a havi törlesztő kb. 212 500 Ft lenne, a teljes visszafizetés pedig kb. 12 750 000 Ft. A különbség: 1 428 000 Ft megtakarítás a támogatott konstrukcióval.
Hogyan igényeljen vállalkozói hitelt okosan?
Hiteligénylés során sok pénzt takaríthat meg, ha a következő lépéseket követi.
1. Készítsen részletes üzleti tervet és költségvetést. A bankok komolyabban veszik az igénylését, ha pontos és precíz a dokumentáció.
2. Csak akkora összeget igényeljen, amennyire valóban szüksége van. Minél nagyobb a hitelösszeg, annál több kamatot fizet.
3. Válassza a legrövidebb futamidőt, amelyet a cég elbír. A hosszabb futamidő alacsonyabb havi törlesztőt jelent, de összességében drágább a hitel.
4. Vizsgálja meg az állami támogatásos lehetőségeket. A Széchenyi hitelek kamata töredéke a piaci kamatoknak.
5. Hasonlítsa össze több bank ajánlatát. Ugyanarra a hitelcélra különböző bankok eltérő feltételeket kínálnak.
Mennyi idő a hitelbírálat?
Folyószámlahitel, forgóeszköz hitel: 2-4 hét
Beruházási hitel: 6-8 hét
Komplex projektek: 8-12 hét
A Széchenyi hitelek esetében a KAVOSZ segít az igénylés összeállításában, ami lerövidítheti az ügyintézést.
Ha kezdő vállalkozói hitelt keres, válasszon olyan konstrukciót, amit kifejezetten induló cégek számára fejlesztettek ki. Egyéni vállalkozói hitel igénylése esetén is ugyanazok a feltételek érvényesek, mint a társas vállalkozásoknál. A hitelkalkulátor segítségével összehasonlíthatja az elérhető ajánlatokat.
Gyakran ismételt kérdések
Milyen vállalkozói hitelek érhetők el Magyarországon?
Magyarországon a legfontosabb vállalkozói hiteltípusok: Széchenyi Kártya Program hitelek (államilag támogatott, fix kamatozású), beruházási hitelek, forgóeszköz hitelek, folyószámlahitelek, faktoring és projekthitelek. A Széchenyi hitelek a legkedvezőbbek: akár fix 1-5% éves kamattal igényelhetők.
Mekkora kamattal kapható vállalkozói hitel?
A Széchenyi Kártya Program keretében fix 1-5% éves kamattal érhetők el támogatott hitelek. A piaci vállalkozói hitelek kamata a jegybanki alapkamathoz (jelenleg 6,25%) kötött, ehhez jön a banki felár, amely jellemzően 2-6 százalékpont. A ZÖLD Széchenyi Beruházási Hitel a legkedvezőbb: fix 1,5% éves kamat.
Kaphat-e hitelt egy kezdő vállalkozás?
Igen, de a lehetőségek korlátozottabbak. A legtöbb banki hitel legalább 1-2 lezárt üzleti évet követel meg. Kezdő vállalkozásoknak ajánlott a Széchenyi Mikrohitel MAX (fix 1% kamat, max 50 millió Ft) vagy a MFB mikrohitel program. Ingatlanfedezet megléte esetén több bank is hajlandó finanszírozni induló cégeket.
Mi szükséges a vállalkozói hitel igényléshez?
A legfontosabb dokumentumok: az előző 1-2 év mérlegbeszámolója, aktuális főkönyvi kivonat, részletes üzleti terv, a cég bevételi és kiadási kimutatása, valamint a cégtulajdonos személyes dokumentumai. Célzott hiteleknél a beruházás költségvetését is be kell nyújtani.
Mennyi idő alatt kapható meg a vállalkozói hitel?
A hitelbírálat időtartama a hitel típusától függ. Folyószámlahitel és forgóeszköz hitel esetén 2-4 hét, beruházási hiteleknél 6-8 hét, komplex projektek finanszírozásánál 8-12 hét. A Széchenyi hitelek igénylésénél a KAVOSZ segítségével gyorsabb lehet az ügyintézés.
Csatlakozz a Financera Stacks -hez - Heti útmutatód a pénzügyi alapok elsajátításához, extra jövedelem építéséhez, és egy olyan élet megteremtéséhez, ahol a pénz neked dolgozik. A befektetés kockázattal jár – csak olyan pénzt fektessen be, amit megengedhet magának, hogy elveszítsen.