Reprezentatív példa (Green, Aktív Green kedvezménnyel): 3 000 000 Ft, 60 hónap, kamat 10,79%, THM 11,51%, havi törlesztő 65 137 Ft.
Bár mindent megteszünk az adatok naprakész tartásáért, nem tudjuk garantálni a teljes pontosságot napi szinten
Szűrők
Hitel összege
Jogosultsági feltételek
Hitelcél
Termékstatisztikák
Az összehasonlításban szereplő termékek összes adatpontjának teljes áttekintése, hogy a legjobb döntést hozhassa meg.
Hitel összege
300 000 Ft - 15 000 000 Ft (6 857 142,86 Ft)
Éves kamatláb
9,9% - 25,4% (16,49%)
Minimális életkor
18 - 23 (19,57)
Minimális jövedelem
0 Ft - 214 000 Ft (163 142,86 Ft)
Korai visszafizetés
7 (100%)
A statisztikák az adatbázisunkban lévő 7 darab Hitelek típusú termékre épülnek.
CégLegalacsonyabbLegmagasabb
OTP Bank10,8%23,2%
Cofidis10,36%24,9%
Erste Bank13,09%15,44%
MagNet Bank12,3%25,4%
UniCredit Bank10,27%21,03%
Raiffeisen Bank9,9%20,1%
MBH Bank10,6%23,5%
Kamatlábak
Nézze meg, hogyan viszonyulnak a kamatlábak az egyes szolgáltatóknál. A sávok az egyes cégek által kínált legalacsonyabb és legmagasabb kamatláb közötti tartományt mutatják.
Financera ajánlása
Legjobb értékelés
Cofidis
A fogyasztóbarát példákban 10,36% THM és 0 Ft díj/jutalék/költség is szerepel. Csekkes vagy készpénzes fizetésnél +720 Ft/alkalom lehet.
Telefonos és online ügyintézés, app és panaszkezelési felület elérhető. Független válaszidő-adatot nem találtunk, ezért óvatos az értékelés.
Fix kamat és részletes hirdetmények segítik az átláthatóságot. A Cofidis Bank és a Fióktelep külön jogi entitás, ezért termék előtt ÁSZF-et kell nézni.
Az online igénylés és app kényelmes, a Cetelem-Cofidis átállás viszont zavaró lehet. A Google Play 50 000+ letöltést jelez az Ügyfélkapu appnál.
Szerezzen exkluzív feltételeket a legjobb pénzügyi cégektől
Az építési hitel egy olyan hitelkonstrukció, amely az új ingatlanok megépülését segíti elő. Ez a kedvező lakáshitel bárki számára alkalmas, aki rendelkezik telekkel és most szeretne építkezésbe kezdeni.
Az építési hitel jelzáloghitel, tehát igényléskor az épülő ingatlanra jelzálogjog fog kerülni.
A többi lakáshitelhez hasonlóan ennél a kölcsönnél is elvárják az önerő meglétét, ami általában az ingatlan értékének 20%-a (első lakásvásárlók esetén bizonyos feltételekkel 10% is elegendő lehet).
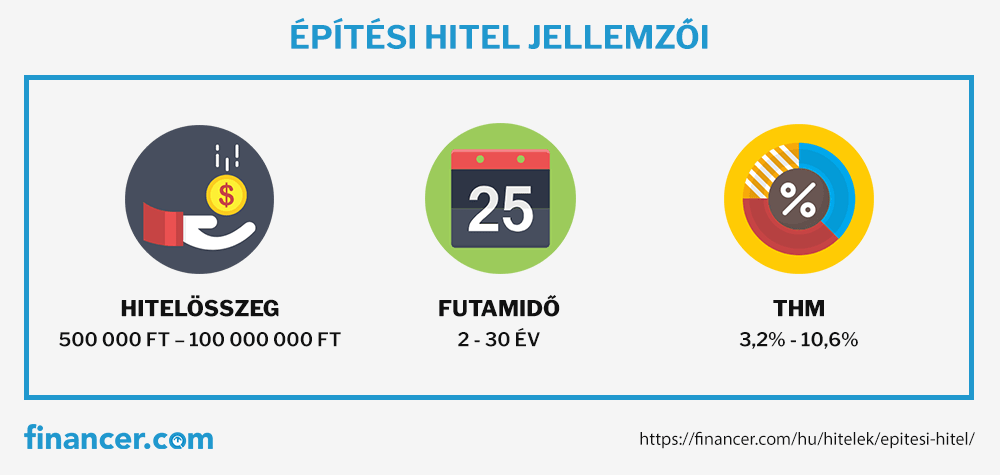
Építési hitel jellemzői
Az építési hitel a lakáshitelnek olyan formája, amely szakaszos folyósítással működik. A bank óvatosabban dolgozik egy lakásépítési hitel esetében, viszont neki is az a végső érdeke, hogy az ingatlan megépüljön.
Ha építeni szeretnél, akkor telekkel is kell rendelkezned, tehát az önerő mértékébe ezt is bele kell számolni. A telek megvásárlását nem tudod az építési hitelből finanszírozni.
Új ház építés
Ha rendelkezel egy telekkel, amire a nulláról szeretnél házat építeni, akkor az építési hitel megfelelő választás lesz számodra.
Meglévő ház kibővítése
Sokan azért igényelnek építési hitelt, hogy a már meglévő lakásukat egy új térrel vagy emelettel bővítsék ki.
Építési hitel előnyei
Olcsóbb, mint egy szabad felhasználású hitel
Magas hitelösszeg igényelhető
Hosszú futamidővel alacsony törlesztőrészletet választhatsz
Építési hitel hátrányai
A pénzt csak építési céllal használhatod fel
Jelzálogjog megkötése szükséges
A hitelösszeget részletekben kapod meg
Építési hitel feltételei
A hiteligénylőnek nem lehet negatív KHR státusza
Kötelező adóstársként bevonni a hiteligénylő házastársát/élettársát
A fedezetként bevont ingatlanok tulajdonosai zálogkötelezettként fognak részt venni a szerződésben
Támogatott hitel esetén a költségeknek legalább 70%-át számlákkal is szükséges igazolni
Szükséges dokumentumok
A lakáscélú hitelek a személyi hiteleknél több dokumentum meglétét elvárják.
Ezek a plusz dokumentumok egyrészt a jelzálogjog bejegyzésében, másrészt a hitelösszeg meghatározásában fognak segíteni.
Az alapvető dokumentumok közé a következők tartoznak:
személyi igazolvány
lakcímkártya
jövedelemigazolás
legalább 6 hónapra szóló bankszámlakivonat
A lakással kapcsolatos dokumentumok a következők:
ház építés engedély
költségvetés
tulajdoni lap
kivitelező által szerkesztett költségvetés
műszaki tervdokumentáció
A dokumentumok listája bankonként eltérhet. A részletesebb tájékozódás céljából érdemes a bank oldalán is utánanézni az ezzel kapcsolatos elvárásoknak.
A hitel díjai
A hitel folyósítása szakaszonként történik. Ez azt jelenti, hogy a maradék összegre rendelkezésre tartási díjat számolnak fel.
Ezt a díjat évenként egyszer szükséges kifizetni, mértéke pedig a megmaradt tartozás 1-2%-a.
További költségnek számít az értékbecslő által végzett ellenőrzések díja is, amit minden egyes ellenőrzésnél elkérnek. Ennek a mértéke 15 000 - 40 000 Ft körül mozog.
Telekvásárlás hitel
Az építési hitel összege nem használható fel telekvásárlásra. Hogyha nem rendelkezel telekkel, akkor az építési hitel nem lesz megfelelő választás számodra.
Amennyiben telket szeretnél vásárolni, piaci kamatozású lakáshitelt kell igényelned.
Hogyha lakáshitelt igényelsz, akkor sem fogod megkapni a telek teljes árát. Az ingatlanokra vonatkozó 90%-os határ a telkekre is vonatkozik.
A hitel fedezete
Az építési hitelnek az a különlegessége, hogy a fedezet a legtöbb esetben az épülő ingatlan lesz.
A hitel igénylésekor a legtöbb ügyfél csak egy telekkel és egy alaposan kidolgozott tervvel rendelkezik, ingatlannal viszont nem.
A házépítés hitel éppen ezért egy elég bonyolult hiteltípus, ugyanis a hitelösszeg meghatározása nem annyira egyértelmű feladat, mint más kölcsönök esetében.
Nem meglepő, hogy sok pénzintézet éppen ezért nem is folyósít ilyen lakáshitelt.
A hitel fedezetét két érték képezi:
az épülő ingatlan
a telek, melyre az ingatlan épülni fog
Mivel a két fedezet helyileg ugyanott helyezkedik el, a földhivatal a jelzálogjogot az adott helyrajzi számra fogja bejegyezni.
Hitelösszeg
Az építési hitel összege nem fedezi az építkezés teljes költségét, ugyanis ez legfeljebb a fedezetként bejegyzett ingatlan piaci értékének 90%-a lehet.
A bankok a hitelfelvevő jövedelmét is figyelembe veszik. Ajánlattételkor olyan hitelösszeget választanak, amelynek a törlesztőrészletét fizetni tudja az igénylő.
Igényléskor mindkét esettel számolni kell:
ha kevés a jövedelmed, hiába ér sokat a fedezetként ajánlott ingatlan, a hitelösszeg alacsonyabb lesz
ha a jövedelmed nagy, az ingatlan várható értéke pedig kicsi, akkor szintén az alacsonyabb hitelkeretet veszik figyelembe
Ne feledd, hogy forgalmi érték szinte mindig nagyobb lesz, mint a költségvetés, illetve a telekérték összege.
Állami támogatás
Az építési hitel egy olyan kedvezményes hitel, amelyet állami támogatással is meg lehet találni. A hitel támogatás nélkül, piaci kamattal is igényelhető.
Az állami támogatások közül a két legfontosabb:
CSOK Plusz: Maximum 3%-os fix kamattal, gyermekvállaláshoz kötött konstrukció. A hitelösszeg a gyermekek számától függ (15-50 millió Ft).
Otthon Start Program: Fix 3%-os kamatú, államilag támogatott hitel, akár 50 millió Ft összegig, legfeljebb 25 éves futamidővel.
Ha a hitelt állami támogatással igényled, akkor szigorúbb feltételeknek kell megfelelned, mint a piaci kamatozású hitel esetében.
Építési hitel önerő
Az építési hitelnél a többi lakáscélú hitelhez hasonlóan elvárják az önerő meglétét. Ennél a kölcsönnél talán a megszokottnál nagyobb önerőre is szükség van, hiszen:
az igényléskor rendelkezned kell a telekkel, amire építeni szeretnél
a bank az ingatlan piaci értékének csak egy részét fizeti ki
Hogyan határozzák meg az önerő mértékét?
A bank a legjobb esetben a piaci érték 90%-át tudja hitelösszegként nyújtani. A 90% könnyen lecsökkenhet, ha:
egyszerre több hitelt törlesztesz
rövid ideje dolgozol
az ingatlanra kicsi a piaci kereslet
a lakóház vidéken helyezkedik el
Ha a fenti tulajdonságok érvényesek a te esetedben, akkor a 90%-os hitelösszeg helyett 50-70%-ra számíthatsz. Ez azt jelenti, hogy a maradék 30-50%-ot önerőből kell kifizetned.
Építési hitel pótfedezet
Ha építési hitelt igényelsz, akkor jó ötlet lehet pótfedezetet bevonni.
A hitelfelvevéshez jelzálogjogot kell kötnöd az épülő ingatlanra, viszont egy pótfedezet, azaz egy második ingatlan bevonásával kedvezőbb feltételeket harcolkál ki magadnak.
A legtöbben ezt a megoldást választják akkor, ha nagyobb összegű építési hitelt szeretnének igényelni.
CSOK Plusz önerőként
Építési hitelt önerő nélkül nem lehet felvenni. Ha nem rendelkezel elegendő önerővel, a CSOK Plusz segíthet a célod megvalósításában.
A CSOK Plusz keretében kedvezményes kamattal igényelhetsz lakáshitelt, és a gyermekvállalás után a hitelösszeg egy részét az állam elengedi. Ez jelentősen csökkentheti az önerő terhét.
Futamidő
Az építkezési hitel futamideje legfeljebb 35 év.
A hitel csak 18 éves kortól igényelhető, illetve a hitelfelvevő a futamidő lejártakor 70 évnél fiatalabb kell legyen. A futamidő meghatározása során ezt is szigoún figyelik.
Ház építés menete - szakaszos folyósítás
Egy új ház építése rengeteg munkával jár, ezt pedig a bankok is tudják. Mivel a pénzintézet csökkenteni szeretne a saját kockázatán, ezért nem folyósít egy összegben.
Az építési hitel folyósítása szakaszosan történik, ami azt jelenti, hogy a hitelösszeget nem fogod egyszerre megkapni.
Az építési hitel folyósítása fokozatosan történik. A hitelösszeget nem egyszerre, hanem előre meghatározott időközönként kapod meg.
Az építkezést még a folyósítás előtt el kell kezdeni. A kezdeti munkálatokat önerőből szükséges finanszírozni.
A bank részletekben folyósítja a hitelösszeget. A részletek gyakoriságát és mértékét a hitelszerződésben, minden ügyfélnél egyénileg határozzák meg.
Az értékbecslő időközönként ellenőrizni fogja, hogy a munkálatok milyen stádiumban állnak. Ezalatt azt is megállapítja, hogy a kapott hitelösszeg mire volt felhasználva.
Sokszor előfordul, hogy az utolsó pár részletet egy összegben odaadják. Ez akkor történhet meg, ha a bank látja, hogy a pénz nagy része jó helyre került.
Törlesztőrészlet
Mivel a törlesztőrészlet a kamat szerint van meghatározva, a kamatot pedig az eddig meg nem kapott összegre számolják, a hitel nem lesz fixtörlesztésű.
A hitelfelvevőtől függ, hogy mennyi idő alatt sikerül elérni a következő folyósításhoz szükséges készenléti fokot.
A futamidő szintén közrejátszik a törlesztőrészlet változásában: ha rövid futamidőt választottál (5-10 év), az építkezés pedig elhúzódik, akkor a törlesztőrészlet nagyon megnőhet.
Tartalék építési hitel esetében
Az építési hitelek aranyszabálya, hogy mindig rendelkezz biztos tartalékkal. Legalább annyi pénzre lesz szükséged, amiből szükség esetén a következő készültségi fok elérését biztosítani tudod.
Sokszor azért marad félbe a hitel finanszírozása, mert az ügyfél magasabb készenléti fokra számít (például 60%), azonban az értékbecslő kevesebbet igazol le (például 55%-ot).
A bank ilyen esetben még nem fizetheti ki a következő részletet. Ha nem rendelkezel tartalékkal, a munkálatokat nem tudod tovább finanszírozni, így a hitel folyósítása és az építkezés is abbamarad.
Fontos, hogy mindig legyen elegendő félretett pénzed, akár előre nem tervezett esetekre is.
Építési hitel alternatívák
A következő hitelek segíthetnek akkor, ha nem felelsz meg az építési hitel feltételeinek.
A minősített fogyasztóbarát lakáshitelek olyan konstrukciók, amelyek megfelelnek a Magyar Nemzeti Bank előre meghatározott feltételeinek.
Több banknál is találsz minősített hiteleket, ezek a hitelek pedig a legtöbbször olcsóbbak a piaci kamatozású kölcsönöknél.
Amennyiben megfelelsz a szigorúbb feltételeknek, építési célra is igényelhetsz minősített lakáshitelt.
Alternatívák összehasonlítása
A következő táblázatban összefoglaltuk az építési hitel és a három bemutatott alternatíva jellemzőit:
Építési hitel
Jelzáloghitel
CSOK Plusz
Minősített lakáshitel
Hitelösszeg
3 - 300 millió Ft
1 - 100 millió Ft
15 - 50 millió Ft
3 - 300 millió Ft
Futamidő
1 - 35 év
1 - 35 év
10 - 25 év
1 - 35 év
THM
6 - 9%
8 - 14%
max. 3% (támogatással)
5 - 8%
Előny
Olcsóbb, mint egy szabad felhasználású hitel.
A hitelösszeg bármire elkölthető.
Gyermekvállalás után akár 10 millió Ft elengedés gyermekenként.
A legkedvezőbb kamatozású lakáscélú hitel.
Hátrány
Csak lakáscélra használható.
Magasabb kamat, mint lakáshitelnél.
Gyermekvállalási feltételhez kötött.
Csak lakáscélra használható.
Otthon Start Program
Az Otthon Start Program az állam által támogatott lakáshitel, amely fix 3%-os kamattal érhető el.
A program keretében akár 50 millió Ft összegű hitelt igényelhetsz lakásvásárlásra vagy építésre, legfeljebb 25 éves futamidővel. A program Magyarország egész területén elérhető.
Az Otthon Start nem kötött gyermekvállaláshoz, ezért azok számára is elérhető, akik a CSOK Plusz feltételeinek nem felelnek meg. A hitel építés esetén szintén szakaszos folyósítással működik.
Gyakran ismételt kérdések az építési hitelről
Hogyan működik az építési hitel?
Az építési hitel egy jelzáloghitel, amelyet új ingatlan építésére vagy meglévő ingatlan bővítésére lehet felvenni. A legfontosabb különbség a hagyományos lakáshitelhez képest, hogy a bank szakaszosan folyósítja a hitelösszeget. Ez azt jelenti, hogy az építkezés előrehaladásával, a készültségi fok elérése után kapod meg a következő részletet. A bank értékbecslőt küld ki, aki ellenőrzi az építkezés állapotát.
Mennyi önerő kell az építési hitelhez?
Általában az ingatlan becsült piaci értékének legalább 20%-a szükséges önerőként. Első lakásvásárlók bizonyos feltételekkel 10%-os önerővel is igényelhetnek hitelt. Fontos, hogy az önerőbe a telek értékét is beleszámítják, tehát ha már rendelkezel telekkel, az csökkenti a szükséges készpénzes önerőt.
Milyen dokumentumok szükségesek az építési hitel igényléséhez?
Az alapdokumentumokon túl (személyi igazolvány, lakcímkártya, jövedelemigazolás, bankszámlakivonat) szükség van építési engedélyre, részletes költségvetésre, tulajdoni lapra, a kivitelező által készített költségvetésre és műszaki tervdokumentációra. A pontos lista bankonként eltérhet.
Mekkora THM-mel lehet építési hitelt felvenni?
A piaci kamatozású építési hitelek THM-je jelenleg 6-9% között mozog, banktól és futamidőtől függően. Az államilag támogatott konstrukciók (CSOK Plusz, Otthon Start) esetében a THM akár 3% körüli is lehet. A legkedvezőbb ajánlatokért érdemes több bank ajánlatát is összehasonlítani.
Igen, a CSOK Plusz lakásépítésre is igényelhető. A hitelösszeg a vállalt gyermekek számától függ: 1 gyermekre legfeljebb 15 millió Ft, 2 gyermekre 30 millió Ft, 3 vagy több gyermekre akár 50 millió Ft. A kamat fix, maximum 3%. A második és további született gyermek után 10 millió Ft-ot elenged az állam.
Mi történik, ha az építkezés elhúzódik?
Ha az építkezés a tervezettnél lassabban halad, a még le nem hívott hitelösszegre rendelkezésre tartási díjat számít fel a bank (jellemzően a fennálló összeg 1-2%-a évente). Ha az értékbecslő nem igazolja le a szükséges készültségi fokot, a bank nem folyósítja a következő részletet. Éppen ezért fontos, hogy mindig rendelkezz tartalékkal az előre nem tervezett kiadásokra.
Csatlakozz a Financera Stacks -hez - Heti útmutatód a pénzügyi alapok elsajátításához, extra jövedelem építéséhez, és egy olyan élet megteremtéséhez, ahol a pénz neked dolgozik. A befektetés kockázattal jár – csak olyan pénzt fektessen be, amit megengedhet magának, hogy elveszítsen.