Lekötés nélküli megtakarítási számla napi kamatjóváírással; 4,8% éves kamat, EBKM 4,92%. Prémium bankszámlához kötött promociós ajánlat. Tájékoztató jellegű.
6 hónapos akciós betét, EBKM kb. 5,75-6,0%. Feltétel: friss pénz, Prémium Next szolgáltatás, bankfiókban köthető. A standard lekötött betét EBKM-je 0,01%. Tájékoztató jellegű.
Díjak és limitek
Számlatípus
Lekötött betét
Pénznem
HUF
Minimális megtakarítási összeg
100 000 Ft
Minimális megtakarítási időszak
6 nap
Maximális megtakarítási időszak
6 nap
Pénz elérhetősége
A futamidő végén
Automatikus hosszabbítás
Nem
Díjak
0 Ft (lejárat előtti feltörés esetén évi 0,01% kamat)
Tájékoztató jellegű. A standard HUF lekötött betét EBKM-je jelenleg kb. 0,01%; a feltüntetett kamat egy tipikus promociós/friss pénz szintet jelöl. A mindenkori Hirdetmény az irányadó.
Tájékoztató jellegű. A standard HUF lekötött betét és Reflex megtakarítási számla EBKM-je jelenleg kb. 0,01%; a feltüntetett kamat egy tipikus promociós szintet jelöl. A mindenkori Kondíciós Lista az irányadó.
Bár mindent megteszünk az adatok naprakész tartásáért, nem tudjuk garantálni a teljes pontosságot napi szinten
Termékstatisztikák
Az összehasonlításban szereplő termékek összes adatpontjának teljes áttekintése, hogy a legjobb döntést hozhassa meg.
Kamatos kamat
1 (100%)
Elektronikus azonosítás
1 (100%)
A statisztikák az adatbázisunkban lévő 1 darab Megtakarítási számlák típusú termékre épülnek.
CégLegalacsonyabbLegmagasabb
Gránit Bank4,92%4,92%
Kamatlábak
Nézze meg, hogyan viszonyulnak a kamatlábak az egyes szolgáltatóknál. A sávok az egyes cégek által kínált legalacsonyabb és legmagasabb kamatláb közötti tartományt mutatják.
Financera ajánlása
Legjobb értékelés
Gránit Bank
Számlavezetési díj akár 0 Ft/hó feltétel nélkül. Lakáshitel kamat 6,18%-tól, folyószámlahitel THM 20,72%. Betéti kamatok akár 6,00% EBKM.
Ügyfélszolgálat telefonon, e-mailben és VideóBankon keresztül. Az év szinte minden napján elérhető. Gyors válaszidő e-mailen.
Lakáshitel futamidő 5-35 év, szabadon választható összeg és futamidő. Fix kamatos hitelek. Folyószámlahitel 50 000 – 1 000 000 Ft között.
A felhasználók többsége biztonságosnak és innovatívnak tartja. Mobilalkalmazás: App Store 4,6/5, Google Play 4,3/5.
A megtakarítás azt jelenti, hogy a jövedelmének egy részét félreteszi, ahelyett, hogy azonnal elköltené. Magyarországon 2026-ban az MNB alapkamat 6,25%, ami kedvező környezetet teremt a megtakarítók számára.
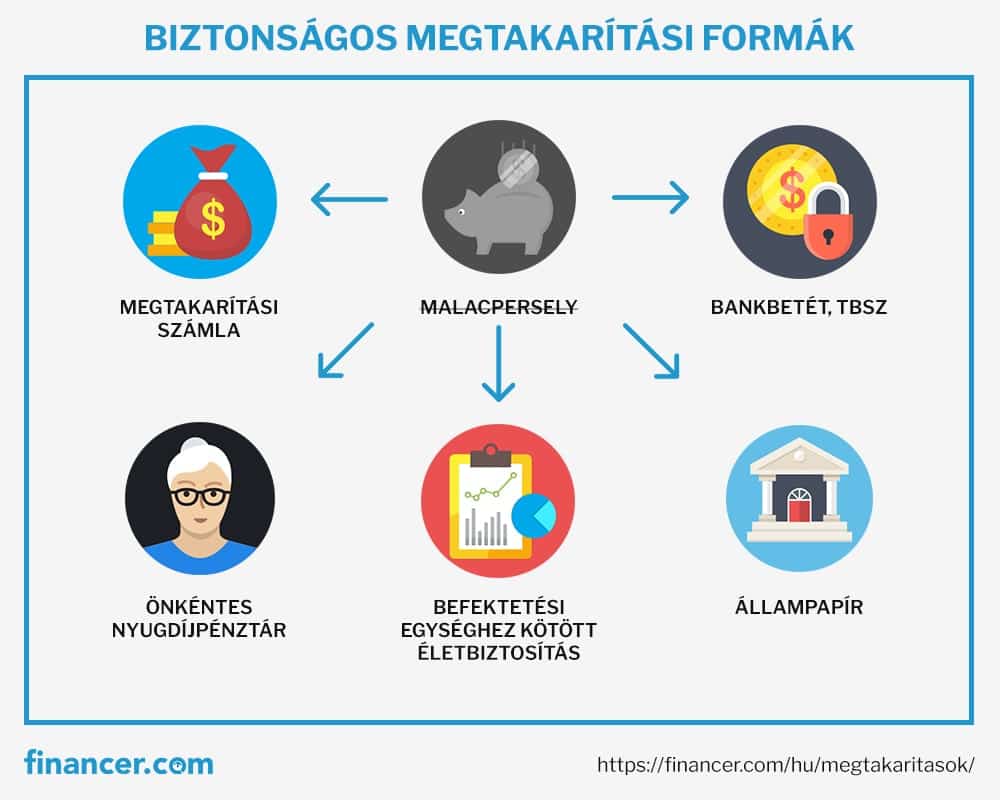
Az alábbiakban bemutatjuk a legnépszerűbb megtakarítási formákat, azok előnyeit és hátrányait, hogy megtalálja az Önnek leginkább megfelelő megoldást.
Miért fontos a rendszeres megtakarítás?
Nem az számít, hogy mekkora a jövedelme, hanem az, hogy a hónap végén mennyi pénzt tud félretenni. Ha minden hónapban félretesz egy összeget, biztonságosabb jövőt teremt magának.
Magyarországon az infláció az elmúlt években jelentősen csökkentette a készpénz vásárlóerejét. Ha a pénzét nem fekteti be vagy nem kamatoztatja, akkor az értéke folyamatosan csökken. Egy 3-6 havi megélhetési költséget fedező vésztartalék minden háztartás számára alapvető.
Állampapír
Az állampapír Magyarország legkedveltebb megtakarítási formája, nem véletlenül. Az állam 100%-ban garantálja a visszafizetést, és 2026-ben a kamatok különösen vonzóak.
Főbb típusok 2026-ban:
FixMÁP (Fix Magyar Állampapír): fix 7%-os éves kamat, 1 éves futamidő. Kiszámítható, rövid távú megoldás.
PMÁP (Prémium Magyar Állampapír): az előző évi infláció + 0,10% kamatprémium. 5 éves futamidő. Védelmet nyújt az infláció ellen.
BMÁP (Bónusz Magyar Állampapír): a 3 hónapos diszkontkincstárjegy átlaghozamát követi + 0,75-1% prémium. Negyedévente fizet kamatot, 6 éves futamidő.
MÁP Plusz: fix, lépcsőzetes kamatozás, 5 éves futamidő.
A 2019. június 1. után kibocsátott állampapírok adómentesek (nincs 15% kamatadó), ami akár 28%-os előnyt jelent a bankbetétekhez képest.
Állampapír előnyei
Állami garancia: a visszafizetést 100%-ban az állam garantálja
Adómentesség: a 2019 júniusa óta kibocsátott papírok kamatadó-mentesek
Vonzó kamatok: a FixMÁP akár 7%-os éves hozamot kínál 2026-ban
Többféle típus: rövid és hosszú távú megoldások egyaránt elérhetők
Állampapír hátrányai
A pénz a futamidő végéig lekötött (idő előtti visszaváltás lehetséges, de veszteséggel járhat)
A PMÁP hozama az inflációtól függ, ami csökkenő inflációnál kisebb kamatot jelent
Megtakarítási számla
A megtakarítási számla egy biztonságos és rugalmas megtakarítási forma. A legfőbb előnye, hogy bármikor hozzáférhet a pénzéhez, miközben kamatot kap rá.
Magyarországon az Országos Betétbiztosítási Alap (OBA) minden megtakarítási számlát biztosít 100 000 eurónak megfelelő összegig (kb. 39-40 millió Ft az aktuális árfolyamon). Ha a bank csődbe menne, az OBA megtéríti a pénzét.
A megtakarítási számlák kamatai jellemzően alacsonyabbak az állampapírokénál, de a rugalmasság ezt kompenzálja. A jegybanki alapkamat 6,25%-os szintjén a bankok is versenyképesebb kamatokat kínálnak.
Megtakarítási számla előnyei
Rugalmas hozzáférés: bármikor kiveheti a pénzét kamatveszteség nélkül
OBA védelem: 100 000 eurónak megfelelő összegig biztosított
Alacsony kockázat: a tőke biztosan megmarad
Online nyitható: a legtöbb banknál percek alatt elintézhető
Megtakarítási számla hátrányai
Alacsonyabb kamat, mint az állampapíroknál vagy a lekötött betéteknél
A kamat után 15% kamatadót kell fizetni
Kis összegnél a számlavezetési díj meghaladhatja a kapott kamatot
Bankbetét és TBSZ
A bankbetét (lekötött betét) magasabb kamatot kínál a megtakarítási számlánál, de cserébe a pénzét egy meghatározott időre le kell kötnie. Ha a lekötés lejárta előtt kiveszi a pénzét, a kamatot elveszíti.
A Tartós Befektetési Számla (TBSZ) egy különleges, államilag támogatott megtakarítási forma. A lényege, hogy a TBSZ-en tartott befektetések hozama után csökkenő mértékű adót kell fizetnie:
3 év után: 10% adó a hozamra
5 év után: 0% adó, teljes adómentesség
A TBSZ-en nemcsak bankbetétet, hanem állampapírt, részvényt, ETF-et és befektetési alapokat is tarthat.
TBSZ előnyei
5 év után a hozam teljesen adómentes
Az OBA 100 000 eurónak megfelelő összegig biztosítja a betétet
Többféle befektetés tartható rajta (részvény, ETF, kötvény, állampapír)
TBSZ hátrányai
Idő előtti feltörés esetén elveszíti az adókedvezményt
A lekötött betét kamata általában elmarad az állampapíroktól
A bank megkövetelheti a minimum lekötési összeget
Befektetési egységhez kötött (unit-linked) életbiztosítás
A unit-linked életbiztosítás ötvözi az életbiztosítást és a befektetést. A befizetett díjat a biztosító befektetési alapokba fekteti, és a hozam az alapok teljesítményétől függ.
Ez a forma elsősorban hosszú távú megtakarításra alkalmas (15-20 év). Az ügyfél maga választhatja ki, milyen kockázatú alapokba fektessen a biztosító.
Előnyei
Kiválaszthatja, hogy a pénze milyen alapba legyen fektetve
Életbiztosítási védelem is jár mellé
Az alap a tartam során módosítható
Hátrányai
A futamidő lejárta előtt csak nagy veszteséggel jut hozzá a pénzéhez
Magas költségek: a nyereség egy részét a biztosító levonja
A veszteséget teljes mértékben az ügyfél viseli
Önkéntes nyugdíjpénztár
Az önkéntes nyugdíjpénztár lehetőséget ad arra, hogy a dolgozó évei során a nyugdíjas éveire takarékoskodjon, mindezt adókedvezménnyel.
A befizetések után a befizetett összeg 20%-a adójóváírásként igényelhető (maximum évi 150 000 Ft). A befizetés minden hónap végén, rendszeresen történik, és már havi pár ezer forinttól elérhető.
Fontos tudni, hogy a pénzt a nyugdíjkorhatár elérése előtt is kivehetik, ha a tag súlyos balesetet szenved, tartósan munkanélkülivé válik, vagy 10 évnyi tagi jogviszonyt szerzett.
Előnyei
Akár évi 150 000 Ft adójóváírás a befizetések után
Nem követel befektetési ismeretet: a pénztár kezeli a vagyont
Biztonságos portfólió választásával minimális a kockázat
Hátrányai
A pénzhez korlátozottan lehet hozzájutni a nyugdíjkorhatár előtt
Az alacsony kockázatú portfóliók hozama szerény lehet
Egészségpénztár
Az egészségpénztár lehetővé teszi, hogy egészségügyi kiadásait adókedvezményes módon finanszírozza. A tagok rendszeres havi díjat fizetnek, amiből egészségügyi szolgáltatásokat vehetnek igénybe.
Az egészségpénztár akkor hasznos megtakarítás, ha a családjában rendszeres egészségügyi kiadások vannak (szemüveg, fogászat, gyógyszer, magánrendelés).
Előnyei
Jellemzően alacsony tagsági díj
Az egész család egészségügyi kiadásait elszámolhatja
Állami adókedvezménnyel működik (20% adójóváírás)
Hátrányai
Sokszor nem kerül kihasználásra a teljes keret
A vásárlásokat számlákkal kell igazolni
Hogyan kezdjek el megtakarítani?
A megtakarítás elkezdése előtt érdemes megválaszolni a következő kérdéseket:
Mennyit tud havonta félretenni?
Mikor lesz szüksége a pénzre (1 év, 5 év, 20 év)?
Szeretné, hogy bármikor hozzáférhessen az összeghez?
Van konkrét célja (lakás, nyugdíj, vésztartalék)?
A válaszok alapján könnyebb kiválasztani a megfelelő megtakarítási formát. Egy megtakarítás kalkulátor segíthet kiszámolni, mennyit ér majd a félretett összeg a kamatos kamat hatásával. Rövid távra a megtakarítási számla vagy az állampapír ideális, hosszú távra a TBSZ, az önkéntes nyugdíjpénztár vagy a befektetési alapok lehetnek a legjobb megoldások.
Forma
Hozam
Kockázat
Hozzáférés
Adókedvezmény
Állampapír
4-7%
Minimális
Futamidő végén
Adómentes (2019 után)
Megtakarítási számla
2-5%
Minimális
Bármikor
Nincs
Bankbetét
3-6%
Minimális
Lekötés végén
Nincs
TBSZ
Változó
Alacsony-közepes
3-5 év után
5 év után adómentes
Önk. nyugdíjpénztár
Változó
Alacsony
Nyugdíjkorhatárkor
20% adójóváírás
Unit-linked
Változó
Közepes-magas
Futamidő végén
Feltételes
Kis lépésekben haladva a megtakarítás könnyebbé válik. A következő tippek segítenek abban, hogy akár ma elkezdhessen pénzt félretenni.
Készítsen költségvetést
Egy költségvetés megmutatja, mire költ túl sokat, és melyik kiadásokból tud csökkenteni. Ha előre meghatározza a havi keretet, könnyebben tartja magát a tervhez.
Automatizálja a megtakarítást
Állítson be automatikus átutalást a fizetés napjára: a havi jövedelméből azonnal menjen egy meghatározott összeg a megtakarítási számlájára vagy állampapírba. Így nem kell akaraterőre hagyatkoznia.
Hasonlítsa össze a lehetőségeket
Ne ragadjon le az első ajánlatnál. Az állampapírok, bankbetétek és megtakarítási számlák mind különböző hozammal és feltételekkel rendelkeznek. A kamatos kamat hatása hosszú távon különösen érezhető.
Tűzzön ki konkrét célt
A megtakarítás könnyebb, ha van miért spórolnia. Legyen szó nyaralásról, önerőről vagy vésztartalékról, a konkrét cél és határidő segít a motiváció fenntartásában.
Ossza el a pénzét
Ne tartsa az összes megtakarítását egyetlen helyen. Tartson vésztartalékot megtakarítási számlán, a közép- és hosszú távú pénzét pedig fektesse állampapírba, TBSZ-re vagy befektetési alapokba.
Befektetés mint megtakarítás
A hagyományos megtakarítási formák mellett alternatív lehetőségek is rendelkezésre állnak, amelyek magasabb hozamot kínálnak, de nagyobb kockázattal járnak.
Részvények: A tőzsde a legkockázatosabb, de potenciálisan legmagasabb hozamú befektetés. Hosszú távon (10+ év) a részvények történelmileg felülmúlták az inflációt.
ETF-ek: Az indexkövető alapok alacsonyabb költségekkel biztosítanak diverzifikált részvénykitettséget. Ideálisak a tőzsde világába most belépők számára.
Befektetési alapok: Szakemberek kezelik a pénzét. Alacsony kockázatú alapoknál évi 1-2% hozam várható, magas kockázatúaknál akár 10% feletti is.
Kötvények: Államkötvények és vállalati kötvények stabil, kiszámítható hozamot kínálnak.
A legjobb befektetések kiválasztásánál mindig vegye figyelembe a saját kockázatvállalási hajlandóságát és a befektetési időtávot.
Gyakran ismételt kérdések a megtakarításról
Melyik a legjobb megtakarítási forma Magyarországon?
A legjobb megtakarítási forma az Ön céljaitól és időtávjától függ. Rövid távra a megtakarítási számla vagy a FixMÁP (7%-os kamat) ideális. Közép távra a BMÁP vagy a bankbetét, hosszú távra a TBSZ, az önkéntes nyugdíjpénztár vagy a befektetési alapok lehetnek a legjobbak.
Mennyit érdemes megtakarítani havonta?
A pénzügyi szakértők általában a nettó jövedelem 10-20%-át javasolják megtakarításra. Ha ez nem lehetséges, már havi 10 000-20 000 Ft rendszeres félretétele is érzékelhető eredményt hoz a kamatos kamat hatásának köszönhetően.
Milyen adókedvezményt kapok megtakarítás után?
Az állampapírok (2019 júniusa óta kibocsátottak) kamatadó-mentesek. A TBSZ-en tartott befektetések hozama 5 év után szintén adómentes. Az önkéntes nyugdíjpénztári befizetések után 20%-os adójóváírást igényelhet (max. 150 000 Ft/év).
Biztonságban van a pénzem a bankban?
Az Országos Betétbiztosítási Alap (OBA) 100 000 eurónak megfelelő összegig (kb. 39-40 millió Ft) védi a banki betéteket és megtakarítási számlákat. Az állampapírok visszafizetését pedig az állam 100%-ban garantálja.
Mi a különbség a megtakarítási számla és a bankbetét között?
A megtakarítási számláról bármikor felvehet pénzt kamatveszteség nélkül, de a kamat alacsonyabb. A bankbetétnél magasabb kamatot kap, de cserébe egy meghatározott időre le kell kötnie a pénzét. Ha a lekötés előtt nyúl hozzá, elveszíti a kamatot.
Csatlakozz a Financera Stacks -hez - Heti útmutatód a pénzügyi alapok elsajátításához, extra jövedelem építéséhez, és egy olyan élet megteremtéséhez, ahol a pénz neked dolgozik. A befektetés kockázattal jár – csak olyan pénzt fektessen be, amit megengedhet magának, hogy elveszítsen.