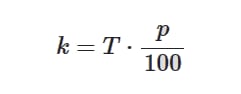Ez a Financer által végzett számítás, és nem tükrözi a UniCredit Bank valós költségét. A társaság egyedi hitelelbírálást fog végezni.Számítás folyamatban
Bár mindent megteszünk az adatok naprakész tartásáért, nem tudjuk garantálni a teljes pontosságot napi szinten
Termékstatisztikák
Az összehasonlításban szereplő termékek összes adatpontjának teljes áttekintése, hogy a legjobb döntést hozhassa meg.
Hitel összege
40 000 Ft - 2 000 000 Ft (1 020 000 Ft)
Éves kamatláb
9,4% - 36,8% (23,1%)
Korai visszafizetés
1 (100%)
Magas elfogadási arány
1 (100%)
A statisztikák az adatbázisunkban lévő 1 darab Hitelek típusú termékre épülnek.
CégLegalacsonyabbLegmagasabb
OTP Bank10,8%23,2%
Provident9,4%36,8%
Kamatlábak
Nézze meg, hogyan viszonyulnak a kamatlábak az egyes szolgáltatóknál. A sávok az egyes cégek által kínált legalacsonyabb és legmagasabb kamatláb közötti tartományt mutatják.
Financera ajánlása
Legjobb értékelés
Provident
A Provident maximum THM-je 30,4%. A Start kölcsön THM-je 13,2%, de a heti és havi kölcsönök drágábbak. Az Otthoni Szolgáltatás külön díja jelentősen növeli a teljes költséget.
Az ügyfélszolgálat hétköznap 7:30-20:00, hétvégén is elérhető. Visszahívást perceken belül teljesítenek. A Provident 11-szer nyerte el a Kiváló Nagyvállalati Ügyfélszolgálat díjat.
A feltételek átláthatóak, a THM fix. A futamidő előre meghatározott (19-110 hét vagy 24-30 hónap). Nem kell fedezet, kezes vagy munkaviszony igazolása, de a választék korlátozott.
Több mint 300 000 magyarügyfél, közel 90%-os elégedettségi aránnyal. A vélemények vegyes képet mutatnak: dicsérik az egyszerű igénylést, de kritizálják az Otthoni Szolgáltatás költségeit.
Szerezzen exkluzív feltételeket a legjobb pénzügyi cégektől
Hitelkalkulátor – számítsd ki a hitel költségeit és törlesztőrészletét
Hitelt tervezel felvenni, de nem tudod pontosan, mennyibe fog kerülni? A hitelkalkulátor segítségével néhány adat megadásával kiszámolhatod a havi törlesztőrészletet, a kamatösszeget és a teljes visszafizetendő összeget.
Add meg a hitelösszeget, a futamidőt és a kamatláb mértékét. Az eredményt diagram és táblázatos formában is megkapod. A kamatláb mezőbe érdemes a THM-et beírni, mert az tartalmazza a hitelhez kapcsolódó összes lényeges költséget.
A kalkulátor személyi kölcsön, lakáshitel, autóhitel és más hiteltípusok költségszámítására egyaránt alkalmas.
Mi az a THM és miért fontos?
A THM (teljes hiteldíj mutató) egy százalékos érték, amely egyetlen számban foglalja össze a hitel éves költségét. A kamaton kívül a THM tartalmazza a kezelési költségeket, a folyósítási díjat és az egyéb díjakat is.
Ezért a hitelajánlatokat mindig a THM alapján érdemes összehasonlítani. Előfordulhat, hogy egy magasabb kamatú hitelnek alacsonyabb a THM-je, mint egy alacsonyabb kamatúnak, mert kevesebb egyéb díjat számít fel.
A hitelkalkulátorunkban a THM-et érdemes megadni kamatként, így a legpontosabb eredményt kapod.
A THM a következőket foglalja magába:
kamat
kezelési díj
folyósítási díj
hitelbírálati díj
egyéb, szerződésben meghatározott költségek
Tudnivaló: a személyi kölcsönök THM-je nem haladhatja meg a jegybanki alapkamat plusz 24 százalékpontot.
Hogyan használd a hitelkalkulátort?
A hitelkalkulátor használata egyszerű. Három adatot kell megadnod:
1. Hitelösszeg – Mekkora kölcsönt szeretnél felvenni? Személyi kölcsönnél jellemzően 200 000 és 10 000 000 Ft közötti összeget igényelhetsz.
2. Futamidő – Hány hónap vagy év alatt szeretnéd visszafizetni? Személyi kölcsönnél általában 12-84 hónap, lakáshitelnél akár 30 év is lehet.
3. Kamatláb (THM) – A hitel éves költségének mértéke. A személyi kölcsönök THM-je jelenleg 10-22% között mozog, a lakáshiteleké 6-8% körül.
Az eredmények között megjelenik a havi törlesztőrészlet, a kamatösszeg és a teljes visszafizetendő összeg. Ha a hitelajánlat kezdeti költségeket is tartalmaz (például értékbecslési díj), azokat külön számold hozzá.
Mitől függ a hitel kamata?
A hitelkamat mértékét több tényező határozza meg. Ha érted ezeket, jobban felkészülhetsz a hiteligénylésre.
Jegybanki alapkamat. Az MNB alapkamat 2026 márciusában 6,25%. Minden hitel kamata erre épül, ezért az alapkamat változása közvetlenül befolyásolja a hitelajánlatokat.
Hitelcél és fedezet. A fedezet nélküli személyi kölcsön kamata magasabb, mint a jelzáloggal fedezett lakáshitelé, mert a bank számára nagyobb a kockázat.
Futamidő és kamatperiódus. A hosszabb fix kamatperiódus általában magasabb kamattal jár, cserébe kiszámíthatóbb a törlesztő. A változó kamatozás olcsóbb lehet rövid távon, de kockázatosabb.
Adós pénzügyi helyzete. A magasabb jövedelem, a stabil munkahely és a tiszta KHR (hitelinformációs rendszer) kedvezőbb kamatot eredményez.
Piaci környezet. Az állampapír-hozamok, a BUBOR-ráta és a bankközi kamatok mind hatással vannak a hitelajánlatokra.
Milyen hiteltípusok költségét számolhatod ki?
A hitelkalkulátor bármilyen annuitásos törlesztésű hitel költségszámítására alkalmas. A legnépszerűbb hiteltípusok Magyarországon:
Személyi kölcsön – fedezet nélküli, szabad felhasználású hitel, max. 10 millió Ft, THM jellemzően 10-22%
Lakáshitel – ingatlanvásárlásra, jelzálogfedezettel, THM jellemzően 6-8%, futamidő akár 30 év
Autóhitel – új vagy használt jármű finanszírozására, a jármű szolgál fedezetként
Babaváró hitel – max. 11 millió Ft, 20 éves futamidő, kamatmentes a gyermekvállalási feltételek teljesítése esetén
A maximálisan felvehető hitelösszeg a jövedelmeden, a meglévő hiteleiden és a hitelcélon múlik. Az MNB szabályozza az úgynevezett JTM (jövedelemarányos törlesztőrészlet mutató) korlátokat:
Nettó jövedelem 500 000 Ft alatt: a törlesztőrészletek nem haladhatják meg a nettó jövedelem 50%-át
Nettó jövedelem 500 000 Ft felett: a korlát 60%
Ez azt jelenti, hogy ha havi 400 000 Ft-ot keresel, a havi összes törlesztőrészleted (beleértve a meglévő hiteleket is) legfeljebb 200 000 Ft lehet.
Ha a kalkulátor azt mutatja, hogy a kívánt hitelösszeghez magasabb törlesztő kellene, próbáld növelni a futamidőt vagy csökkenteni az összeget. Emellett érdemes megvizsgálni, hogy egy olcsóbb hitel vagy hitelkiváltás segíthet-e.
Hasonlítsd össze a hiteleket a legjobb ajánlat megtalálásához
A hitelkalkulátorral nemcsak a költségeket számolhatod ki, hanem össze is hasonlíthatod a különböző bankok ajánlatait. Az összehasonlító kalkulátorunk minden díjat és költséget figyelembe vesz, így a legkedvezőbb kölcsön a lista elején jelenik meg.
Ne válaszd az első ajánlatot, amit látsz. Akár 2-3%-os THM különbség is milliós eltérést jelenthet a teljes visszafizetendő összegben egy lakáshitelnél.
Miért érdemes összehasonlítani?
Időt spórolsz. Nem kell bankról bankra járni, egy helyen látod az ajánlatokat.
Átlátható. THM, havi törlesztő és teljes visszafizetendő összeg alapján rendezheted az eredményeket.
Személyre szabott. A saját hitelösszegeddel és futamidőddel számol, nem általános példákkal.
Ingyenes. Az összehasonlításért és kalkulálásért semmit nem kell fizetned.
A kamatösszeget az alábbi egyszerű képlettel lehet kiszámolni:
Ahol:
k – kamatösszeg mértéke
T – kezdőtőke (a felvett hitelösszeg)
p – kamatszázalék (éves kamat vagy THM)
Ez az egyszerű kamatszámítás mutatja meg, hogy egy adott kamatszázalék valójában mekkora forintösszeget jelent. A hitelkalkulátor ennél bonyolultabb számítást végez: figyelembe veszi a havonta csökkenő tőketartozást (annuitásos módszer), ezért pontosabb eredményt ad, mint a kézi számolás.
Tippek a kedvezőbb hitelhez
A hitelkalkulátor segít megtalálni a legjobb ajánlatot, de van néhány dolog, amivel tovább csökkentheted a hitel költségét:
Válaszd a rövidebb futamidőt, ha bírja a pénztárcád. Rövidebb futamidő = magasabb havi törlesztő, de lényegesen kevesebb kamatot fizetsz összesen.
Kérd több banktól is az ajánlatot. Az MNB jegybanki alapkamat azonos mindenkinek, de a bankok felára eltérő. Személyi kölcsönnél az ajánlatkérés nem jelenik meg a KHR-ben.
Figyelj a fix kamatperiódusra. Ha a kamatok emelkedése aggaszt, válassz hosszabb fix kamatperiódust. Ha csökkenésre számítasz, a változó kamatozás kedvezőbb lehet.
Ellenőrizd a rejtett díjakat. Folyósítási díj, előtörlesztési díj, számlavezetési díj: ezek mind növelik a hitel tényleges költségét.
Tartsd rendben a KHR-t. A hitelinformációs rendszerben tárolt negatív adatok magasabb kamatot vagy elutasítást eredményezhetnek.
Gyakran ismételt kérdések a hitelkalkulátorról
Mennyibe kerül a hitelkalkulátor használata?
A hitelkalkulátor teljesen ingyenes. Sem regisztráció, sem díjfizetés nem szükséges az összehasonlításhoz és a költségszámításhoz.
Milyen adatokra van szükség a törlesztőrészlet kiszámításához?
Három adatot kell megadnod: a hitelösszeget, a futamidőt (hónapban vagy évben) és a kamatláb mértékét. A legpontosabb eredményhez a THM-et (teljes hiteldíj mutatót) érdemes beírni a kamatláb mezőbe.
Mi a különbség a kamat és a THM között?
A kamat csak a kölcsönadott pénz használatának díja. A THM (teljes hiteldíj mutató) ezen felül tartalmazza a kezelési díjat, a folyósítási díjat és az egyéb hitelfelvételi költségeket is. A hitelajánlatokat mindig a THM alapján érdemes összehasonlítani, mert az mutatja meg a hitel valódi költségét.
Mennyi hitelt kaphatok a jövedelmem alapján?
Az MNB szabályai szerint a havi törlesztőrészlet nem haladhatja meg a nettó jövedelem 50%-át (500 000 Ft feletti jövedelemnél 60%-át). Ebbe az összes meglévő hiteled törlesztőrészlete is beleszámít.
Befolyásolja a hiteligénylést, ha több banktól is kérek ajánlatot?
Személyi kölcsönnél az ajánlatkérés általában nem jelenik meg a KHR-ben (hitelinformációs rendszer). Lakáshitelnél a hitelbírálat viszont igen, ezért célszerű az ajánlatokat először a kalkulátorban összehasonlítani, és csak a legjobbakhoz nyújtani be hivatalos kérelmet.
Mekkora a személyi kölcsönök THM-je jelenleg?
A személyi kölcsönök THM-je jelenleg 10-22% között mozog, a pontos mérték a hitelösszeg, a futamidő és az adós pénzügyi helyzetétől függ. A jegybanki alapkamat jelenleg 6,25%, és a személyi kölcsönök THM-je nem haladhatja meg az alapkamat plusz 24 százalékpontot.
Csatlakozz a Financera Stacks -hez - Heti útmutatód a pénzügyi alapok elsajátításához, extra jövedelem építéséhez, és egy olyan élet megteremtéséhez, ahol a pénz neked dolgozik. A befektetés kockázattal jár – csak olyan pénzt fektessen be, amit megengedhet magának, hogy elveszítsen.