Ez a Financer által végzett számítás, és nem tükrözi a UniCredit Bank valós költségét. A társaság egyedi hitelelbírálást fog végezni.Számítás folyamatban
Ez a Financer által végzett számítás, és nem tükrözi a Raiffeisen Bank valós költségét. A társaság egyedi hitelelbírálást fog végezni.Számítás folyamatban
Bár mindent megteszünk az adatok naprakész tartásáért, nem tudjuk garantálni a teljes pontosságot napi szinten
Szűrők
Hitel összege
Jogosultsági feltételek
Hitelcél
Termékstatisztikák
Az összehasonlításban szereplő termékek összes adatpontjának teljes áttekintése, hogy a legjobb döntést hozhassa meg.
Hitel összege
300 000 Ft - 15 000 000 Ft (7 091 666,67 Ft)
Éves kamatláb
9,9% - 25,4% (16,3%)
Minimális életkor
18 - 23 (19,83)
Minimális jövedelem
0 Ft - 214 000 Ft (165 333,33 Ft)
Korai visszafizetés
6 (100%)
A statisztikák az adatbázisunkban lévő 6 darab Hitelek típusú termékre épülnek.
CégLegalacsonyabbLegmagasabb
OTP Bank10,8%23,2%
Erste Bank13,09%15,44%
MagNet Bank12,3%25,4%
UniCredit Bank10,27%21,03%
Raiffeisen Bank9,9%20,1%
MBH Bank10,6%23,5%
Kamatlábak
Nézze meg, hogyan viszonyulnak a kamatlábak az egyes szolgáltatóknál. A sávok az egyes cégek által kínált legalacsonyabb és legmagasabb kamatláb közötti tartományt mutatják.
Financera ajánlása
Legjobb értékelés
OTP Bank
A személyi kölcsön THM 10,8–23,2% között, lakáshitel végig fix kamattal. A számlacsomagok árazata átlagos, de számos rejtett díjjal kell számolni.
Telefonos és e-mailes ügyfélszolgálat elérhető, de a válaszidők változóak. A fiókokban személyes ügyintézés, de gyakori a hosszú várakozás.
Személyi kölcsön 24–84 hónapos futamidővel, előtörlesztési lehetőséggel. Lakáshitel akár 30 évre, kizárólag végig fix kamatozással.
A MobilBank alkalmazás modern és átlátható, de időnként technikai akadályok lépnek fel. Az internetbank funkcionális, de a kezelőfelület elmarad a fintech versenytársakétól.
Szerezzen exkluzív feltételeket a legjobb pénzügyi cégektől
A 11 millió forintos kamatmentes babaváró hitelt az állam biztosítja gyermekvállalás ösztönzése céljából. Ez egy kedvezményes hitelkonstrukció, amely főleg olyan friss házaspárokat érint, akik a közeljövőben gyereket terveznek.
A kölcsön a hitelfelvevő család számára kamatmentes, hiszen a kedvezményt az állam biztosítja, így a kamat fizetése az állam költsége lesz.
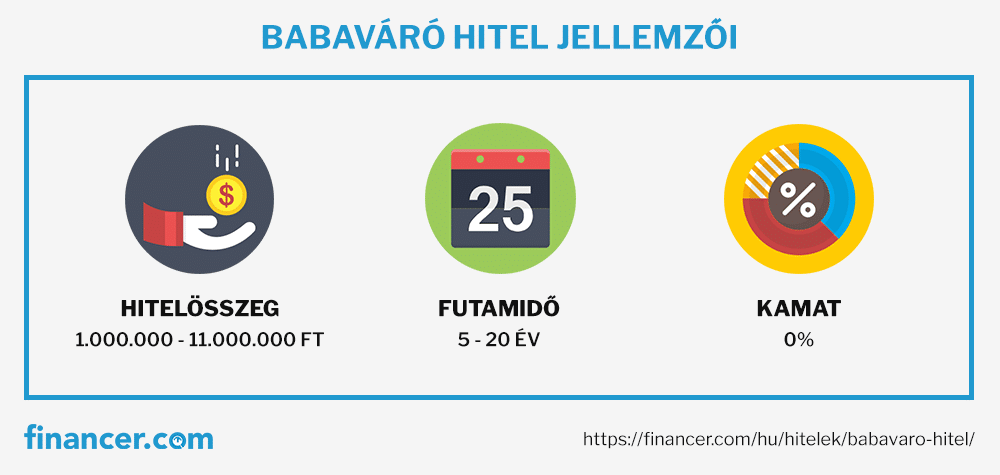
Babaváró hitel jellemzői
Legfontosabb jellemzők
A hitel szinte díjmentes: nincs hitelfolyósítási díj, hitelbírálati díj, előtörlesztési díj.
A törlesztés csak forintban történik, illetve havonta kell törleszteni.
A pénzt egy összegben folyósítják.
A kamattámogatás ideje alatt a törlesztőrészlet maximum 51.000 Ft lehet.
A babaváró hitel esetében rendkívül fontos a rendszeres törlesztés és a feltételek betartása, mivel csak ilyen esetben jár a kamattámogatás.
Amennyiben a babaváró törlesztés nem történik rendszeresen, a banknak joga van erről a saját módszerei szerint figyelmeztetni az adóst. Ha továbbá sem fizet a hitelt felvevő személy, a bank az államhoz fog fordulni.
Babaváró hitel előnyei
0%-os kamattal rendelkezik
Szabad felhasználású
Lehetőség van a hitel szüneteltetésére
Bizonyos feltételek mellett elengedik a tartozást
Nem igényel ingatlanfedezetet
Az igényléshez nem szükséges a gyerek megléte
Babaváró hitel hátrányai
Ha nem születik gyerek, akkor megszűnik a kamattámogatás
Ilyenkor piaci kamattal kell tovább törleszteni a hitelt
A hitel minden banknál más feltételekkel működik, ezért nem könnyű megtalálni a legjobb ajánlatot
A babaváró hitel feltételei 2026-ben
A 11 millió forintos babaváró hitelt a kormány határozata alapján 2026-ben is tovább lehet igényelni. A hitelt kizárólag házaspárok igényelhetik, ezenbelül csak olyan párok jogosultak rá, akik egy háztartásban élnek.
A hitelt igénylő házaspárnak emellett a következő feltételeknek kell megfelelnie:
Babaváró hitel feltételek
A két fél közül legalább az egyik fél első házas kell legyen.
A feleség még nem töltötte be a 35 évet, viszont elmúlt 18 éves.
Mindkét fél magyarországi lakcímmel rendelkezik, illetve magyar állampolgár kell legyen.
Az igénylők büntetlen előéletűek.
Legalább egyik társnak rendelkeznie kell aktív, 3 éves TB jogviszonnyal.
A hitelfelvevő személy a bankok szerint hitelképes kell legyen.
Hitelfelvétel után 5 éven belül meg kell születnie a tervezett gyereknek.
Egyik igénylő sem lehet fent negatív státusszal a KHR listán.
Abban az esetben, ha az egyik félnek már van gyereke, egyikük kötelezően az első házasságában kell éljen.
Ha például egy gyereket nevelő elvált nő igényelni szeretné a hitelt, csak akkor kaphatja meg, ha a volt férjével ismét megházasodik. A legfontosabb kritérium az, hogy a pár minden esetben közösen törlessze a kölcsönt.
Bankok feltételei
A házaspár az általános feltételeken kívül meg kell feleljen a pénzintézet feltételeinek is:
Sok banknál a minimum életkor 18 év helyett 21 - 23 év.
Minden pénzintézet egyedi feltételekkel rendelkezik a jövedelemre vonatkozóan.
Sok esetben nemcsak a feleség, hanem a férj életkorát is figyelembe veszik.
Sokan használják a babaváró kölcsöntlakáshitelfedezésére, a pénznek azonban csak a 75%-a használható fel az önerő kifizetésére.
Amennyiben jogosult vagy a babaváró hitelre, a bank a jövedelmed alapján fogja meghatározni, hogy pontosan mekkora összeget vehetsz fel.
Ki számít gyermeknek?
A babaváró hitel esetén gyermeknek számít:
a közös gyermek
közösen örökbefogadott gyermek
elhalálozott gyermek
12 hétnél idősebb magzat
12 hetesnél idősebb korábban elhalálozott magzat
Örökbefogadott gyerek
A babaváró hitelt olyan családok is igényelhetik, akik gyereket szeretnének örökbefogadni. Az örökbefogadásnak szintén 5 éven belül kell megtörténnie, a feltételek pedig változatlanok. Ilyen esetben nem mindegy, hogy az örökbefogadott gyerek hány éves.
Örökbefogadás esetén akkor kapható kamatmentes babaváró hitel, ha:
legalább az egyik fél vállalja, hogy a futamidő végéig a gyereket saját háztartásában neveli
az örökbefogadott gyermek 2019. július 1-e után született
Ha az örökbefogadást engedélyező határozat a hitelszerződés megkötése után 5 éven belül lép érvénybe, akkor a későbbiekben a babaváró hitel törlesztés szüneteltetését is lehet kérvényezni.
Mire használható a babaváró hitel?
A babaváró hitel legnagyobb előnye az, hogy szabad felhasználású. A hitelösszeget arra költheted el, amire szeretnéd.
A babaváró hitel felhasználható...
régi hitelek, adósságok rendezésére.
lakáshitelhez szükséges önerő kifizetésére.
lakásvásárlásra.
autóvásárlásra.
Ne hagyd figyelmen kívül azt sem, hogy a babaváró hitelnek is megvannak a maga kockázatai, ezért a hitelösszeget ajánlatos okosan elkölteni.
Babaváró hitel hitelkiváltásra
Ha egy régi hitelt szeretnélkiváltani, akkor a babaváró hitel az egyik legalkalmasabb támogatás lesz erre a célra.
Az egy összegben folyósított hitelösszegből azonnal kifizetheted a meglévő hiteledet. A gyerek megszületése után a hitel kamatmentesen működik tovább, ezért sokkal kedvezőbb ezt törleszteni, mint a régebbi konstrukciót.
Fontos tudni, hogy vannak olyan bankok, amelyek nem minden esetben adnak babaváró hitelt hitelkiváltási célból. Ez azért van így, mert a jövedelem csak bizonyos mértékig terhelhető, ezért ha a jövedelem túl kevés a két törlesztőrészlet fizetéséhez, akkor nem vehetsz fel egy második hitelt is.
Azt sem csinálhatod meg, hogy a babaváró hitelnek csak egy részét fordítsd a hitel visszafizetésére. Amennyiben hitelkiváltás céljából veszed fel a babaváró hitelt, az összeg szigorúan csak a végtörlesztésre használható fel.
Babaváró hitel önerőként
A babaváró hitelt minden bank elfogadja önerőként. Erre szabály is érvényes, miszerint a babaváró támogatáshoz nyújtott kölcsön jelzáloghitel esetében 75%-ig önerőként is felhasználható.
Babaváró hitel befektetésre
A babaváró hitel összege befektetésre is felhasználható. A törlesztőrészletet minden hónapban fizetned kell, azonban a befektetett pénzből keletkezett hozam ezt könnyen fedezheti.
Ilyen felhasználással sokszor az sem baj, ha a határidőn belül nem születik meg a gyerek, hiszen a hozam fedezheti a visszafizetendő kamatkedvezmény összegét is.
Babaváró hitel vagy lakáshitel?
A babaváró hitelt a legtöbb család lakáscélra használja fel. A családalapításnak a megfelelő lakhely megteremtése az egyik legfontosabb alapköve, a 11.000.000 Ft-os hitelösszeg pedig nagy segítséget nyújthat az esetleges költözésben.
Olyan esetek is vannak, amikor a babaváró hitel nem elég az ingatlanvásárláshoz vagy az ingatlanfelújításhoz.
Ilyenkor lehet jobb ötlet egy lakáshitelt vagy egy szabad felhasználású jelzáloghitelt igényelni, hiszen egy ilyen hitel keretében sokkal nagyobb hitelösszegre lehet szert tenni.
Az alábbi táblázatban összehasonlítottuk a két termék főbb tulajdonságait:
Babaváró hitel
Lakáshitel
Hitelösszeg
1.000.000 – 11.000.000 Ft
500.000 – 130.000.000 Ft
Futamidő
5 – 20 év
2 – 30 év
THM
0,43 – 0,50%
általában 6 – 10%
Ingatlanfedezet
nem szükséges
kötelező
Állami kamattámogatás
van
van
Törlesztés felfüggesztése
lehetséges
nem lehetséges
Gyerek
szükséges
nem szükséges
Felhasználás
szabad felhasználású
célhoz kötött
A paraméterekből is látszik, hogy szinte minden esetben jobban jársz, ha babaváró hitelt igényelsz. A szabad felhasználás és a könnyített hiteltörlesztés nagy segítség, viszont ezeket csak gyerekvállalás esetén tudod kihasználni.
A lakáshitel akkor lehet megfelelő választás, ha a babaváró hitel összege nem elég a céljaid megvalósításához.
Mikor nem kapható babaváró támogatás?
A babaváró hitel nem kapható, ha...
mindkét fél volt már korábbi házasságban.
valamelyik félnek határozott időre szól a munkaszerződése.
nincs meg a 3 éves TB jogviszony igazolás és nem jártál felsőoktatási intézménybe.
az utóbbi 180 napra visszamenőleg nem rendelkezel magyar munkaviszonnyal.
A babaváró hitel visszafizetése
Törlesztés szempontjából két végkimenetele lehet a hitelnek. Kamattámogatás csak akkor jár, ha megszületik a gyerek.
Abban az esetben, ha a meghatározott időn belül nem történik meg a gyerekvállalás, a teljes kamattámogatást vissza kell fizetni az államnak.
Ha teljesül a gyerekvállalás, akkor csak a tőketartozást szükséges visszafizetni, hiszen a kamat árát az állam fogja állni.
A kezességvállalási díjat mindenképp ki kell fizetni. Ez évente a tőketartozás 0,5%-át teszi ki.
Babaváró hitel elvesztése
A babaváró hitelnek is vannak buktatói, ugyanis a kamatmentességet több esetben is el lehet veszteni. A szülők oda kell figyeljenek arra, hogy a babaváró feltételei a futamidő alatt is teljesüljenek.
A hitel kamatmentessége a következő esetekbenszűnik meg:
5 éven belül nem születik meg a gyermek
mindkettő/valamelyik adóstársnak megszűnik a magyarországi lakcíme
a szülők nem saját háztartásban nevelik a gyereket
a házaspár a futamidő alatt elválik
Ilyen esetekben a kamattámogatást egy összegben, a meghiúsulás időpontjától számított 120 napon belül vissza kell fizetni. A hitel kamatozása az idő lejárta után piaci kamatozásúvá válik.
Visszafizetendő összeg
A visszafizetendő összeget ügyleti kamat segítségével határozzák meg. A hitelösszegre mindig ügyleti kamatot számolnak fel, ezt pedig az akkor aktuális 5 éves állampapír árfolyam szerint határozzák meg.
Az aktuális ügyleti kamat (az 5 éves ÁKK 130%-a + 4%) jelenleg 12,4% körül mozog, viszont ennek mértéke bármikor változhat. 11 millió forintos hitel esetén a visszafizetendő kamattámogatás összege elérheti a 4 millió forintot.
A babaváró hitel szüneteltetése, felmentése
Van néhány kivétel, amelyek esetén a kamattámogatást nem szükséges egy összegben visszafizetni, ilyen például:
ha a házaspár egészségügyi okok miatt nem tudja megvalósítani a gyerekvállalást
az egyik félnek megváltozik a munkaképessége, nem tud dolgozni
az egyik adóstárs elhalálozik
Ez azonban nem jelenti azt, hogy a kölcsönt sem kell visszafizetni. A felmentés ilyenkor a kamattámogatásra vonatkozik, a kölcsön törlesztése pedig piaci kamat szerint történik tovább.
A kamattámogatás visszafizetésére 24 hónap áll rendelkezésre, a törlesztés pedig havi részletekben fog történni.
Abban az esetben, ha az egyik házastárs 5 éven belül meghal, akkor a hitel az elhalálozás után fél évig szüneteltetésre kerül. A felfüggesztett időre változatlanul jár a kamatmentesség.
Ha az özvegy a határidőn belül újból megházasodik és továbbá is megfelel a feltételeknek, a gyermekvállalásra megszabott 5 év az új házaspárra is érvényes lesz.
A babaváró hitel felfüggesztése
A hitel futamideje feltétel szerint legfeljebb 20 éves lehet. Ebbe a 20 évbe nem számít bele az a 3 éves szünet, amelyet a gyerek megszületése után lehet igénybevenni.
Ha a hitelszerződést várandósság alatt kötöd meg, akkor a folyósítás után már azonnal igényelni tudod a szüneteltetést.
Ezt csak az az adós kérheti, akinek a hitel igénylését követően 5 éven belül megszületett a gyermeke. A törlesztés szüneteltesére a második gyermek megszületése után is jogosult leszel.
A gyerekek születésekor a következő előnyökben részesülhetsz:
Az első gyerek megszületése után a hitel törlesztése 3 évre felfüggesztésre kerül, a kamatkedvezmény viszont megmarad, így 3 év alatt semmit nem kell fizetnünk, és ez később sem kerül elszámolásra.
Ha a családban ezután egy második gyermek is születik, a törlesztés újból felfüggesztésre kerül, illetve a tőketartozás 30%-át törlik. Ez azt jelenti, hogy 2 gyerek esetén a 11 millióból összesen csak 7,7 milliót kell visszafizetni.
Ha a futamidő alatt három gyerek születik, a teljes tartozást elengedik, így motiválva minél több embert a gyerekvállalásra.
A kamattámogatás megszűnik akkor, ha a házaspár elválik. Ilyenkor a hitelből piaci kamatozású kölcsön lesz.
Ha válás után új házasságot köt valamelyik fél és még mindig megfelel a feltételeknek, a gyerekvállalásra számított 5 év újból kezdődik, viszont a babaváró támogatást nem tudja ismét igényelni.
Ha a gyerek 5 év után születik
Amennyiben eltelik az 5 év és nem születik meg a gyerek, a kamattámogatás megszűnik, de ez a később születő gyermekre is igénybe vehető. Értelemszerűen nem lesznek olyan kedvezőek a feltételek, mint normális esetben.
Abban az esetben, ha 5 év után két gyermeke születik a párnak, az állam kifizeti a tartozásnak a 30%-át, további gyermek esetén pedig a teljes kölcsön elengedésre kerül.
Babaváró hitel igénylése
A babaváró hitel igényléséhez szükséges dokumentumok közé a következők tartoznak:
Babaváró hitel dokumentumok
érvényes magyar személyi igazolvány
lakcímkártya magyarországi lakcímmel
adókártya
terhesség esetén terhes-gondozási kiskönyv
járási hivatalból származó TB igazolás
munkáltatói igazolás, illetve jövedelemigazolás
Egyes bankoknál a babaváró hitel szükséges dokumentumok listája eltérő lehet, ezért érdemes lehet egy hitelszakértőt is megkérdezni a babaváró igénylés részleteiről.
Hasonlítsd össze a bankok ajánlatai
A különböző bankok ajánlatait az oldal tetején tudod összehasonlítani.
Válaszd ki a megfelelő terméket
Keresd meg a számodra kedvező babaváró hitelt és klikkelj az "Ajánlatok megtekintése" gombra. Ez át fog irányítani a bank weboldalára.
Kérj előbírálatot a banktól
A bank néhány adat és dokumentum alapján el tudja dönteni, ha alkalmas lennél-e a hitelfelvételre.
Kösd meg a hitelszerződést
Ha jogosult vagy a hitelre és a banktól kapott személyreszabott ajánlat megfelel számodra, akkor megkötheted a hitelszerződést.
A babaváró hitel feltételei, a minimális futamidő, a hitelösszeg, a korhatár bankonként eltérhetnek.
A babaváró igénylése előtt hasonlítsd össze a különböző bankok ajánlatait a babaváró hitel kalkulátor segítségével, így könnyen megtalálod a számodra legalkalmasabb konstrukciót.
Mit kell tudni a hitelbírálatról és a hitelszerződésről?
A hitelbírálat általában minden banknál más elvek szerint történik, viszont a babaváró hitel esetén a hitelbírálattal és a hitelszerződéssel kapcsolatban is vannak megkötések:
A babaváró hitel elbírálási ideje legfeljebb 10 nap.
A babaváró hitel folyósítási idő 2-3 nap.
A kamattámogatás megszűnése esetén a pénzintézet az ügyleti kamaton kívül semmilyen más díjat, költséget nem kérhet el.
A hitel törlesztőrészlete nem haladhatja meg az 51.000 Ft-ot.
A hitelintézet nem számíthat fel díjat előtörlesztés és végtörlesztés esetén.
Ha a hiteligénylés elutasításra kerül, akkor az igénylő 15 napon belül a járási hivatalhoz fordulhat.
Miért használd a Financera.hu-t?
Rugalmasság. A hitelek összehasonlításakor te választod ki a kívánt futamidőt és hitelösszeget.
Megtalálod a legolcsóbb ajánlatot. A Financera.hu-n minden hiteltermékből megtalálhatod a legkedvezőbb ajánlatot.
Időt spórolsz meg. Hasonlítsd össze másodpercek alatt, egy helyen a piac legjobb ajánlatait.
Ingyenes a szolgáltatásunk. Használd a szolgáltatásainkat akár regisztráció nélkül, elkötelezettségmentesen.
Rengeteg elégedett felhasználóval rendelkezünk. Naponta többezer felhasználó veszi igénybe a Financera szolgáltatásait.
Gyakran ismételt kérdések a babaváró hitelről
Ki jogosult a babaváró hitelre?
A babaváró hitelre házaspárok jogosultak, ahol a feleség betöltötte a 18. életévét, de még nem töltötte be a 35. életévét. Legalább az egyik félnek rendelkeznie kell 3 éves folyamatos TB jogviszonnyal. Mindkét félnek magyar állampolgárnak kell lennie, magyarországi lakcímmel, büntetlen előélettel és nem lehet fent negatív státusszal a KHR listán.
Mennyi most a babaváró hitel összege?
A babaváró hitel maximális összege 11 millió forint. A pontos összeg a jövedelmedtől és a bank hitelbírálatától függ. A havi törlesztőrészlet nem haladhatja meg az 51 000 forintot, a futamidő pedig maximum 20 év lehet.
Mi történik, ha nem születik gyerek 5 éven belül?
Ha 5 éven belül nem születik gyermek, a kamattámogatás megszűnik, és a teljes kamattámogatást 120 napon belül vissza kell fizetni az államnak. A hitel ezután piaci kamatozásúvá válik. Az aktuális ügyleti kamat az 5 éves ÁKK árfolyam alapján körülbelül 12,4%, ami 11 millió forintos hitel esetén akár 4 millió forintos visszafizetést is jelenthet.
Mennyi tartozást engednek el gyermekek születése után?
Az első gyerek születése után a hitel kamatmentes marad és a törlesztés 3 évre felfüggeszthető. A második gyerek születésekor a tőketartozás 30%-át elengedik. Három gyerek születése esetén a teljes tartozást elengedik.
Mire használható a babaváró hitel?
A babaváró hitel szabad felhasználású, tehát bármire elköltheted: lakásvásárlásra, lakásfelújításra, autóvásárlásra, régi hitelek kiváltására, befektetésre vagy akár mindennapi költségekre. Lakáshitel önerőként a hitelösszeg 75%-a használható fel.
Lehet babaváró hitelt felvenni válás után?
Válás esetén a kamattámogatás megszűnik, és a hitel piaci kamatozásúvá válik. Ha válás után valamelyik fél új házasságot köt és továbbra is megfelel a feltételeknek, a gyerekvállalásra számított 5 év újból kezdődik, de a babaváró támogatást nem tudja ismét igényelni.
Financera Talks
Van kérdésed ezzel a témával kapcsolatban? Kérdezd meg a közösséget.
Csatlakozz a Financera Stacks -hez - Heti útmutatód a pénzügyi alapok elsajátításához, extra jövedelem építéséhez, és egy olyan élet megteremtéséhez, ahol a pénz neked dolgozik. A befektetés kockázattal jár – csak olyan pénzt fektessen be, amit megengedhet magának, hogy elveszítsen.