N
Névtelen
Pénzügyi szakértő · Financera
4 000 000 Ft→
5 000 000 FtÖsszesen
Kamatbevétel: 1 000 000 Ft
| Időszak | Kumulált kamat | Teljes összeg |
|---|---|---|
| Év 1 | 200 000 Ft | 4 200 000 Ft |
| Év 2 | 400 000 Ft | 4 400 000 Ft |
| Év 3 | 600 000 Ft | 4 600 000 Ft |
| Év 4 | 800 000 Ft | 4 800 000 Ft |
| Év 5 | 1 000 000 Ft | 5 000 000 Ft |
4 000 000 Ft tőkeösszegre számított 5%-os éves egyszerű kamat alapján, 5 Évek futamidőre.
4 000 000 Ft tőke + 1 000 000 Ft kamat
A kamat kalkulátorunk az egyszerű kamat (más néven ügyleti kamat) számítására szolgál. Adja meg a tőkeösszeget, az éves kamatlábat és az időtartamot (év, hónap vagy nap), és a kalkulátor azonnal kiszámítja:
A kalkulátor az egyszerű kamatozás módszerét használja, ahol a kamat mindig csak az eredeti tőke után kerül számításra. Ez különbözik a kamatos kamat számításától, ahol a korábban jóváírt kamat is tovább kamatozik. A betéti kamat kalkulátorként is használható rövid távú lekötések esetén.
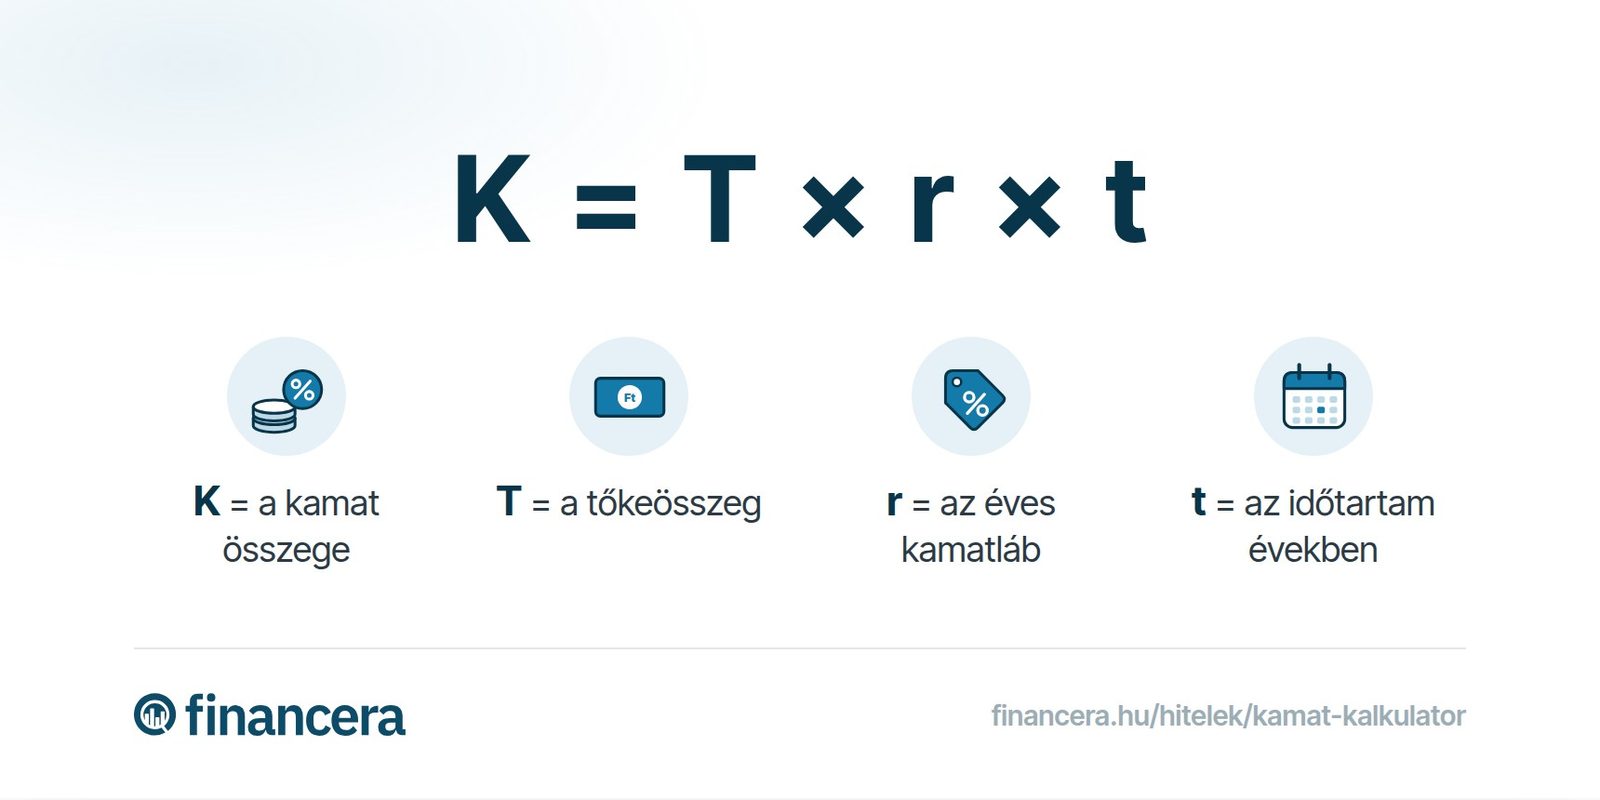
Az egyszerű kamat kiszámításához a következő képletet használjuk:
K = T × r × t
Ahol:
Pl. ha 1 000 000 Ft-ot félretesz 5%-os éves kamatra 3 évre:
K = 1 000 000 × 0,05 × 3 = 150 000 Ft
A végső összeg: 1 000 000 + 150 000 = 1 150 000 Ft
Nézzünk pár gyakorlati példát az egyszerű kamat számítására:
| Tőkeösszeg | Kamatláb (%) | Futamidő | Kamat összege | Végső összeg |
|---|---|---|---|---|
500 000 Ft | 6,25% | 1 év | 31 250 Ft | 531 250 Ft |
1 000 000 Ft | 5% | 2 év | 100 000 Ft | 1 100 000 Ft |
3 000 000 Ft | 7% | 5 év | 1 050 000 Ft | 4 050 000 Ft |
5 000 000 Ft | 4,5% | 3 év | 675 000 Ft | 5 675 000 Ft |
Az egyszerű kamat és a kamatos kamat közötti fő különbség az, hogy az egyszerű kamatnál mindig csak az eredeti tőke után jár kamat, míg a kamatos kamatnál az előző időszak kamata is kamatozik.
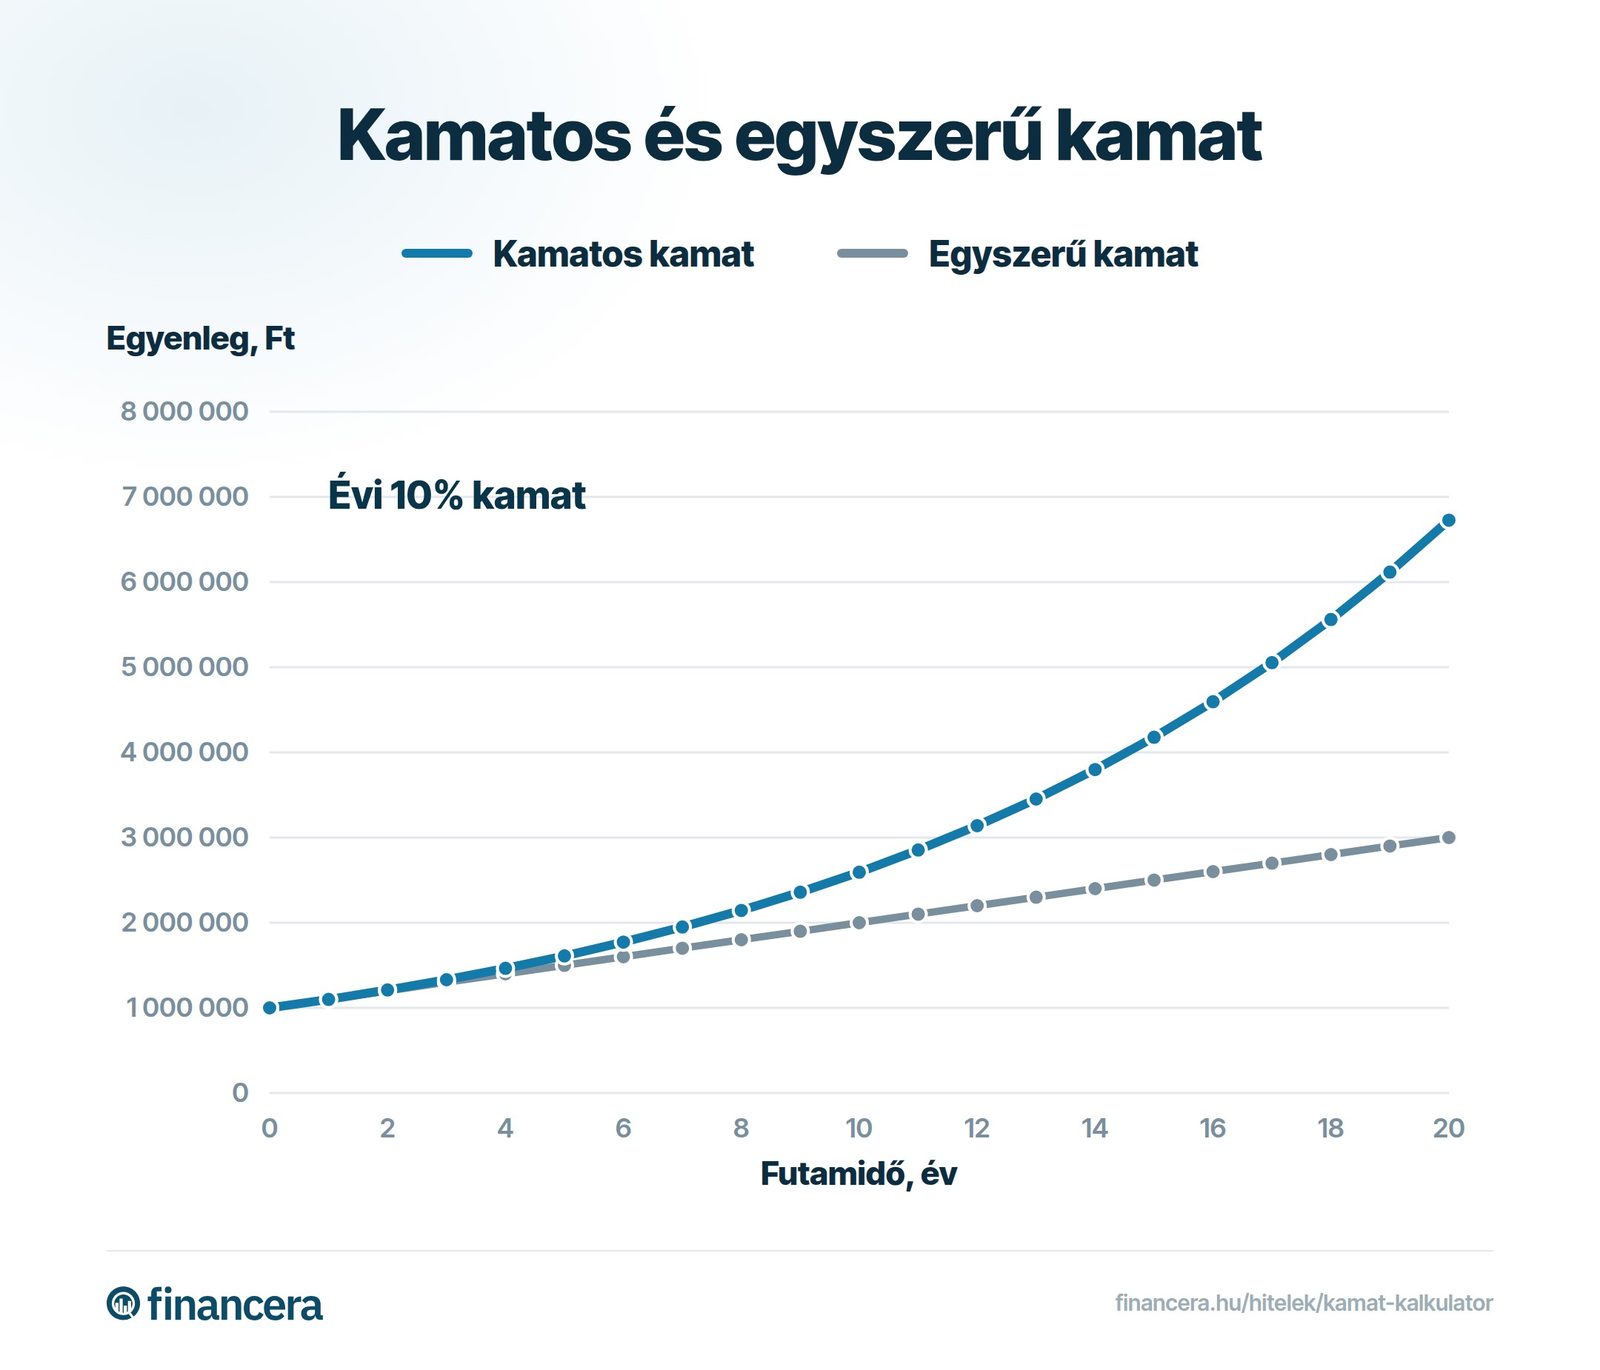
Egy gyors összehasonlítás:
Minél hosszabb a futamidő és minél nagyobb a kamatláb, annál jelentősebb a különbség a két módszer között. Rövid távon (pl. néhány hónap) a különbség elhanyagolható.
Az egyszerű kamatozás a következő helyzetekben fordul elő leggyakrabban:
A Magyar Nemzeti Bank (MNB) jegybanki alapkamata jelentős hatással van a gazdaságban előforduló kamatokra. 2026-ban az MNB alapkamat 6,25%, amely az alábbi területekre hat:
Fontos, hogy a kamatjövedelmekre Magyarországon 15% személyi jövedelemadó vonatkozik, kivéve a magyar állampapírok kamatait, amelyek kamatadó-mentesek.
Az egyszerű kamat (más néven ügyleti kamat) azt jelenti, hogy a kamat mindig csak az eredeti tőkeösszeg után kerül számításra. Nem számítódik kamat a korábban jóváírt kamatra, ellentétben a kamatos kamattal.
Az egyszerű kamat képlete: K = T × r × t, ahol K a kamat összege, T a tőkeösszeg, r az éves kamatláb (tizedes tört formában), t pedig az időtartam években. Például 2 000 000 Ft tőke, 6% kamatláb, 2 év = 2 000 000 × 0,06 × 2 = 240 000 Ft kamat.
Az egyszerű kamatnál mindig csak az eredeti tőke után jár kamat. A kamatos kamatnál viszont az előző időszak kamata is kamatozik, ezért hosszabb távon jelentősen magasabb hozamot eredményez. Rövid távon (néhány hónap) a különbség minimális.
A Ptk. szerinti késedelmi kamat mértéke a jegybanki alapkamat + 8 százalékpont. 2026-ban az MNB alapkamat 6,25%, így a késedelmi kamat mértéke 14,25% évente. Vállalkozások közötti ügyletekre eltérő szabályok vonatkozhatnak.
Igen, Magyarországon a legtöbb kamatjövedelemre 15% személyi jövedelemadó (SZJA) vonatkozik. Fontos kivétel a magyar állampapírok (pl. MÁP Plusz, PMÁP, FixMÁP) kamata, amelyek kamatadó-mentesek.
Az egyszerű kamat kalkulátor használata ideális rövid távú lekötéseknél, ügyleti kamat számításánál, késedelmi kamat kalkulálásánál, valamint magánkölcsönök kamatszámításánál. Hosszabb távú befektetéseknél a kamatos kamat kalkulátor ad pontosabb képet.
A kamat a pénz használatának ára. Ha hitelt vesz fel, a kamat az az összeg, amit a kölcsönzött pénz után pluszban fizet. Ha megtakarít, a kamat az a hozam, amit a bankba helyezett pénze után kap.
A kamatszámítás megértése nem csak elméleti tudás. Segít megállapítani, hogy egy hitelért összesen mennyit fizet, és hogy a megtakarítása valójában mennyit hoz. Ha ismeri a számítás módját, tudatosabb pénzügyi döntéseket hozhat.
Az egyszerű kamat kiszámítása a következő képlettel történik:
K = T x p / 100
Ahol:
Ez a képlet egy évre vonatkozik. Ha rövidebb vagy hosszabb időtávra szeretné kiszámolni, a képletet az időszak arányával kell szorozni.
Hitel esetén: Ha 1 000 000 Ft személyi kölcsönt vesz fel 12%-os éves kamattal 1 évre:
1 000 000 x 12 / 100 = 120 000 Ft kamat
Ez azt jelenti, hogy az 1 000 000 Ft-on felül még 120 000 Ft-ot fizet a banknak kamatként. Az összes visszafizetendő összeg tehát 1 120 000 Ft.
Megtakarítás esetén: Ha 500 000 Ft-ot köt le 1 évre 5%-os kamattal:
500 000 x 5 / 100 = 25 000 Ft kamat
Ebből a 25 000 Ft-ból viszont le kell vonni a kamatadót, ami jelenleg 15%. Így a tényleges hozam: 21 250 Ft.
A fix kamatozású hiteleknél a kamat a teljes futamidő alatt változatlan marad. Ez kiszámítható törlesztőrészletet jelent, ami könnyebbé teszi a tervezést.
Fix kamatot általában az alábbi hiteleknél kínálnak a bankok:
A fix kamat általában valamivel magasabb, mint a változó kamat induláskor, de cserébe kizárja a kamatemelkedés kockázatát.
A változó kamatozású hiteleknél a kamat a jegybanki alapkamat vagy a BUBOR változásával együtt módosul. Az MNB alapkamat jelenleg 6,25%.
Ha változó kamatú hitelt választ, a törlesztőrészlete kamatperiódus-váltáskor emelkedhet vagy csökkenhet. A kamatperiódus lehet 3 hónapos, 6 hónapos, 1 éves vagy 5 éves.
A változó kamat alacsonyabb induló kamatot kínálhat, de a kockázatot Ön viseli. Jelzáloghiteleknél az MNB előírja, hogy legalább 5 éves kamatperiódust kell választani.
Az egyszerű kamat esetén a kamatot mindig az eredeti tőkére számolják. Az összeg lineárisan növekszik.
A kamatos kamat esetén a korábban jóváírt kamatot is kamatoztatják, így az összeg exponenciálisan nő. Minél hosszabb az időtáv, annál nagyobb a különbség.
Példa 1 000 000 Ft-tal, 5%-os kamattal, 10 évre:
A különbség 128 895 Ft, ami 20 év alatt már több mint 600 000 Ft-ra nő. Ezért mondják, hogy a kamatos kamat a "világ nyolcadik csodája".
A THM (Teljes Hiteldíj Mutató) mindig magasabb, mint a kamat, mert tartalmazza a hitel összes költségét. A THM részletesen megmutatja, hogy egy hitel valójában mennyibe kerül.
A THM a kamaton felül tartalmazza:
Ha hiteleket hasonlít össze, mindig a THM-et nézze, ne csak a kamatot. Két hitel kamatja lehet azonos, de a THM-ben akár több százalékpontos különbség is lehet a díjak miatt.
Például egy 2 000 000 Ft-os személyi kölcsön 10%-os kamattal és 12,5%-os THM-mel 5 év alatt közel 350 000 Ft-tal többe kerül, mint amit a kamat önmagában sugall.
A Magyar Nemzeti Bank (MNB) jegybanki alapkamata jelenleg 6,25%. Ez az irányadó ráta befolyásolja a banki hitelek és betétek kamatát is.
Ha az MNB csökkenti az alapkamatot, a bankok jellemzően alacsonyabb kamatú hiteleket kínálnak, de a betéti kamatok is csökkennek. Emelés esetén ennek a fordítottja történik.
A változó kamatozású hiteleknél a kamatot általában a 3 hónapos BUBOR-hoz kötik, ami szorosan követi az alapkamat változásait. A fix kamatú hiteleknél az alapkamat változása a futamidő alatt nem érinti a törlesztőrészletet.
A banki kamatok típustól és futamidőtől függően változnak. Íme egy áttekintés a jelenlegi piaci helyzetről:
Hitelek kamatai:
Betéti kamatok:
A legkedvezőbb kamatú hitelt a hitelkalkulátor segítségével találhatja meg.
A bankok a kamatot jellemzően napi szinten számolják, nem éves szinten. A napi kamat kiszámításához az éves kamatot el kell osztani 365-tel (vagy szökőévben 366-tal).
Napi kamat képlete:
Napi kamat = Tőke x (éves kamatláb / 100) / 365
Példa: 3 000 000 Ft tőke, 10%-os éves kamattal:
3 000 000 x 0,10 / 365 = 822 Ft naponta
Ez havonta körülbelül 25 000 Ft kamatot jelent. A napi kamatszámítás azért fontos, mert az előtörlesztésnél vagy a késedelmes fizetésnél pontosan erre a módszerre támaszkodnak a bankok.
Ha hitelt szeretne felvenni, néhány gyakorlati lépéssel csökkentheti a kamatot:
1. Hasonlítson össze több ajánlatot: A hitelkalkulátor segítségével percek alatt áttekintheti a piaci kínálatot.
2. Javítsa a hitelképességét: Rendezze a KHR listán lévő tartozásait, és engedélyezze a pozitív KHR adatok megosztását.
3. Válasszon rövidebb futamidőt: A rövidebb futamidő alacsonyabb kamatot és kevesebb összköltséget jelent.
4. Kérjen fedezetes hitelt: A jelzáloggal fedezett hitelek kamata alacsonyabb, mint a fedezet nélkülieké.
5. Kövesse az alapkamatot: Ha az MNB kamatcsökkentést hajt végre, a változó kamatú hitelek törlesztője is csökken.
A hitel kamatát az egyszerű kamat képletével számolhatja ki: K = T x p / 100, ahol T a tőkeösszeg, p az éves kamatláb. Például 1 000 000 Ft-os hitelnél 12%-os kamattal az éves kamat 120 000 Ft. Fontos, hogy a tényleges költséghez a THM-et nézze, ami tartalmazza az egyéb díjakat is.
A kamat csak a kölcsönzött tőke használatának díja, míg a THM (Teljes Hiteldíj Mutató) tartalmazza az összes hitelköltséget: kezelési költség, folyósítási díj, hitelbírálati díj és egyéb jutalékok. A THM mindig magasabb, mint a kamat, és ez mutatja meg a hitel valós árát.
Az MNB jegybanki alapkamat jelenleg 6,25% (2025 szeptemberétől). Az alapkamat közvetlenül befolyásolja a banki hitelek és betétek kamatát: ha az MNB csökkenti, a hitelkamatok általában szintén mérséklődnek.
Az egyszerű kamat esetén a kamatot mindig az eredeti tőkeösszegre számolják. A kamatos kamat esetén a korábban jóváírt kamatot is kamatoztatják, így a pénz exponenciálisan növekszik. Hosszú távú megtakarításoknál és befektetéseknél a kamatos kamat lényegesen nagyobb hozamot eredményez.
A fix kamat kiszámítható törlesztőrészletet biztosít, de jellemzően magasabb induló kamattal jár. A változó kamat alacsonyabban indulhat, de a jegybanki alapkamat változásával emelkedhet is. Hosszú futamidejű hiteleknél (lakáshitel) a fix kamat biztonságosabb, rövid távú hiteleknél (személyi kölcsön) a változó kamat is megfelelő lehet.
Van kérdése ezzel a témával kapcsolatban? Kérdezze meg a közösséget.
E-mail megerősítve: a hozzászólása az ellenőrzés után jelenik meg.
A link lejárt. Küldje be újra a hozzászólását.
Névtelen
Pénzügyi szakértő · Financera
Brókercégek összevetése
már 0 Ft min. befizetés
7 lehetőség
Ellenőrzött, szabályozott brókerek
Brókerek összehasonlításaBrókercégek összevetése
már 0 Ft min. befizetés
7 lehetőség
6 perc olvasásHitelek
4 perc olvasásHitelek
9 perc olvasásHitelek
8 perc olvasásHitelek
9 perc olvasásHitelek
Csatlakozz a Financera Stacks -hez - Heti útmutatód a pénzügyi alapok elsajátításához, extra jövedelem építéséhez, és egy olyan élet megteremtéséhez, ahol a pénz neked dolgozik. A befektetés kockázattal jár – csak olyan pénzt fektessen be, amit megengedhet magának, hogy elveszítsen.