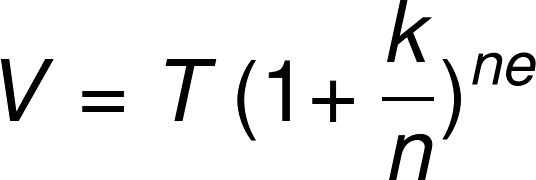Reprezentatív példa: 3 000 000 Ft, 60 hónap, fix kamat kb. 13,5%, THM 14,58%, havi törlesztő kb. 69 000 Ft; folyósítási díj 0 Ft. Tájékoztató jellegű.
Nem tudjuk garantálni, hogy az adatok minden nap teljesen pontosak.
Szűrők
Hitel összege
Jogosultsági feltételek
Hitelcél
Termékstatisztikák
Az összehasonlításban szereplő termékek összes adatpontjának teljes áttekintése, hogy a legjobb döntést hozhassa meg.
Személyi kölcsön
6 (75%)
Adósságrendezés
2 (25%)
autóhitel
1 (12,5%)
Hitel összege
40 000 Ft - 15 000 000 Ft (6 283 750 Ft)
Futamidő
24 hónap - 96 hónap (60 hónap)
Éves kamatláb
9,4% - 30,2% (16,76%)
Minimális életkor
18 - 23 (19,75)
Minimális jövedelem
0 Ft - 250 000 Ft (175 832,75 Ft)
Belföldi bankszámla
2 (25%)
Állampolgárság
1 (12,5%)
Folyósítás 24 órán belül
1 (12,5%)
Törlesztési halasztás
2 (25%)
Előtörlesztés
5 (62,5%)
Kezes bevonható
4 (50%)
Elállási jog
8 (100%)
Magas jóváhagyási arány
1 (12,5%)
A statisztikák az adatbázisunkban lévő 8 darab Hitelek típusú termékre épülnek.
CégLegalacsonyabbLegmagasabb
OTP Bank10,8%21,3%
Provident9,4%30,2%
Cofidis10,36%24,9%
Erste Bank13,09%15,44%
MagNet Bank12,3%25,4%
UniCredit Bank10,27%21,03%
Raiffeisen Bank9,9%19,6%
MBH Bank10,6%23,5%
Kamatlábak
Nézze meg, hogyan viszonyulnak egymáshoz az egyes szolgáltatók kamatlábai. A sávok az egyes cégek által kínált legalacsonyabb és legmagasabb kamatláb közötti tartományt mutatják.
Financera ajánlása
OTP Bank
A személyi kölcsön THM 10,8–23,2% között, lakáshitel végig fix kamattal. A számlacsomagok árazata átlagos, de számos rejtett díjjal kell számolni.
Telefonos és e-mailes ügyfélszolgálat elérhető, de a válaszidők változóak. A fiókokban személyes ügyintézés, de gyakori a hosszú várakozás.
Személyi kölcsön 24–84 hónapos futamidővel, előtörlesztési lehetőséggel. Lakáshitel akár 30 évre, kizárólag végig fix kamatozással.
A MobilBank alkalmazás modern és átlátható, de időnként technikai akadályok lépnek fel. Az internetbank funkcionális, de a kezelőfelület elmarad a fintech versenytársakétól.
Szerezzen exkluzív feltételeket a legjobb pénzügyi cégektől
Mi a kamatos kamat?
A kamatos kamat azt jelenti, hogy nemcsak az eredeti tőke kamatozik, hanem a korábban jóváírt kamat is. Más szóval: kamatot kap a kamat után is.
Ez az egyszerű elv teszi a kamatos kamatot az egyik legerősebb pénzügyi eszközzé. Albert Einstein állítólag a "világ nyolcadik csodájának" nevezte, és nem véletlenül: idővel exponenciálisan növeli a megtakarítások értékét.
Egy fix kamatozású megtakarítási számlán a kamat általában évente egyszer kerül jóváírásra. Vannak azonban olyan megtakarítási számlák és befektetések is, ahol a pénzösszeg havonta vagy negyedévente kamatozódik, ami még gyorsabb növekedést eredményez.
A kamatos kamat működése
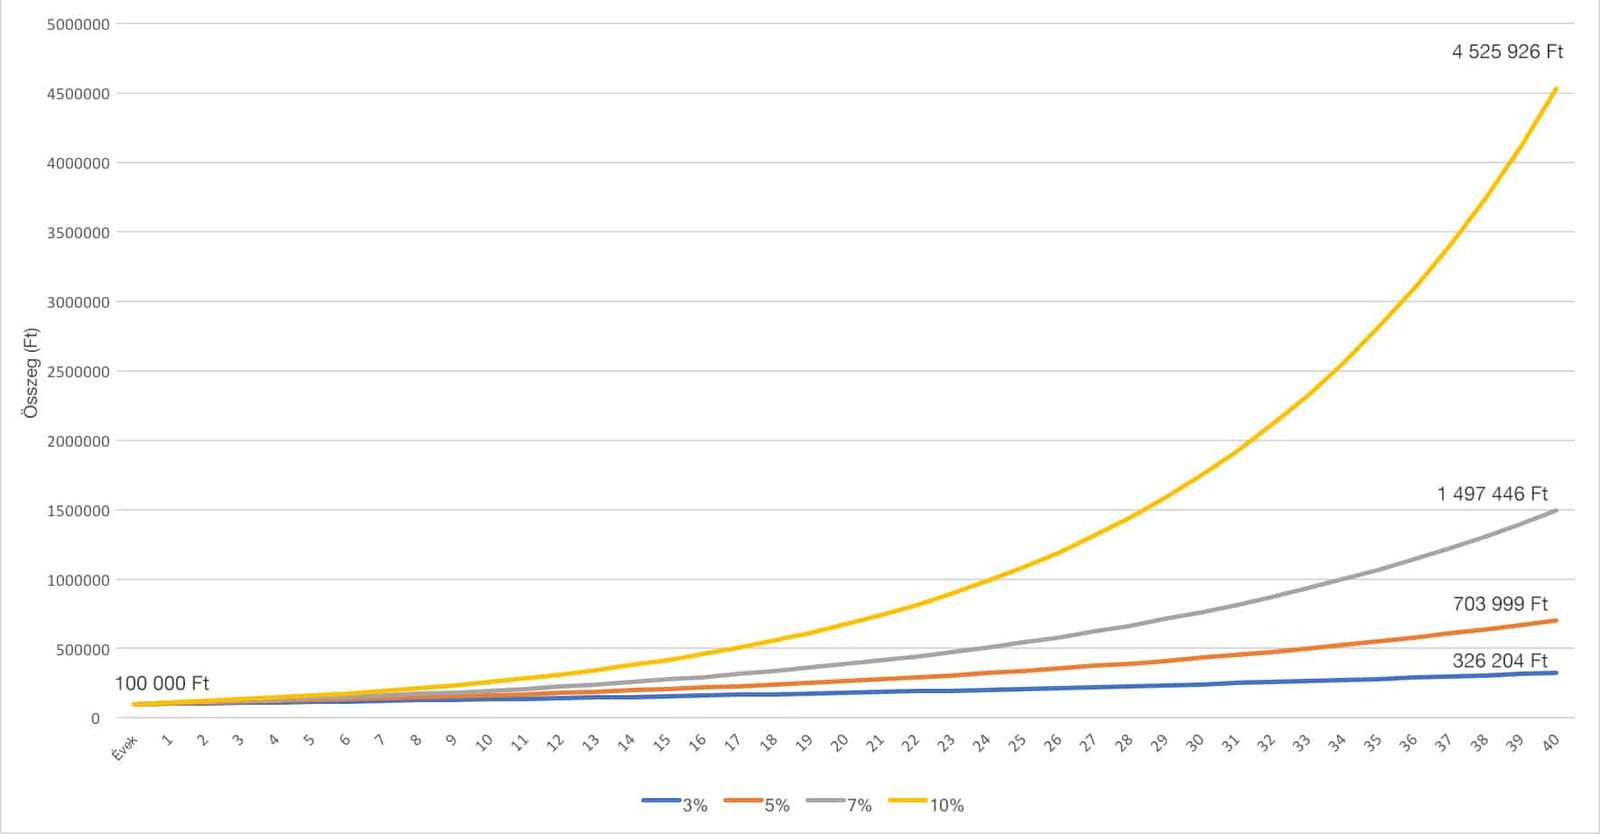
A kamatos kamat működését legkönnyebb egy konkrét példán keresztül megérteni. Tegyük fel, hogy 100 000 Ft-ot tesz egy évi 3%-os kamatozású megtakarítási számlára:
Pénzt helyez a számlára. A kezdeti megtakarítási összeg legyen 100 000 Ft.
Megkapja az első évi kamatot. Az év végén 3% kamatot írnak jóvá, ami 3 000 Ft. Az egyenlege most 103 000 Ft.
A kamat is kamatozik. A második évben már a 103 000 Ft-ra kapja a 3%-ot, ami 3 090 Ft. Összesen 106 090 Ft lesz a számláján.
10 év múlva az összeg 134 392 Ft-ra nő, tehát 34 392 Ft kamatot keresett, anélkül, hogy bármit is tett volna.
Vegyük észre: a második évben már 3 090 Ft kamatot kapott a 3 000 Ft helyett. Ez a plusz 90 Ft a kamatos kamat hatása. 10 év alatt ez az előny egyre nő, és az alábbi grafikon jól szemlélteti az egyszerű kamat és a kamatos kamat közötti különbséget.
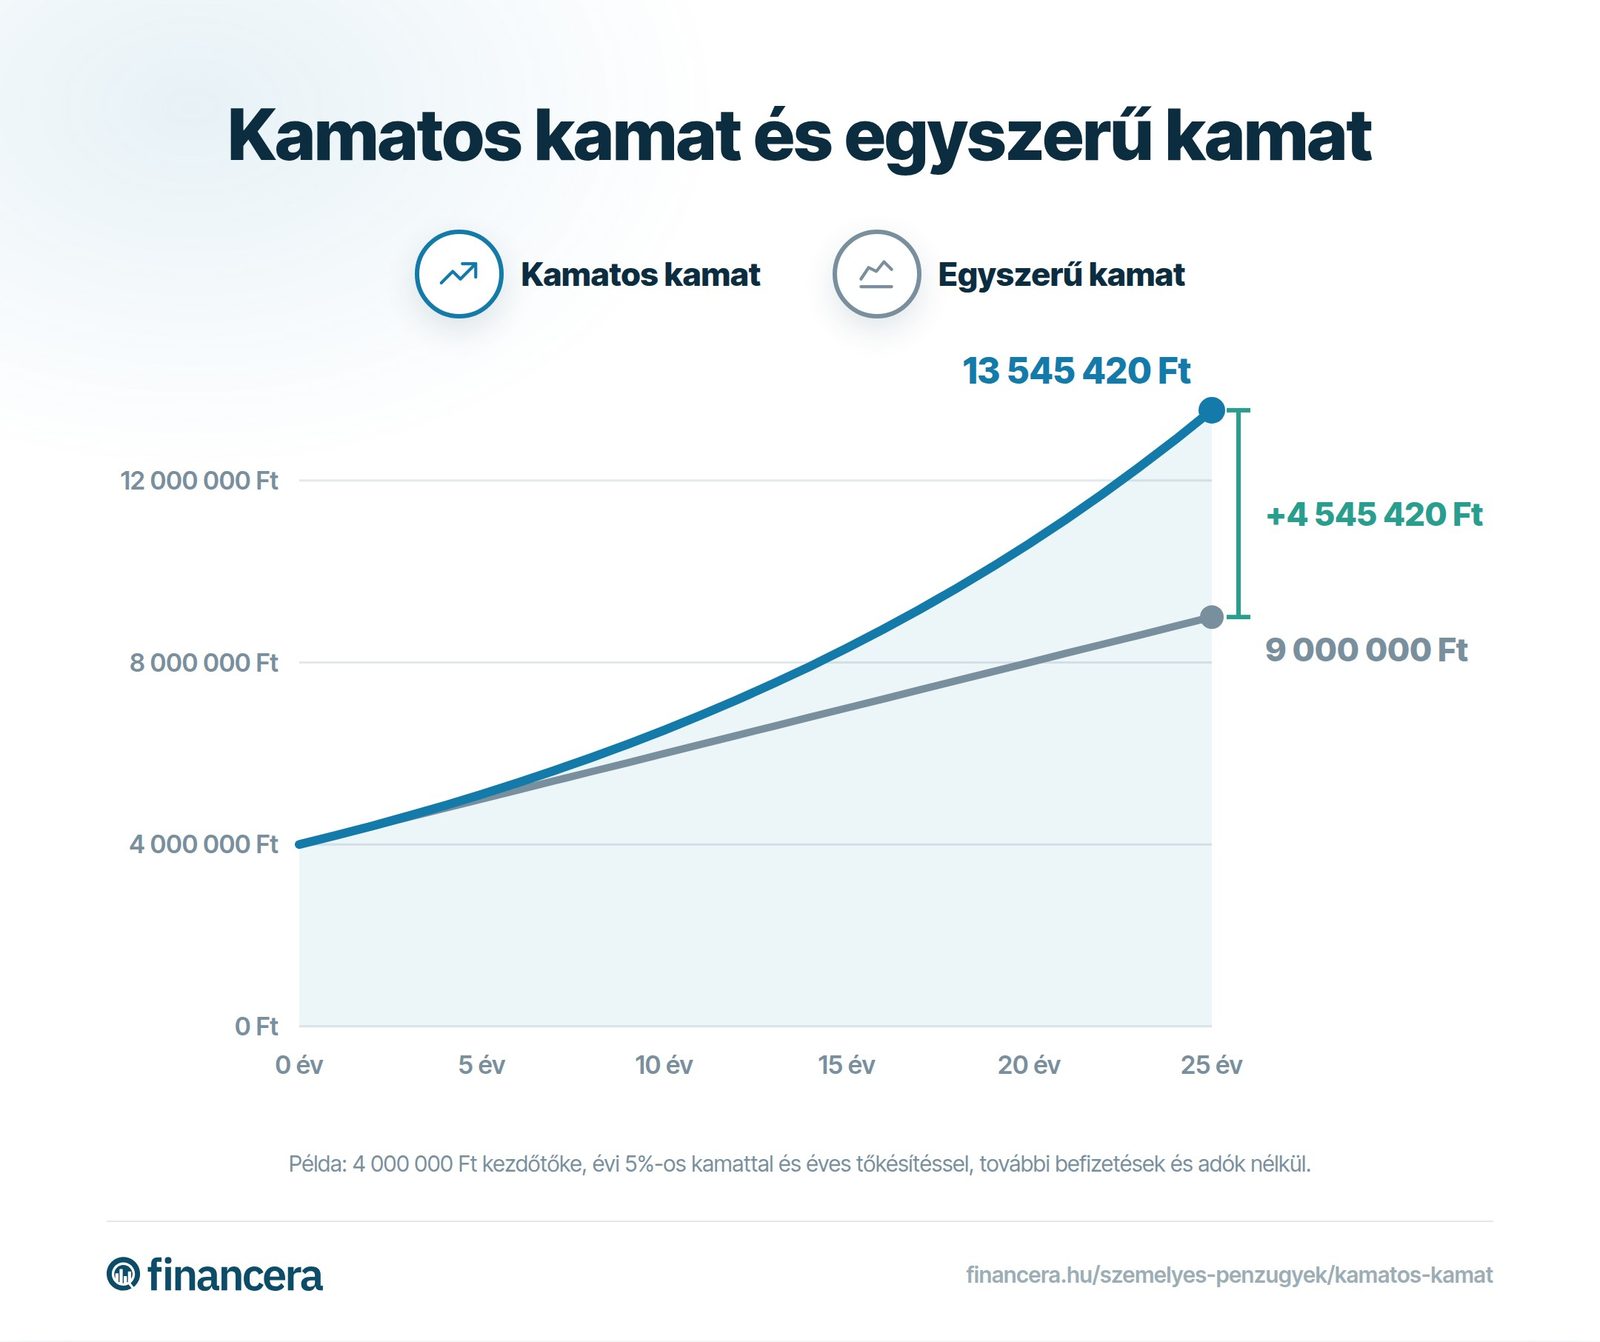
Egyszerű kamat vs. kamatos kamat
Az egyszerű kamat esetében mindig csak az eredeti tőke után kapunk kamatot. Ha 100 000 Ft-ot teszünk 3%-ra, minden évben pontosan 3 000 Ft kamatot kapunk, függetlenül attól, hány év telt el.
A kamatos kamat esetében a kamat hozzáadódik a tőkéhez, és a következő időszakban már a megnövelt összeg kamatozik. Rövid távon a különbség csekély, de 10-20 év alatt jelentős eltérést eredményez.
| Időszak | Egyszerű kamat (3%) | Kamatos kamat (3%) | |---|---|---| | 5 év | 115 000 Ft | 115 927 Ft | | 10 év | 130 000 Ft | 134 392 Ft | | 20 év | 160 000 Ft | 180 611 Ft | | 30 év | 190 000 Ft | 242 726 Ft |
30 év alatt az egyszerű kamat mellett 90 000 Ft-ot keres, a kamatos kamattal viszont 142 726 Ft-ot. Ez több mint 50 000 Ft különbség, csupán azért, mert a kamat is dolgozik Önért.
Kamatos kamat képlet
A kamatos kamat számítása a következő képlettel történik:
V = T x (1 + k/n)^(n x e)
Ahol:
V = a befektetés jövőbeli értéke (tőke + kamat)
T = az eredeti tőke (kezdőösszeg)
k = éves kamatláb (tizedes formában, pl. 3% = 0,03)
n = a kamatozás gyakorisága évente (havi = 12, negyedéves = 4, éves = 1)
e = az évek száma
Kamatos kamat számítás példa
Számoljuk ki, mennyit ér 100 000 Ft 10 év múlva, ha évi 3%-os kamatot kapunk rá (évente egyszer kamatozik):
T = 100 000 Ft
k = 3/100 = 0,03
n = 1 (évente egyszer kamatozik)
e = 10 (év)
V = 100 000 x (1 + 0,03/1)^(1x10) = 134 392 Ft
Tehát a 100 000 Ft 10 év alatt 134 392 Ft-ra nő, amiből 34 392 Ft a kamatos kamat. Ha ugyanezt havi kamatozással számoljuk (n = 12), az eredmény 134 818 Ft, mert a kamat gyakrabban tőkésedik.
Nem szeretne kézzel számolni? Használja az ingyenes kamatos kamat kalkulátor eszközünket, amely pillanatok alatt kiszámolja a várható hozamot.
Kamatos kamat a gyakorlatban
A kamatos kamat nem csak elmélet. Számos magyar pénzügyi termékben jelen van, és a kamatos kamat befektetés szempontjából különösen fontos:
Mikor dolgozik Önért a kamatos kamat:
Megtakarítási számlák: A kamat rendszeresen tőkésedik, és az újabb kamat már a teljes összegre vonatkozik.
Állampapírok: Ha a kapott kamatot újra befekteti (például új állampapírt vásárol belőle), akkor élvezheti a kamatos kamat előnyét.
Befektetési alapok: Az osztalékot visszaforgató (akkumuláló) alapoknál a hozam automatikusan tőkésedik.
Mikor dolgozik Ön ellen a kamatos kamat:
Személyi kölcsönök: A hitelek kamata is kamatozhat, ami növeli a visszafizetendő összeget. Ezért fontos a THM (teljes hiteldíj mutató) ismerete.
Hitelkártyák: Ha nem fizeti ki a teljes tartozást, a fennmaradó összegre kamatos kamatot számítanak fel.
Késedelmes tartozások: A késedelem kamata is tőkésedhet, ami gyorsan növeli az adósságot.
A kamatozás gyakorisága
A kamatos kamat hatását erősen befolyásolja, milyen gyakran tőkésedik a kamat. Minél gyakrabban történik a jóváírás, annál gyorsabban nő az összeg.
Vegyünk egy 1 000 000 Ft-os befektetést 5%-os éves kamattal, 5 évre:
| Kamatozás gyakorisága | Végösszeg | Kamat összesen | |---|---|---| | Évente (1x) | 1 276 282 Ft | 276 282 Ft | | Negyedévente (4x) | 1 282 037 Ft | 282 037 Ft | | Havonta (12x) | 1 283 359 Ft | 283 359 Ft | | Naponta (365x) | 1 284 003 Ft | 284 003 Ft |
A napi és a havi kamatozás között a különbség viszonylag kicsi, de az éves és a havi kamatozás között már érzékelhető az eltérés.
Tippek a kamatos kamat kihasználásához
Néhány gyakorlati tanács, hogy a kamatos kamat a lehető legjobban dolgozzon Önért:
1. Kezdje minél hamarabb. A kamatos kamat igazi ereje az időben rejlik. Minél hamarabb kezdi a megtakarítást, annál többet dolgozik Önért a pénze.
2. Ne nyúljon a kamathoz. Ha a jóváírt kamatot nem veszi ki, hanem hagyja a számlán, az is tovább kamatozik. Ez a kamatos kamat lényege.
3. Rendszeresen takarítson meg. Ha havonta akár kis összeget is félretesz, a kamatos kamat hatása megsokszorozódik. Például havi 20 000 Ft-os befizetéssel és 5%-os kamattal 20 év alatt körülbelül 8 200 000 Ft gyűlik össze, amiből csak 4 800 000 Ft a befizetett összeg.
4. Hasonlítsa össze a kamatozás gyakoriságát. Két azonos kamatú ajánlat között válassza azt, amelyik gyakrabban tőkésíti a kamatot (havi jobb, mint éves).
5. Figyeljen a kamatadóra. Magyarországon a legtöbb kamatjövedelmet 15% személyi jövedelemadó terheli. Fontos kivétel: a magyar állampapírok kamatai kamatadó-mentesek.
Gyakran ismételt kérdések a kamatos kamatról
Mi a különbség az egyszerű kamat és a kamatos kamat között?
Az egyszerű kamatnál mindig csak az eredeti tőke után kapunk kamatot. A kamatos kamatnál viszont a korábban jóváírt kamat is tovább kamatozik, így az összeg exponenciálisan nő az idő múlásával.
Hogyan számítható ki a kamatos kamat?
A kamatos kamat képlete: V = T x (1 + k/n)^(n x e), ahol T az eredeti tőke, k az éves kamatláb, n a kamatozás gyakorisága évente, és e az évek száma. A képlettel kiszámítható a befektetés jövőbeli értéke.
Milyen gyakran tőkésedhet a kamat?
A kamatozás történhet évente, negyedévente, havonta vagy akár naponta. Minél gyakrabban tőkésedik a kamat, annál gyorsabban nő a megtakarítás, bár az eltérés a havi és napi kamatozás között viszonylag kicsi.
Mikor hátrányos a kamatos kamat?
A kamatos kamat hátrányos hiteleknél és adósságoknál, mert a fennálló tartozás kamata is tovább kamatozik. Különösen a hitelkártya-tartozásoknál és a késedelmes hitelek esetében növelheti gyorsan az adósságot.
Kell kamatadót fizetni a kamatos kamat után?
Magyarországon a legtöbb kamatjövedelem után 15% személyi jövedelemadót kell fizetni. Fontos kivétel a magyar állampapírok kamata, amely kamatadó-mentes.
Csatlakozz a Financera Stacks -hez - Heti útmutatód a pénzügyi alapok elsajátításához, extra jövedelem építéséhez, és egy olyan élet megteremtéséhez, ahol a pénz neked dolgozik. A befektetés kockázattal jár – csak olyan pénzt fektessen be, amit megengedhet magának, hogy elveszítsen.