N
Névtelen
Pénzügyi szakértő · Financer
15 716 601 FtZáró egyenleg
Összes befektetés: 11 600 000 Ft | Megszerzett kamat: 4 116 601 Ft
Záró egyenleg évente
| Év | Nyitó egyenleg | Befizetések | Kamat | Záró egyenleg |
|---|---|---|---|---|
| Év 1 | 2 000 000 Ft | 960 000 Ft | 124 632 Ft | 3 084 632 Ft |
| Év 2 | 3 084 632 Ft | 960 000 Ft | 180 124 Ft | 4 224 756 Ft |
| Év 3 | 4 224 756 Ft | 960 000 Ft | 238 455 Ft | 5 423 211 Ft |
| Év 4 | 5 423 211 Ft | 960 000 Ft | 299 770 Ft | 6 682 982 Ft |
| Év 5 | 6 682 982 Ft | 960 000 Ft | 364 222 Ft | 8 007 204 Ft |
| Év 6 | 8 007 204 Ft | 960 000 Ft | 431 972 Ft | 9 399 176 Ft |
| Év 7 | 9 399 176 Ft | 960 000 Ft | 503 188 Ft | 10 862 364 Ft |
| Év 8 | 10 862 364 Ft | 960 000 Ft | 578 048 Ft | 12 400 412 Ft |
| Év 9 | 12 400 412 Ft | 960 000 Ft | 656 737 Ft | 14 017 149 Ft |
| Év 10 | 14 017 149 Ft | 960 000 Ft | 739 452 Ft | 15 716 601 Ft |
havi kamatos kamat 5% éves kamatláb mellett, havi 80 000 Ft befizetéssel.
A kamatos kamat kalkulátor segítségével kiszámíthatod, hogy a megtakarításaid vagy befektetéseid hogyan növekednek az idő múlásával. A kalkulátor figyelembe veszi a kezdőtőkét, az éves kamatlábat, a futamidőt és a havi befizetéseket is.
A kalkulátor használatához add meg a következő adatokat:
A kamatos kamat számítása kézzel bonyolult, ezért a kalkulátor másodpercek alatt, képlet nélkül elvégzi helyetted.
A kamatos kamat (angolul: compound interest) azt jelenti, hogy a kamat nem csak az eredeti tőkére, hanem a korábban jóváírt kamatokra is kamatozik. Ez az úgynevezett "a kamat kamatja" elv, amely hosszú távon jelentős különbséget eredményez az egyszerű kamatozáshoz képest.
Példa: Ha 1 000 000 Ft-ot fektetsz be évi 6%-os kamattal, az első év után 1 060 000 Ft-od lesz. A második évben már az 1 060 000 Ft-ra kamatozik a 6%, így 1 123 600 Ft-od lesz – nem pedig 1 120 000 Ft, mint egyszerű kamatozásnál.
Minél hosszabb a futamidő és minél gyakoribb a tőkésítés (például havi vagy napi), annál erősebben érvényesül a kamatos kamat hatása.
A kamatos kamat számításának alapképlete:
A = P × (1 + r/n)^(n×t)
Ahol:
Ha rendszeres havi befizetéssel is számolsz, a képlet kiegészül az annuitásos taggal. A kalkulátorunk automatikusan elvégzi ezt a számítást.
1. Egyszerű megtakarítás kamatos kamattal
Kezdőtőke: 1 500 000 Ft | Kamatláb: 6,25% | Futamidő: 10 év | Tőkésítés: éves
2. Havi befizetéssel és kamatos kamattal
Kezdőtőke: 500 000 Ft | Havi befizetés: 50 000 Ft | Kamatláb: 7% | Futamidő: 20 év
Ez a példa jól mutatja, hogyan haladhatja meg a kapott kamat az eredeti befizetések összegét hosszú távon.
A kamatos kamat kalkulátor hasznos eszköz többféle pénzügyi célhoz:
A kamatos kamat nem csak a megtakarítók javára dolgozik – a hitelek esetében ellened is hat. Ha egy személyi kölcsön vagy szabad felhasználású hitel törlesztőrészleteit nem fizeted időben, a kamat a tőkésített kamatokra is rászámólódik.
Példa hitelre: Ha 500 000 Ft kölcsönt veszel fel 20%-os THM-mel és nem törleszted, 3 év után már kb. 864 000 Ft-tal tartozol. Ezért fontos, hogy a hiteltörlesztést mindig időben teljesítsd.
A hitelkalkulátorunkat használva kiszámíthatod a havi törlesztőrészletedet.
Az egyszerű és kamatos kamat számítás közötti különbség:
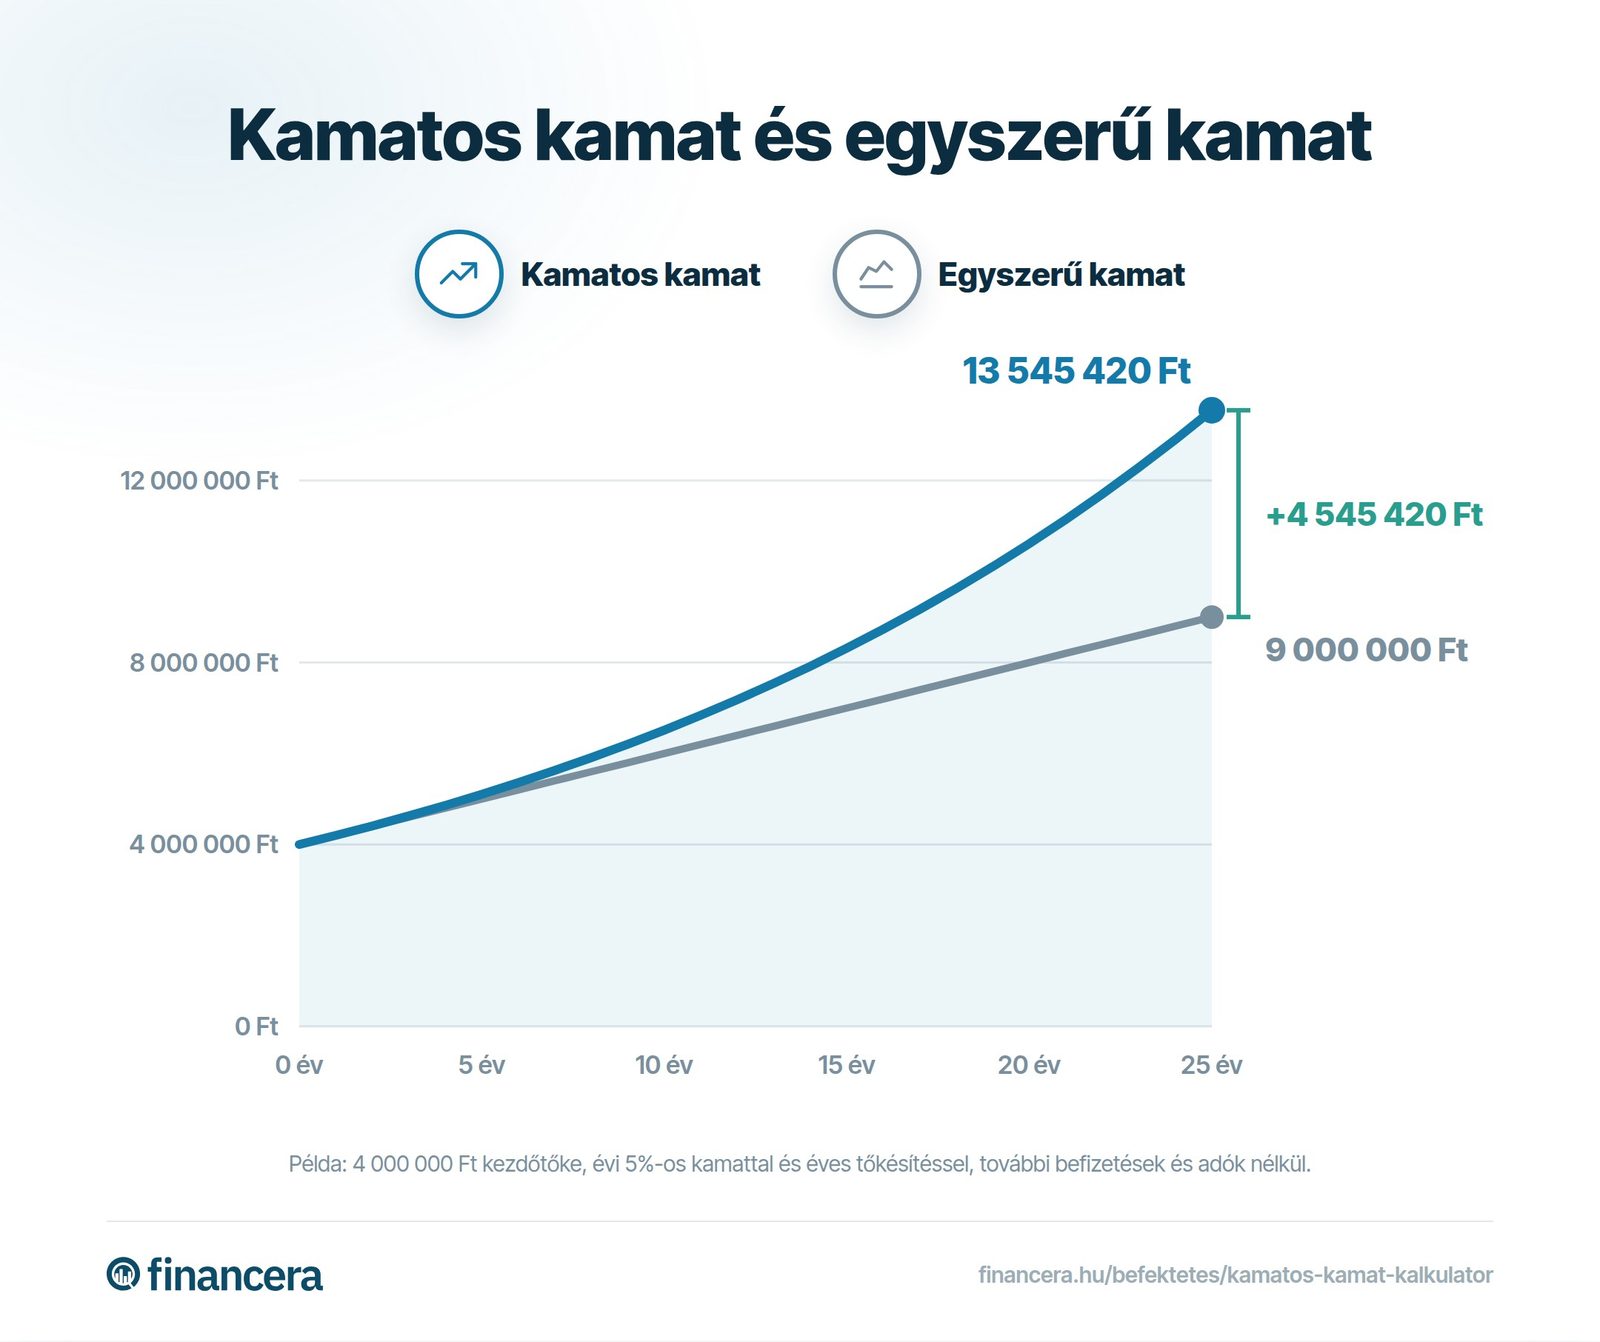
Összehasonlító példa (1 000 000 Ft, 6%, 10 év):
A különbség 10 év alatt 190 848 Ft – és ez tovább nő a futamidő növekedésével.
A kamatos kamat azt jelenti, hogy a kamat nem csak az eredeti tőkére, hanem a korábban jóváírt kamatokra is kamatozik. Így a befektetésed exponenciálisan növekszik az idő múlásával, szemben az egyszerű kamatozással.
A kamatos kamat képlete: A = P × (1 + r/n)^(n×t), ahol P a kezdőtőke, r az éves kamatláb, n a tőkésítések száma évente, t pedig a futamidő években. A kalkulátorunkkal automatikusan kiszámíthatod.
Az egyszerű kamat mindig csak az eredeti tőkére számítódik, míg a kamatos kamat a korábban felhalmozott kamatra is. 1 000 000 Ft, 6%-os kamat és 10 év esetén az egyszerű kamat 1 600 000 Ft-ot, a kamatos kamat 1 790 848 Ft-ot eredményez.
Minél gyakoribb a tőkésítés (napi > havi > negyedéves > éves), annál nagyobb a végösszeg azonos kamatláb mellett. A különbség általában kis összegnél nem jelentős, de nagyobb tőkénél és hosszabb futamidőnél érezhetővé válik.
Igen, a kamatos kamat a hitelek esetében is érvényesül, de ott az adós hátrányára. Ha a törlesztőrészleteket nem fizeted időben, a kamat a tőkésített kamatokra is rászámolódik, és az adósság gyorsan növekedhet.
Van kérdésed ezzel a témával kapcsolatban? Kérdezd meg a közösséget.
E-mail megerősítve. A hozzászólásod az ellenőrzés után jelenik meg.
A link lejárt. Küldd be újra a hozzászólásod.
Névtelen
Pénzügyi szakértő · Financer
Részvénybrókerek összehasonlítása
ettől 0 Ft min. befizetés
7 lehetőség
Ellenőrzött, szabályozott brókerek
Brókerek összehasonlításaRészvénybrókerek összehasonlítása
ettől 0 Ft min. befizetés
7 lehetőség
11 perc olvasásBefektetés
6 perc olvasásBefektetés
13 perc olvasásBefektetés
12 perc olvasásBefektetés
12 perc olvasásBefektetés
Csatlakozz a Financera Stacks -hez - Heti útmutatód a pénzügyi alapok elsajátításához, extra jövedelem építéséhez, és egy olyan élet megteremtéséhez, ahol a pénz neked dolgozik. A befektetés kockázattal jár – csak olyan pénzt fektessen be, amit megengedhet magának, hogy elveszítsen.