N
Névtelen
Pénzügyi szakértő · Financer
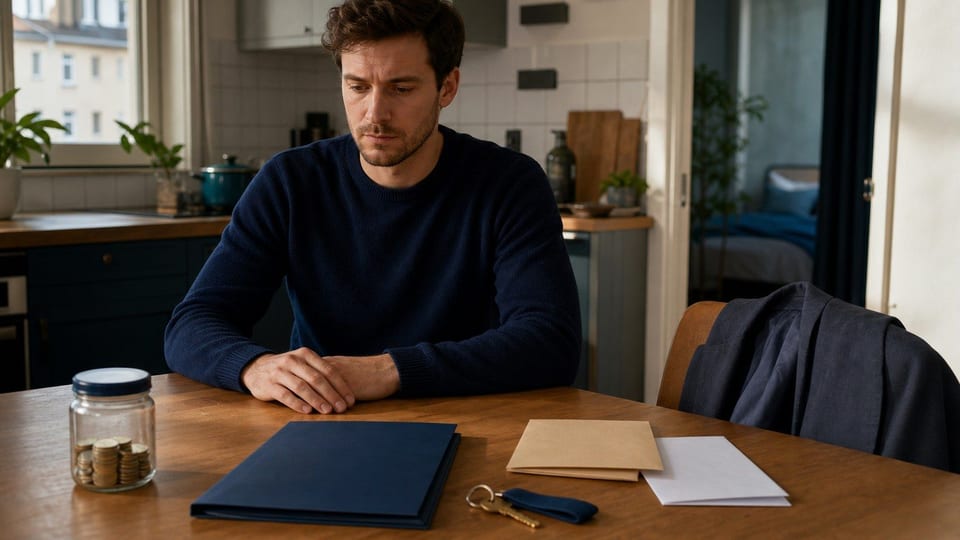
A kicsi fizetés is elég ahhoz, hogy minden hónap végén félre tudjon rakni.
A nettó minimálbér 2026-ben 214 662 Ft, ami szűkös keret, de a pénzügyi céljai elérése minimálbér mellett is lehetséges. Ehhez viszont tudatos tervezésre és néhány bevált módszerre van szükség.
Meglepően sok ember rendelkezik rendszeres megtakarítással annak ellenére, hogy alacsony fizetést kap. Ezt szigorú költekezési szabályokkal és megfelelő kitartással lehet elérni.
Összeállítottunk 10 gyakorlati lépést, amelyek segítenek a pénz beosztásában és a spórolásban, még minimálbér mellett is.
Mindenki rendelkezik olyan kiadásokkal, amelyeket havonta ki kell fizetni. Kötelező kiadásnak például a lakásbérleti díj vagy a rezsi (áram, gáz, víz) mondható.
Mivel ezek általában fix összegek, nagyon könnyű őket meghatározni.
A lakhatáson kívül a különböző biztosítások, akár hitel törlesztőrészletek is ide tartozhatnak. A kötelező kiadások meghatározásával egyszerűen meg tudja állapítani, hogy a hónap végén mennyi pénzt tudna megtakarítani.
Meg kell határoznia azt is, hogy az egy havi jövedelme mekkora összeggel egyenlő.
A legtöbb esetben ez a munkabérrel vagy nyugdíjjal azonos összeg, viszont ha rendelkezik másodlagos jövedelemmel, akkor azt is ide számolhatja.
A kötelező kiadásokon kívül a mindennapi költségeket is figyelembe kell vennie. Megtörténhet, hogy ezeknek az összege nagyobb legyen a lakhatásra költött pénzöszegnél.
Ebbe a kategóriába általában a következők tartoznak:
A minél hatékonyabb megtakarítás érdekében figyeljen oda, hogy ezekért se fizessen a kelletenél nagyobb összeget.
Arra is érdemes gondolni, hogy nem muszáj mindenből a legdrágábbat venni, hiszen ugyanazt a minőséget általában alacsonyabb összegért is megkaphatja. Hasonlítsa össze az árakat és válassza a saját márkás termékeket, ha a minőség hasonló.
Az összes lépés közül talán ez a legfontosabb.
Érdemes hosszabb távra, akár 2-3 hónapra visszatekinteni és átlagosan kiszámolni, hogy ebben az intervallumban mennyi pénzt költött olyan dolgokra, amelyek nem a megélhetést biztosították.
Innen lehet a leghamarabb rájönni, hogy tulajdonképpen mennyi pénzt költ nem esszenciális dolgokra.
Jellemző példák: felesleges előfizetések (streaming szolgáltatások, amelyeket nem használ), impulzus-vásárlások, rendelések házhoz szállítással. Ha időnként nemet mond ezekre, az a pénztárcáján is egyértelműen meglátszik.
Találd meg a legjobb személyi kölcsönt percek alatt az összehasonlításunk segítségével. Teljesen ingyenes, regisztráció nélkül!
Hitelek fajtáiMostmár tisztában van a havi kötelező kiadások mértékével, ezért a pénz beosztása könnyebb feladatot fog jelenteni.
Ha összeadja a kiadásait és összehasonlítja őket a fizetésével, rálátást nyer a pénzügyi helyzetére.
A költségvetés segíteni fog abban, hogy pénzt takaríthasson meg, amit később új projektek megvalósítására tudja felhasználni.
Az első négy lépés a probléma felmérésére szolgál: ha javítani szeretne a helyzetén, akkor a fizetés beosztása egy költségvetés alapján kell történjen.
Költségvetést nagyon egyszerű készíteni, erre akár egy ingyenes programot is használhat. A Financera költségvetés-tervező kalkulátorát is kipróbálhatja, vagy választhat a legjobb pénzügyi alkalmazások közül.
Egy erre specializálódott szoftver sokkal alkalmasabb a többi megoldásnál, mert több opciót tartalmaz:
Megmutatjuk, hogyan kell elkészíteni egy egyszerű költségvetést. Tegyük fel, hogy a nettó minimálbérnek megfelelő, 214 662 Ft-os havi jövedelemmel rendelkezik.
A költségvetés-készítés egyik bevett szabálya az ún. 50/30/20-as módszer: a jövedelem 50%-a a szükséges kiadásokra (lakhatás, rezsi, élelmiszer), 30%-a személyes kiadásokra (étterem, szórakozás), 20%-a pedig megtakarításra megy.
Minimálbér mellett a 20%-os megtakarítás (összesen kb. 43 000 Ft) nehéz, de ha havonta akár 15–20 000 Ft-ot is félretesz, éves szinten 180–240 000 Ft-ot takarít meg.
Miután kategorizálta a költségeket, könnyen felmérheti, hogy mire költi el a pénze legnagyobb részét:
| Kiadás | Összeg |
|---|---|
rezsi (áram, gáz, víz) | 50 000 Ft |
háztartási cikkek | 15 000 Ft |
élelmiszer | 55 000 Ft |
szépségápolás | 5 000 Ft |
étterem | 5 000 Ft |
sport | 8 000 Ft |
egészségápolás | 5 000 Ft |
háziállat | 5 000 Ft |
közlekedés (bérlet) | 16 000 Ft |
szórakozás, előfizetések | 8 000 Ft |
telefon, internet | 7 000 Ft |
Összesen: | 179 000 Ft |
Maradt: | 35 662 Ft |
A fizetés beosztása könnyű feladat, ha veszi a fáradságot egy költségvetés készítésére. Egy ilyen statisztika azt is megmutatja, hogy melyik költségeken érdemes csökkenteni. Az alábbi spórolás tippek segítenek abból kihozni a legtöbbet, ami maradt.
Ha havi szinten túl sokat fizet, lehet, hogy ez nem is a változó kiadásainak köszönhető.
Az, hogy minden hónapban körülbelül ugyanakkora a rendszeres havi költsége, nem jelenti azt, hogy nem költi feleslegesen a pénzt.
2026-ben a rezsicsökkentés továbbra is érvényben van, de az átlagfogyasztást meghaladó résznél lényegesen magasabb díjat kell fizetni. Fontos tehát, hogy a fogyasztás a kedvezményes határ alatt maradjon.
A következő praktikák segítenek a számlák csökkentésében:
Első olvasatra nem gondolná, hogy ezen pontok betartásával sokat tud spórolni, de hosszú távon a rezsi csökkentése a pénztárcáján is egyértelműen meglátszik.
Több, mint valószínű, hogy rendelkezik olyan biztosítással, amit folyamatosan fizetnie kell. Ezek között vannak olyanok, amelyek kötelezőek:
Sokszor úgy gondolunk a biztosításokra, hogy az árukat lehetetlen csökkenteni, pedig a legtöbb esetben ez nem igaz.
Nézzen szét az interneten és keressen új biztosítót. Lehet, hogy talál olyan ajánlatot, amely kedvezőbb költségekkel rendelkezik.
Ezen a megoldáson kívül akár úgy is csökkentheti a biztosítások árait, hogy a biztosítótól előnyösebb konstrukciót kér, érvelve azzal, hogy egy másik cégnél jobb ajánlatot kapott.
Tűzzön ki maga elé egy megtakarítási célt és egy olyan összeget, amelyet minden hónapban meg szeretne spórolni.
Az összeg nagyságánál sokkal fontosabb a rendszeresség. Nem számít, hogy 5 000 vagy 10 000 forintról van szó: az a fontos, hogy ezt az összeget minden hónap végén megtakarításra fordítsa.
Sok pénzügyi tanácsadó javasolja, hogy a fizetés beérkezésekor elsőként utalja át a megtakarítani kívánt összeget egy külön számlára. Így nem fog a hónap végén elkölteni olyasmire, amire nem tervezte.
Ha idővel jobb anyagi helyzetbe kerül, növeljen a megtakarítandó összegen.
Ne hagyja a pénzt felhalmozódni a folyószámlán, ahol az infláció fokozatosan csökkenti az értékét. Sokkal jobb döntés, ha a megtakarított összeget befektetésre fordítja.
Válassza ki a számára legkedvezőbb megtakarítási formát:
Már havi 5 000–10 000 Ft-tal is el lehet kezdeni befektetni. A legfontosabb, hogy mindig a kockázattűrésének megfelelő terméket válasszon.
Ahhoz, hogy a lehető legtöbb pénzt tudja félretenni, érdemes plusz jövedelemre szert tenni.
A plusz bevétel nem feltétlenül jelenti azt, hogy több munkát kell vállalnia. Vannak olyan lehetőségek is, amelyekhez a rendelkezésre álló erőforrásait kell felhasználnia.
Ajánljuk a következő cikkeinket: Pénzszerzés főállás mellett és Passzív jövedelem ötletek.
Használja az 50/30/20-as szabályt kiindulópontként: a jövedelme 50%-a a kötelező kiadásokra (lakhatás, rezsi, élelmiszer), 30%-a személyes kiadásokra, 20%-a megtakarításra. Minimálbér esetén a 20%-os megtakarítás nehéz, de már havi 10 000-15 000 Ft félretételével is éves szinten 120 000-180 000 Ft-ot takaríthat meg.
Nincs túl kicsi összeg: akár havi 5 000 Ft rendszeres félretétele is eredményes. A lényeg a következetesség. Éves szinten ez 60 000 Ft, amit befektetés útján (pl. állampapír) tovább gyarapíthat. A pénzügyi szakértők javaslata szerint a jövedelem legalább 10%-át érdemes megtakarítani.
Számos ingyenes alkalmazás áll rendelkezésre: a Beosztom.hu kifejezetten magyar felhasználóknak készült, de népszerű a Wallet és a Money Manager is. A Financera költségvetés-tervező kalkulátora szintén hasznos eszköz a havi kiadások nyomon követéséhez.
A legbiztonságosabb lehetőség az állampapír (pl. MÁP Plusz), amely az állam garanciájával működik. Emellett a megtakarítási számla alacsony kockázatú és bármikor hozzáférhető. Ha kisebb összeggel kezd, a kis összegű befektetések is szóba jöhetnek, amelyeknél már havi néhány ezer forinttal is el lehet indulni.
Van kérdésed ezzel a témával kapcsolatban? Kérdezd meg a közösséget.
E-mail megerősítve. A hozzászólásod az ellenőrzés után jelenik meg.
A link lejárt. Küldd be újra a hozzászólásod.
Névtelen
Pénzügyi szakértő · Financer
Top hitelezők összehasonlítása
ettől 9,4% THM
8 lehetőség
Ingyenes · Nincs hitelhatás
Kamatom megtekintéseTop hitelezők összehasonlítása
ettől 9,4% THM
8 lehetőség
6 perc olvasásSzemélyes pénzügyek
10 perc olvasásSzemélyes pénzügyek
7 perc olvasásSzemélyes pénzügyek
8 perc olvasásSzemélyes pénzügyek
11 perc olvasásSzemélyes pénzügyek
Csatlakozz a Financera Stacks -hez - Heti útmutatód a pénzügyi alapok elsajátításához, extra jövedelem építéséhez, és egy olyan élet megteremtéséhez, ahol a pénz neked dolgozik. A befektetés kockázattal jár – csak olyan pénzt fektessen be, amit megengedhet magának, hogy elveszítsen.