N
Névtelen
Pénzügyi szakértő · Financer
Az EBKM az Egységesített Betéti Kamatláb Mutató rövidítése. Ezt a mutatót minden bank köteles feltüntetni a betéti ajánlatainál, a 82/2010. (III. 25.) Kormányrendelet előírásai alapján.
Ha ismered az EBKM értékét, akkor jövedelmezőségi szempontból tudod összehasonlítani a különböző betéti termékeket, legyen szó lekötött betétről, lakástakarékról vagy egyéb megtakarítási formáról.
Az EBKM egy valós kamat, ami meghatározza, hogy nettó mennyi pénzt kapsz vissza az általad választott betétnél. A mutató figyelembe veszi a kamatfizetés gyakoriságát, a kamatos kamat hatását és az esetleges kapcsolódó költségeket is.
Az egységes kamatlábat azért szükséges meghatározni, mert a bankok a kamatot nem mindig azonos bázison határozzák meg.
A legtöbb bank 365 napos időintervallumot tekint, viszont van olyan bank is, amelyik 360 napos bázison dolgozik. Ebből az okból a két kamatot alapból nem lehet reálisan összehasonlítani.
A kamatos kamattal szintén ugyanez a helyzet. Ha olyan betéted van, amelynél nem az alapösszeg, hanem az előző hónapból származó teljes összeg is kamatozik, ismét eltérő végeredményt fogsz kapni.
Az EBKM mindig a bank által kibócsátott üzletszabályzatban van megemlítve. Itt le van írva a kamatláb mutatón kívül az is, hogy mettől meddig tart a kamatozás, illetve mikor történik a kamatjóváírás. A szabályzatból a kamatszámítás képletét is megtudhatod.
Az EBKM mutatót egységesen határozzák meg, illetve kiszámításakor csak azt az összeget vehetik figyelembe, ami ténylegesen kifizetésre kerül. Ez azt jelenti, hogy nem az eredeti összeggel dolgoznak, hanem azzal, amit a kezedbe fogsz kapni.
Ezért fontos, hogy amikor különböző bankok ajánlatait hasonlítod össze – legyen szó az OTP, Gránit Bank vagy bármely más pénzintézet ajánlatáról – nem a névleges kamatlábat, hanem az EBKM-et érdemes figyelembe venni.
Sokszor előfordul, hogy a magasabb kamat ellenére kevesebb pénzhez jut az ügyfél. Ez azért van, mert a hozamból több járulékot vonnak le, mint egy alacsonyabb kamattal rendelkező befektetésnél.
Ezen képlet segítségével könnyen ki tudod számolni, hogy mekkora az az összeg, amely ténylegesen kifizetésre kerül.
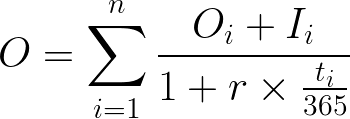
A jelölések a következő dolgokat helyettesítik:
Vegyünk példának egy 6 hónapos futamidejű lekötött betétet, és egy 1 000 000 Ft összegű befizetést.
A betét névleges kamatlába évente 7% lesz (2026-ban a legjobb piaci ajánlatok akár 7–8%-os kamatot kínálnak), a kamatot pedig havonta számolják fel. Kamatos kamattal dolgozunk, tehát a kamat is kamatozni fog, mert azt mindig hozzászámolják a betét összegéhez.
Az EBKM kiszámítása két részből áll. Elsősorban ki kell számolni a betétből származó végső összeget, utána pedig ezt az összeget kell behelyettesíteni a fent ismertetett képletbe.
Az első számításhoz a kamatos kamatszámítás képletét fogjuk használni:
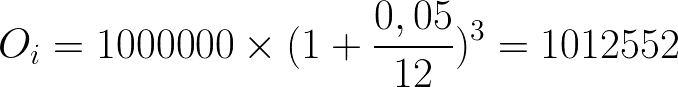
A második lépésben be kell helyettesíteni a kapott eredményt az EBKM képletbe:
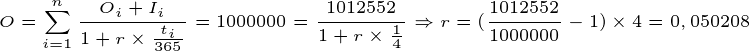
Ennek a betétnek az EBKM mutatója a kamatos kamat hatása miatt némileg magasabb lesz, mint a névleges 7%-os kamatláb. Ha nem szeretnéd számolással tölteni az időt, vagy félsz, hogy hibázni fogsz, akkor sokkal könnyebb megoldás internetes EBKM kalkulátort használni.
Találd meg a legjobb személyi kölcsönt percek alatt az összehasonlításunk segítségével. Teljesen ingyenes, regisztráció nélkül!
Hitelek fajtáiSokan összekeverik az EBKM-et a THM-mel (Teljes Hiteldíj Mutató), pedig a kettő egymás ellentéte:
Mindkét mutatót jogszabály írja elő, és mindkettő célja az összehasonlíthatóság biztosítása. Az EBKM-et a 82/2010. (III. 25.) Kormányrendelet, a THM-et pedig a 83/2010. (III. 25.) Kormányrendelet szabályozza.
Gyakorlatilag: ha megtakarítasz, az EBKM-et figyeld; ha hitelt veszel fel, a THM-et.
Az EBKM hasznos mutató, de fontos tisztában lenni a korlátaival is. A következő tételeket nem tartalmazza az EBKM számítás:
Gyakorlati szempontból tehát az EBKM alapján kiválasztott betét nettó hozama alacsonyabb lesz a feltüntetett értéknél. Érdemes a bruttó EBKM-et megszorozni 0,72-vel, hogy közelítő képet kapj a tényleges, adók utáni hozamról.
Az EBKM-et a következő banki termékeknél kötelező feltüntetni:
Az EBKM nem alkalmazható részvényekre, befektetési alapokra vagy kriptovalutákra, mivel ezeknél a hozam nem előre meghatározott.
Az EBKM segítségével a bankok által kínált betéti termékek tényleges hozamát tudod összehasonlítani. Mivel minden bank köteles egységesen számolni és feltüntetni az EBKM-et, könnyen eldöntheted, melyik ajánlat a legjövedelmezőbb számodra.
Az EBKM mutatót a kamatot fizető befektetési termékeknél minden bank köteles feltüntetni. Ide tartoznak a lekötött betétek, a lakástakarék-pénztári megtakarítások és egyéb kamatozó betéti konstrukciók.
Az EBKM mindig a befektetés nettó hozamát mutatja meg. A számításnál figyelembe veszik az összes felmerülő költséget, viszont a kamatadót (15% SZJA) nem tartalmazza, azt külön kell kalkulálni.
A bankok különböző bázisokkal és kamatozással dolgoznak. Nem mindegy, hogy a befektetésedre egyszerű vagy kamatos kamat jár. A névleges kamatláb nem tükrözi a kamatfizetés gyakoriságát vagy az esetleges díjakat, az EBKM viszont mindezeket figyelembe veszi.
Az EBKM a betétek tényleges éves hozamát mutatja (minél magasabb, annál jobb), míg a THM (Teljes Hiteldíj Mutató) a hitelek tényleges éves költségét fejezi ki (minél alacsonyabb, annál jobb). Az EBKM a megtakarítóknak, a THM a hitelfelvevőknek fontos.
Az EBKM kiszámításához szükséged van a betét összegére, a névleges kamatlábra, a kamatozás gyakoriságára és a futamidőre. A képlet bonyolult lehet, ezért a legegyszerűbb megoldás egy online EBKM kalkulátor használata, amely automatikusan elvégzi a számítást.
Nem. Az EBKM bruttó hozamot mutat, vagyis nem vonja le sem a 15%-os kamatadót (SZJA), sem a 13%-os szociális hozzájárulási adót (szocho). A tényleges, kézhez kapott hozam kiszámításához a bruttó kamatot 0,72-vel kell szorozni.
Az EBKM (Egységesített Betéti Kamatláb Mutató) a betétek tényleges éves hozamát mutatja, míg az EHM (Egységesített Hozammutató) az értékpapírok (például állampapírok) hozamát fejezi ki hasonló módszerrel. Mindkettő az összehasonlíthatóságot szolgálja, de eltérő termékkörre vonatkozik.
Van kérdésed ezzel a témával kapcsolatban? Kérdezd meg a közösséget.
E-mail megerősítve. A hozzászólásod az ellenőrzés után jelenik meg.
A link lejárt. Küldd be újra a hozzászólásod.
Névtelen
Pénzügyi szakértő · Financer
Top hitelezők összehasonlítása
ettől 9,4% THM
8 lehetőség
Ingyenes · Nincs hitelhatás
Kamatom megtekintéseTop hitelezők összehasonlítása
ettől 9,4% THM
8 lehetőség
10 perc olvasásSzemélyes pénzügyek
9 perc olvasásSzemélyes pénzügyek
8 perc olvasásSzemélyes pénzügyek
6 perc olvasásSzemélyes pénzügyek
6 perc olvasásSzemélyes pénzügyek
Csatlakozz a Financera Stacks -hez - Heti útmutatód a pénzügyi alapok elsajátításához, extra jövedelem építéséhez, és egy olyan élet megteremtéséhez, ahol a pénz neked dolgozik. A befektetés kockázattal jár – csak olyan pénzt fektessen be, amit megengedhet magának, hogy elveszítsen.