N
Névtelen
Pénzügyi szakértő · Financer
A kötvény fogalma egyszerű: egy értékpapír típus, amely hitelviszony szerint működik. Ha egy cégtől vagy az államtól kötvényt vásárolsz, akkor a fizetett összegre kamatot fogsz kapni.
Egy kötvény megvásárlásával tulajdonképpen pénzt adsz kölcsön az adott intézménynek, tehát te leszel a hitelező, a cég pedig az adós.
A kötvénykibocsátó a pénzt arra fogja felhasználni, hogy a saját költségeit finanszírozza. Ez általában egy nagyobb projektet, vállalkozással kapcsolatos tervet jelent.
Minden kötvény futamidővel rendelkezik, a futamidő lejárta után pedig a két fél között véget ér a kapcsolat. Az adós a kölcsön kapott összeget kamatostól fogja visszafizetni.
Ahogy már említettük, a kötvényeket általában cégek bocsátják ki. Az állampapír szintén kötvénynek tekinthető, azonban a cég által kiállított kötvények ennél magasabb hozammal rendelkeznek.
Ez nem véletlen, ugyanis az állammal ellentétben egy cég csődbemenésére nagyobb esély van. Ha jó kötvényt választasz, akkor kevés esély van arra, hogy a pénzed emiatt veszítsd el.
Mint minden befektetésnél, a kötvények esetében is nagyon nagy különbségek léteznek.
A kötvényben az a jó, hogy minden esetben jól jársz vele, hiszen a kamat miatt garantált hozamot fogsz termelni. A kötvény remek passzív jövedelem forrás, arról nem is beszélve, hogy a banki betéteknél nagyobb jövedelmezőséggel rendelkezik.
A hozam mértéke minden cégnél változik. Ha egy kockázatosabb cégről van szó, akkor az ügyfelek általában magasabb kamatot kérnek, hiszen nagyobb az esély arra, hogy a cég csődbe megy vagy nem tudja fizetni majd a tartozását.
Kötvények esetén mindenki meg tudja találni a neki való opciót: számos cég közül lehet választani, viszont ha biztosra szeretnél menni, akkor állampapírt érdemes vásárolni.
A hozamnak több változata van, ezért vásárlás előtt el kell döntened, hogy számodra melyik típusú kötvény kedvez a legjobban:
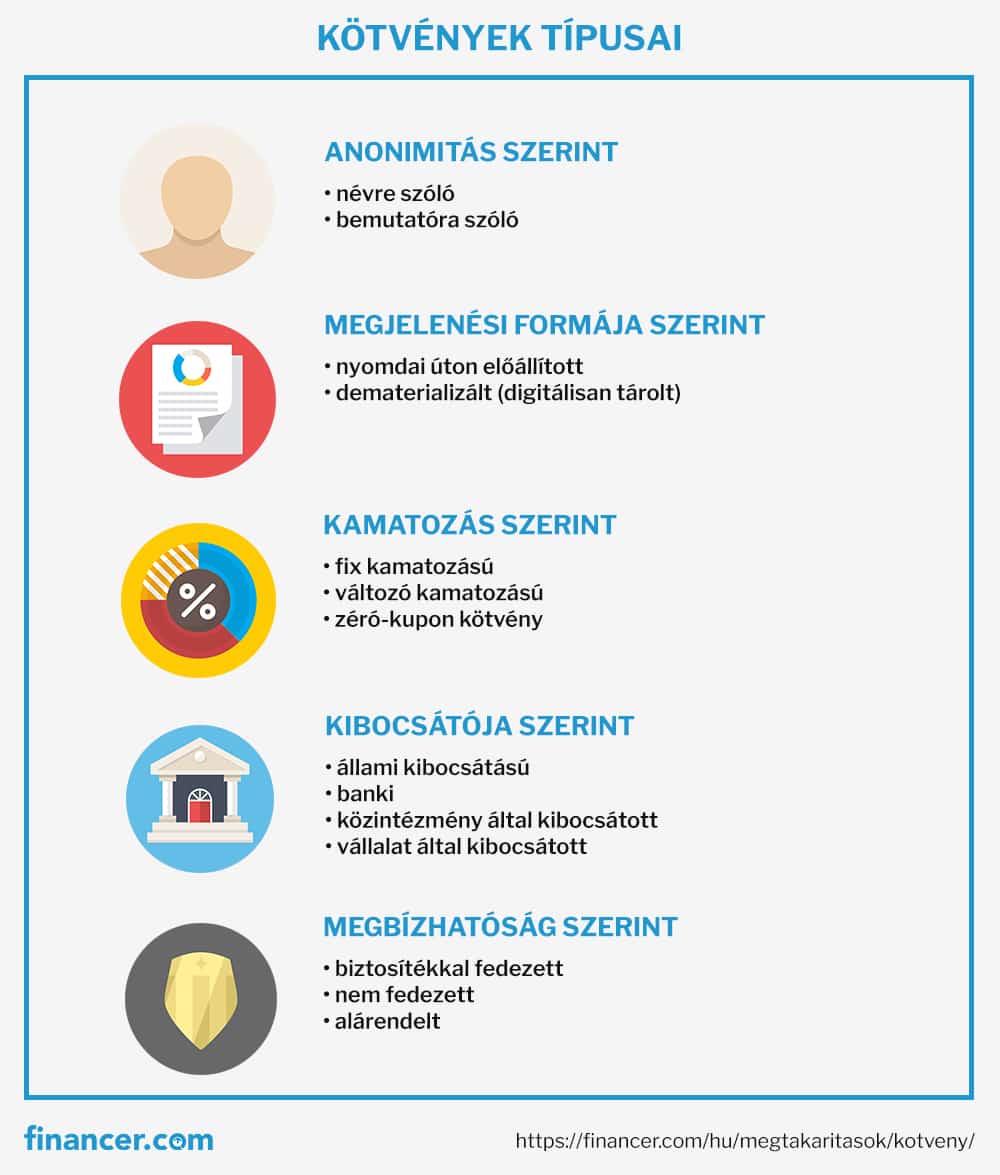
A kötvényeknek számos fajtája van. Általában kamatozás és fizetés alapján szoktuk csoportosítani őket.
A kamat mértéke nem változik, hanem a futamidő végéig a szerződésben meghatározott százalék marad.
A kamatozást befolyásolhatják bizonyos tényezők. Az infláció és a bankközi kamatláb mértéke hatással lehet a hozamodra.
Ha az adott évben nő az infláció, akkor a növekedés mértékét hozzáadják az alapkamathoz, így a kamatszázalék is nagyobb lesz.
A kötvényt olcsóbb, leszázalékolt áron vásárolhatod meg, a futamidő végén pedig a teljes kötvényösszeget kapod vissza.
A kötvényeket kibocsátó szerint is lehet osztályozni. A hozam és a kockázat mértékénél fontos, hogy milyen kibocsátót választasz.
Kibocsátás szerint léteznek nyílt és zárt kibocsátású kötvények.
Takaríts meg több százezret a legjobb részvénykereskedő kiválasztásával. Összehasonlításaink ingyenesek, regisztráció nélkül!
Hasonlítsd össze a brókereketKötvényvásárláskor az egyik legfontosabb dolog a megbízhatóság. A kötvény jellemzői közé tartozik a kockázati besorolás és a kibocsátó minősége. A cégekbe való befektetés nem zárja ki a hiteltelenéget, ezért vállalati kötvény vásárlásakor ajánlott alaposan utánanézni az adott cégnek.
Ez különösen fontos, ugyanis az esetek többségében kevésbé ismert cégekkel fogsz találkozni. A legtöbb esetben a kötvény egy megbízható befektetés, ettől függetlenül soha nem árt elővigyázatosnak lenni.
Megbízhatóság szerint három kötvénytípust különböztetünk meg.
A kötvényről általánosan elmondhatjuk azt, hogy egyszerűbb és biztonságosabb, mint a befektetések nagy része.
A típusokkal érdemes vigyázni, ugyanis a kötvények között is megtalálhatóak a magas kockázattal rendelkező értékpapírok. Ezeket a papírokat általában a tapasztaltabb befektetők választják.
A többi befektetéshez hasonlóan a kötvények sem teljesen kockázatmentesek.
A legnagyobb kockázat természetesen az, hogy a kötvényt kibocsátó vállalat fizetésképtelenné válik.
Ez leggyakrabban úgy következik be, hogy teljes csődöt jelent az adott cég, ilyenkor pedig egyértelműen nem tudja kifizetni a tartozásait.
Ha egy cég csődbe megy, akkor a cég tulajdona értékesítésre kerül, a cég tartozásait pedig ebből a pénzből szokták kifizetni. Ilyenkor semmi nem garantálja, hogy a pénzét mindenki vissza fogja kapni.
Ez a legnagyobb kockázat, amellyel kötvény vásárlás során számolni kell.
A piac könnyen befolyásolhatja a kötvények hozamát. Ha a jegybanki alapkamat értéke változik, például megnő, akkor nagy valószínűséggel a kötvények árfolyama is lecsökken.
Változó kamatozású kötvények esetén ez a kockázat alacsonyabb, a fix kamatozású kötvényeket viszont nagyobb mértékben befolyásolja.
Ha a megvásárolt kötvényt a futamidő lejárta előtt szeretnéd értékesíteni, akkor csak veszteséggel tudod eladni. A kötvényeket érdemes mindig a lejárati idő végéig megtartani, mert csak akkor fog belőlük profitod származni.
Az is megtörténhet, hogy olyan kicsi cég kötvényét vásárolod meg, amelyre egy vevő sem fog akadni.
Abban az esetben, ha deviza alapú kötvényt (azaz nem forintos, hanem például eurós kötvényt) választasz, akkor a kamatot is a deviza szerint fogod megkapni.
Euró alapú kötvény esetén például a kamatot is euróban kapod. Ha változik az árfolyam és a forint megerősödik, akkor az euróban meghatározott összeg forintban kevesebbet fog érni.
A kötvény ugyanolyan értékpapír, mint a többi.
Ez azt jelenti, hogy lehetőséged van bármikor értékesíteni, illetve mástól is vásárolhatsz kötvényeket.
Előfordulhat olyan eset is, hogy az értékpapír névértékét több összegben, a futamidő során kapod meg.
A kötvények értéke nagy mértékben függ a kötvény árfolyamától és a névértéke nem egyezik meg a forgalmi árral.
A zéró-kupon kötvényre ez nem érvényes, mivel ehhez névérték alatti áron juthatsz hozzá és a futamidő végén kapod meg a névértékét.
A kötvény vásárláshoz értékpapírszámlával kell rendelkezned. Ezt szinte bármelyik banknál tudsz nyitni.
Az a legjobb, ha minél hamarabb eldöntöd, hogy milyen kötvényt szeretnél vásárolni. Ha például kizárólag állampapírba fektetnél, akkor ajánlott a kezdetektől fogva az Államkincstárhoz fordulni.
A kötvények árfolyammal rendelkeznek. Ez azt jelenti, hogy ha a futamidő lejárta előtt szeretnéd eladni őket, akkor nem fogod megkapni a névértéket.
Minél hamarabb adod el őket, annál több pénzt fogsz veszíteni.
Az idő előtti eladás rossz ötletnek tűnhet, azonban akadhatnak olyan szituációk, amikor vészhelyzet alakul ki és szükséged lesz a pénzre. Ilyenkor óriási előnynek számít az, hogy bármikor megválhatsz a terméktől.
A kötvények piacába akár ETF-ek vásárlásával is be lehet fektetni.
Az ETF-ek indexkövető befektetési alapok, ami azt jelenti, hogy az árfolyamuk egy bizonyos index vagy indexek többsége szerint van meghatározva.
A megosztott kockázat miatt az ETF-ek remek befektetési lehetőséget kínálnak a kezdő befektetők számára.
A kezdő befektetők sokszor nem tudják, hogy a piacon elérhető értékpapírokból melyiket érdemes választani. A részvények és kötvények is népszerű termékek, viszont nagy mértékben különböznek egymástól.
Ezt az alábbi táblázat is igazolja:
| Kötvény | Részvény | |
|---|---|---|
Minimális tőke | 10 000 Ft – 100 000 Ft | 1 000 – 10 000 Ft |
Lehetséges nyereség | mérsékelt – magas | nagyon magas |
Időtáv | fél év – 10+ év | 5+ év |
Hozzáértés | alacsony – közepes | közepes – magas |
Kockázat | alacsony – közepes | magas – nagyon magas |
Adózás | Állampapír: adómentes* | 15% SZJA + 13% SZOCHO |
A részvények kockázatos befektetések, viszont a kötvényeknél sokkal nagyobb hozammal rendelkeznek. Ezeket leginkább tapasztalt befektetőknek érdemes választani.
A kötvények ezzel szemben nagyobb biztonságot nyújtanak és nagyobb hozammal rendelkeznek a bankbetétnél, ezért remek megoldást nyújtanak kezdő befektetők számára.
Tudj meg többet a részvényekről
Magyarországon a legismertebb kötvények az állampapírok, amelyeket az Államadósság Kezelő Központ (ÁKK) bocsát ki. Az állampapírok biztonságos befektetésnek számítanak, mivel a magyar állam garantálja a visszafizetésüket.
A lakossági állampapírok népszerűsége az elmúlt években jelentősen megnőtt, köszönhetően a kedvező kamatoknak és az adómentes hozamnak. A 2019. június 1. után kibocsátott lakossági állampapírok hozama teljes mértékben adómentes. Ha a legjobb kötvényeket keresed, az állampapírok az egyik legbiztonságosabb választás.
A MÁP+ 2026-ban 6,0-7,0%-os sávos kamatot kínál évente növekvő mértékben, automatikus tőkésítéssel. 1 millió Ft befektetés esetén 5 év után közel 1 370 000 Ft-ot kapsz vissza.
| Állampapír | Futamidő | Kamat | Jellemző |
|---|---|---|---|
MÁP+ | 5 év | 6,0-7,0% (sávos) | Félévente növekvő kamat, automatikus tőkésítés, adómentes |
FixMÁP | 5 év | 6,50% fix | Negyedéves kamatfizetés, kiszámítható hozam |
PMÁP | 10 év | infláció + prémium | Inflációkövető, 2026-ban ~4,4-5,0% kamat |
BMÁP | 3 vagy 6 év | ~6,9-7,3% fix | Bónusz kamatlépcsővel, félévente fizet kamatot |
MÁK | 3-20 év | változó | Fix kamatozású, tőzsdén forgalmazott |
DKJ | 3-12 hónap | változó | Rövid távú, diszkont értékpapír |
A kötvények adózása Magyarországon attól függ, hogy milyen típusú kötvényről van szó.
A 2019. június 1. után kibocsátott lakossági állampapírok hozama teljes mértékben adómentes. Ez azt jelenti, hogy nem kell sem személyi jövedelemadót (SZJA), sem szociális hozzájárulási adót (SZOCHO) fizetni utánuk.
A vállalati és banki kötvények hozama kamatjövedelemnek minősül, amelyet 15% SZJA és 13% SZOCHO terhel, azaz összesen 28%-os adóteherrel kell számolni.
A TBSZ-en tartott kötvények esetében kedvezőbb az adózás. A 2025. január 1. után kötött TBSZ-szerződéseknél:
A TBSZ tehát kiváló lehetőség a nem állampapír típusú kötvények adóoptimalizálására.
A kötvény egy hitelviszonyt megtestesítő értékpapír. Amikor kötvényt vásárolsz, tulajdonképpen kölcsönt adsz a kibocsátónak (legyen az állam vagy vállalat), aki cserébe kamatot fizet neked, a futamidő végén pedig visszafizeti a befektetett összeget.
A lejárat nélküli kötvénynek nincs fixen meghatározott lejárati dátuma. A tőkét mindig használni fogják, a kamatot pedig folyton kapni fogod. Ezek a kötvények ritkábbak és általában magasabb kamatot kínálnak a nagyobb kockázat miatt.
Kötvényt értékpapírszámlán keresztül vásárolhatsz. Állampapírokat közvetlenül a Magyar Államkincstárnál vagy a Webkincstár felületen is beszerezhetsz. Vállalati és banki kötvényeket bankfiókoknál vagy brókercégeknél tudsz venni.
Minden kötvény rendelkezik egy kockázati besorolással, amelyet hitelminősítő ügynökségek (Moody's, S&P, Fitch) határoznak meg. Az AAA a legjobb minősítést jelenti, míg a C vagy D kategória magas kockázatú. Általánosan igaz, hogy minél magasabb a kamat, annál nagyobb a kockázat.
Kötvénykibocsátásra a következő szervezetek jogosultak: állam és önkormányzat, pénzintézetek (bankok), központi költségvetési szervek, valamint jogi személyiségű gazdálkodási szervezetek (vállalatok).
A zárt kibocsátású kötvények egy előre meghatározott befektetői körnek szólnak, a nyílt kibocsátású kötvényeket viszont bárki, a cégek számára ismeretlen személyek is megvásárolhatják.
A kötvény hitelviszonyt, a részvény tulajdonviszonyt testesít meg. Kötvény vásárlásakor te hitelezője leszel a kibocsátónak, aki kamatot fizet neked. Részvény vásárlásakor a vállalat résztulajdonosává válsz, és osztalékra vagy árfolyamnyereségre számíthatsz. A kötvények általában alacsonyabb kockázatúak és kiszámíthatóbb hozamot kínálnak, míg a részvények magasabb potenciális nyereséggel, de nagyobb kockázattal járnak.
A kamat (kupon) a kötvény névértékére vetített éves százalékos kifizetés, amely fix vagy változó lehet. A hozam viszont a teljes befektetési megtérülést mutatja, figyelembe véve a vételi árat, a kamatfizetéseket és a lejáratig hátralévő időt is. Ha egy kötvényt névérték alatt vásárolsz, a hozamod magasabb lesz a névleges kamatnál.
A vállalati kötvény egy cég által kibocsátott hitelviszonyt megtestesítő értékpapír. A vállalat a kötvény megvásárlójának kamatot fizet, és a futamidő végén visszafizeti a névértéket. A vállalati kötvények általában magasabb kamatot kínálnak, mint az állampapírok, de nagyobb kockázattal is járnak, mivel a cég csődje esetén elveszítheted a befektetésed egy részét.
A 2019. június 1. után kibocsátott magyar lakossági állampapírok (MÁP+, PMÁP, FixMÁP) hozama teljes mértékben adómentes magánszemélyek számára. A vállalati és banki kötvények hozama viszont kamatjövedelemnek minősül, amelyet 15% SZJA és 13% SZOCHO terhel, összesen 28%-os adóteherrel. TBSZ-en tartva 5 év után ezek is adómentessé válnak.
Van kérdésed ezzel a témával kapcsolatban? Kérdezd meg a közösséget.
E-mail megerősítve. A hozzászólásod az ellenőrzés után jelenik meg.
A link lejárt. Küldd be újra a hozzászólásod.
Névtelen
Pénzügyi szakértő · Financer
Részvénybrókerek összehasonlítása
ettől 0 Ft min. befizetés
7 lehetőség
Ellenőrzött, szabályozott brókerek
Brókerek összehasonlításaRészvénybrókerek összehasonlítása
ettől 0 Ft min. befizetés
7 lehetőség
6 perc olvasásBefektetés
5 perc olvasásBefektetés
1 perc olvasásBefektetés
1 perc olvasásBefektetés
1 perc olvasásBefektetés
Csatlakozz a Financera Stacks -hez - Heti útmutatód a pénzügyi alapok elsajátításához, extra jövedelem építéséhez, és egy olyan élet megteremtéséhez, ahol a pénz neked dolgozik. A befektetés kockázattal jár – csak olyan pénzt fektessen be, amit megengedhet magának, hogy elveszítsen.